TRADING IDEAS

今日精选:股票 | 2026年11月6日

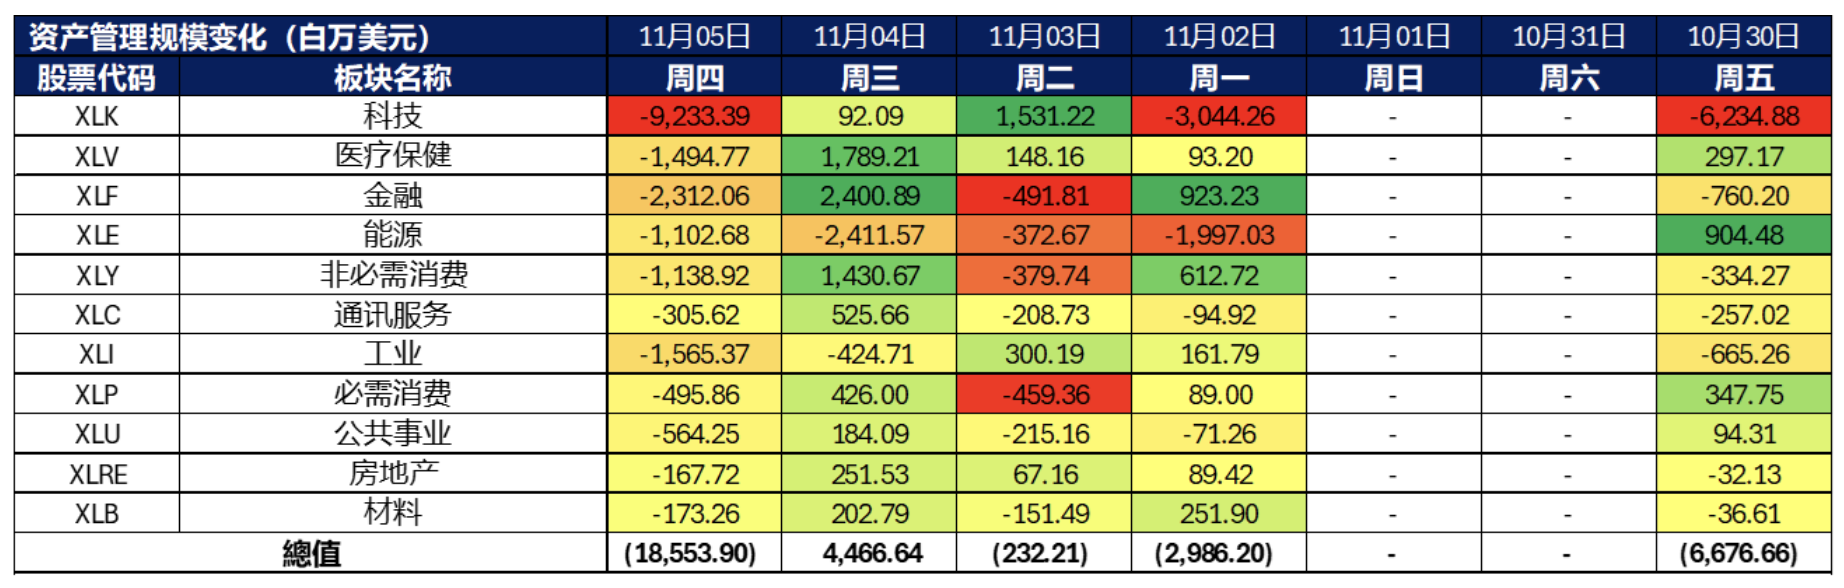
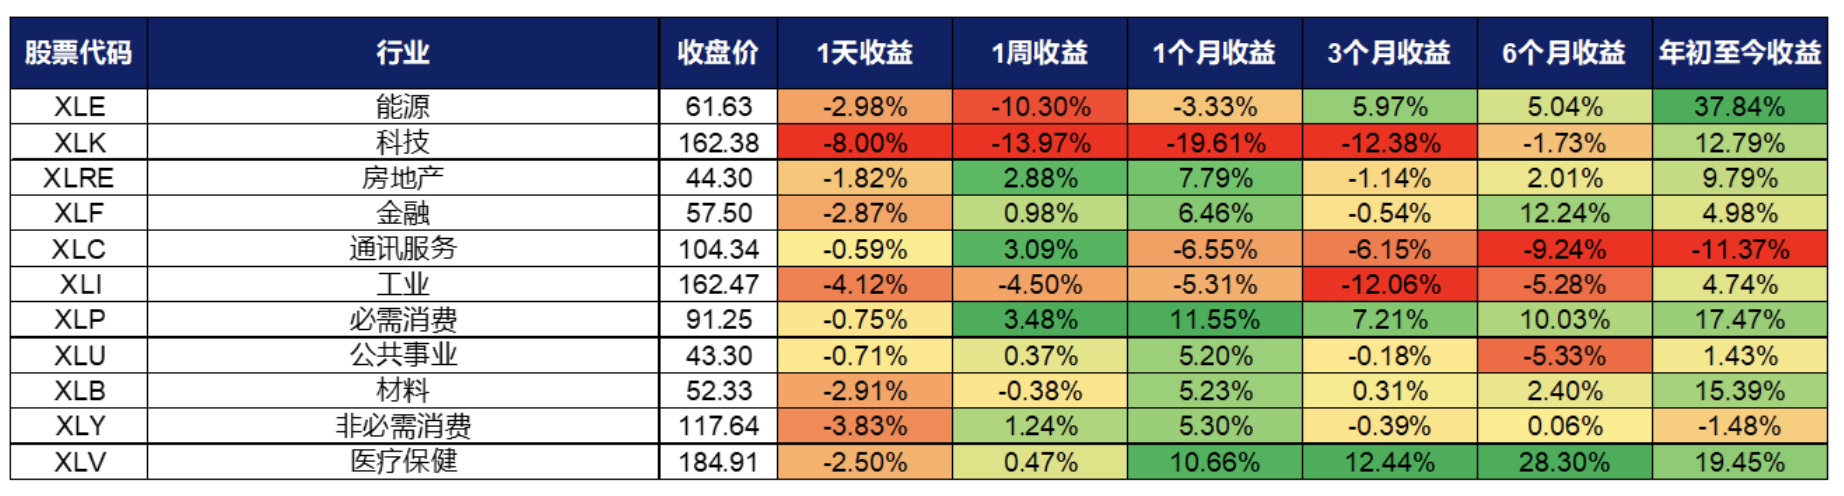
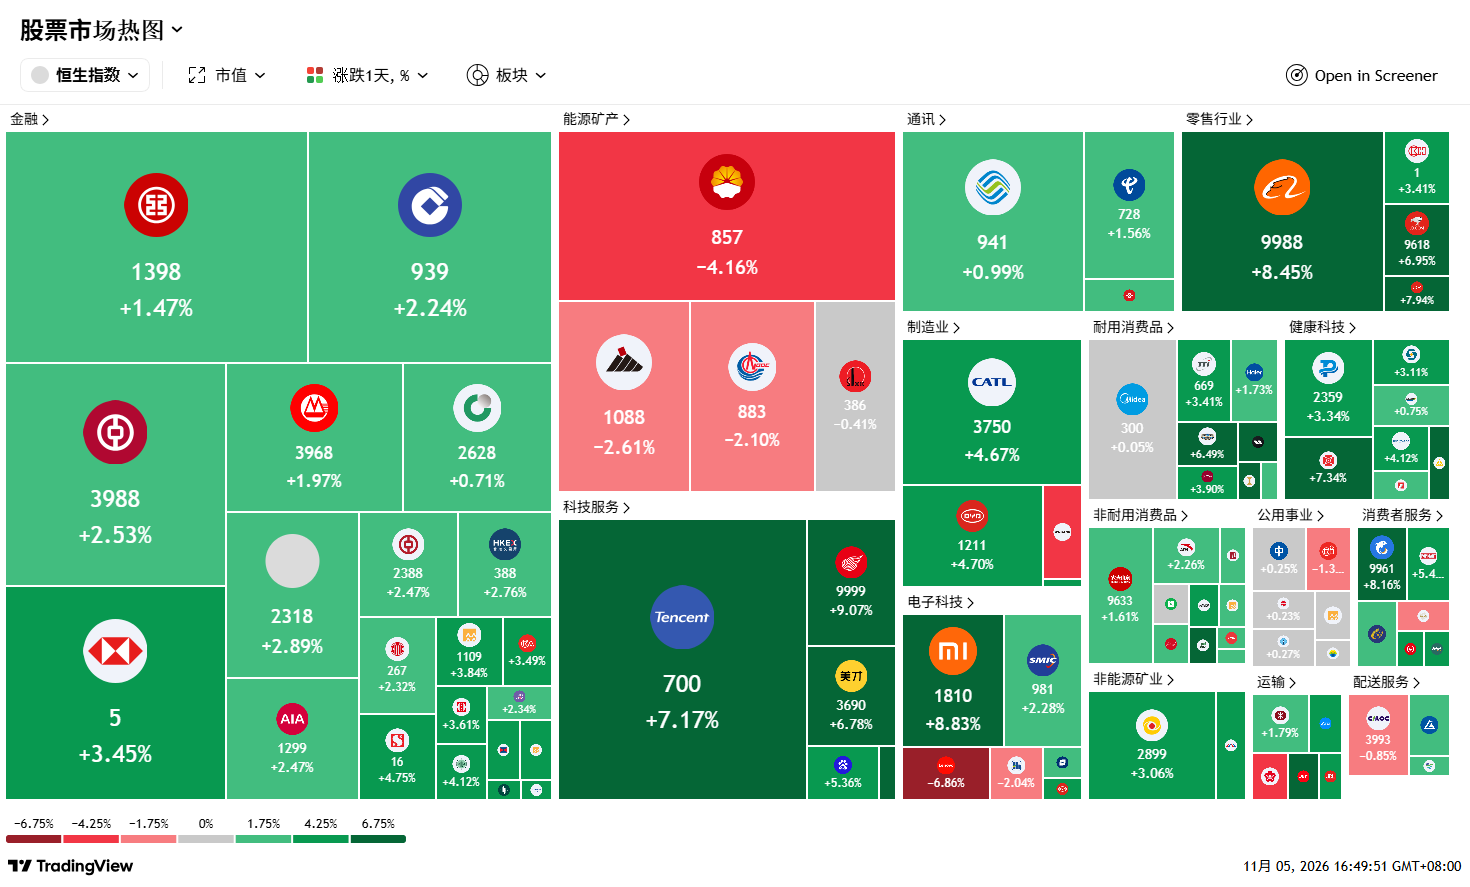
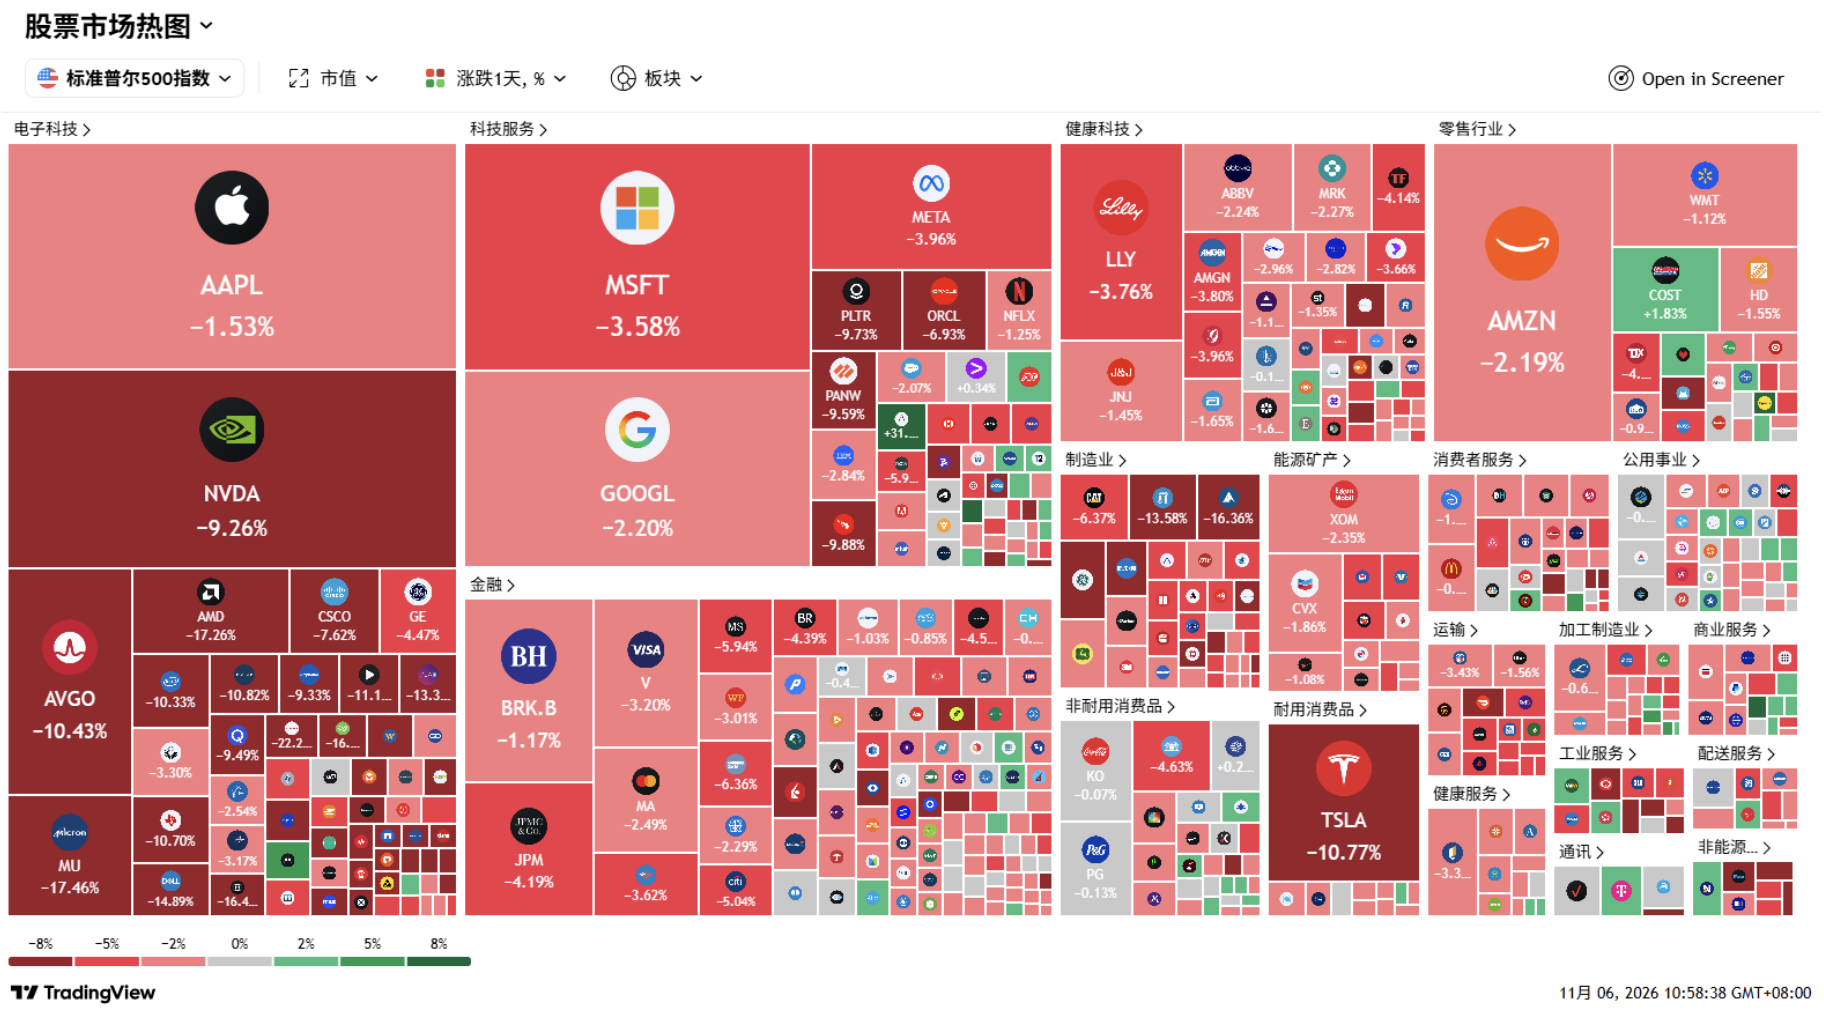
行业板块表现

^ Back to Top

新加坡

买入

DFI SP

DFI零售集团

亚洲零售复苏标

买入价
0
目标价
0
止损价
0

关键见解 #1

新加坡零售支出改善支撑健康与美容需求。

新加坡零售销售在2026年9月加速至同比增长1.7%,高于8月的0.8%,而剔除汽车的销售增长更强劲,达2.5%。对DFI而言重要的是,化妆品、洗漱用品和医疗用品销售同比增长6.0%,为Guardian提供了有利背景,同时整体线上渗透率升至零售销售的17.7%。有趣的是,新加坡迷你超市和便利店销售同比下降5.6%,但DFI的新加坡便利店业务在2026年第三季度实现了11%的同店增长,表明DFI正通过更高客流量和差异化品类获取市场份额,而非单纯依赖市场增长。

关键见解 #2

利润增长更强、数字化规模扩大及星巴克重塑盈利结构。

DFI在2026年第三季度的执行力进一步增强,持续经营业务的子公司基础销售同比增长4%,基础利润增长17%,受健康与美容及家居用品盈利能力增强和行政成本下降推动。健康与美容销售增长7%,数字业务盈利能力同比接近翻三倍,DFI将2026财年基础利润指引上调至2.95亿至3.05亿美元;收购七个亚洲市场的星巴克业务增添了另一个潜在增长支柱,而2027财年股息支付率将从2026财年的70%提升至80%。

重申买入

STM SP

海庭

订单多元化强劲补充、利润率迎修复拐点、回购与业务更新催化估值重塑

买入价
0
目标价
0
止损价
0

关键见解 #1

10月订单密集落地,彻底打消订单簿“断档”担忧。

此前市场担忧公司订单簿(backlog)从2025年底的178亿新元下滑至6月末的133亿新元。然而,海庭在10月迎来了强劲的订单爆发周期:10月26日斩获RigCo超5亿新元的4座海上钻井平台完工合同;10月30日再获SBM Offshore超2亿新元的南美FPSO(浮式生产储卸油船)集成合同(执行期横跨2026年四季度至2029年)。叠加此前10月早些时候的5艘Karpowership发电船改装及Excelerate Energy的FSRU(浮式储存再气化装置)改装订单,海庭的订单矩阵已全面覆盖FPSO、钻井、LNG及浮式发电领域。这不仅证明了其接单能力已跳出对单一巨头(如巴西国家石油公司Petrobras)的依赖,更有效对冲了现有大型FPSO项目交付后可能出现的收入断崖风险。

关键见解 #2

2亿新元回购托底,11月业务更新或成估值修复发令枪。

公司将于11月19日盘前发布2026年第三季度业务更新,市场将高度聚焦最新订单簿规模、利润率的爬坡进展,以及高达320亿新元潜在机会管线(opportunity pipeline)的转化情况。与此同时,管理层展现了极强的护盘决心,将股份回购计划规模翻倍至2亿新元,并持续在1.83新元附近真金白银地买入。当前股价(约1.84新元)较9月份的2.20新元高点已有显著回调,前期的悲观预期已得到充分释放。

香港

买入

3690 HK

美团

本地生活龙头,结合韧性服务消费与AI驱动效率

买入价
0
目标价
0
止损价
0

关键见解 #1

服务消费比整体零售增长更具韧性。

中国整体消费环境仍然低迷,但服务持续跑赢商品,为美团提供更有利的背景。2026年前三季度,服务零售销售同比增长5.0%,线上服务销售增长5.3%,相比整体零售增长疲弱得多,随着消费日益转向体验和数字化服务,支撑外卖、到店服务、旅游及即时零售的持续需求。

关键见解 #2

AI投资可深化商家变现并提升平台效率。

美团正日益将AI作为运营工具,而非单纯追求独立模型开发。其新推出的LongCat-2.5是一个完全基于国产芯片训练的1.6万亿参数多模态模型,专为长周期智能体任务设计,可帮助商家分析渠道盈利能力、识别增长瓶颈并建议资源配置,有望提升商家投资回报率并强化美团在本地生活生态中的价值主张。这建立在美团已相当可观的AI投资之上,并在竞争趋于理性之际,为改善推荐、商家运营和平台效率提供了另一杠杆。

重申买入

220 HK

统一企业中国控股有限公司

高端化战略驱动盈利跃升、利润率展现强韧性、高股息提供防御性安全垫

买入价
0
目标价
止损价
0

关键见解 #1

理性消费利好平价包装食品,方便面高端化趋势依然坚挺。

尽管中国宏观消费环境依然疲软,但消费支出正加速向“高性价比”和“平价优质”产品转移,这反而对统一的大众消费品矩阵构成了结构性利好。2026年上半年,食品业务收入同比增长4.7%至56.3亿元人民币,主要得益于高附加值方便面品牌(如“茄皇”及“满汉大餐”)的持续强劲表现,其中“满汉大餐”更是实现了高双位数的营收爆发。饮料业务需求相对疲软(微降0.3%),但“食品+饮料”的双轮驱动模式,使其比纯粹的可选消费股具备更强的抗周期防御性。

关键见解 #2

产品结构优化驱动“利润增速远超营收增速”。

2026年上半年,集团总营收同比仅微增1.4%至173.2亿元人民币,但毛利率逆势扩张0.7个百分点至35.0%,营业利润大增9.5%至18.0亿元,归母净利润增长9.0%至14.0亿元。这种盈利与营收的背离,核心归功于方便面产品矩阵的持续高端化、低效产品线的果断精简以及严格的成本管控。这一逻辑至关重要,意味着投资统一无需押注中国宏观消费的强劲复苏——只要产品结构改善的趋势得以延续,即使营收仅维持低单位数增长,公司依然能够稳定兑现中高单位数的盈利增长。

美国

买入

CL US

高露洁-棕榄

以全球口腔护理领导地位为锚的防御性消费必需品复利标

买入价
0
目标价
0
止损价
0

关键见解 #1

在消费者购买力减弱之际,必需家庭品类提供韧性。

美国消费者仍面临压力,密歇根大学消费者信心指数10月为48.0,同比下降10%,而一年期通胀预期升至4.7%,购买力仍是关键担忧。在此背景下,牙膏、个人护理和宠物营养等日常必需品应保持相对韧性,因为购买频率的可选性较低,支撑高露洁的防御性盈利特征,即便家庭在其他方面变得更加挑剔。

关键见解 #2

口腔护理领导地位、利润率复苏及持续派息支撑防御性回报。

高露洁继续将品类领导地位与改善的运营杠杆相结合:2026年第三季度净销售额同比增长4.6%,有机销售增长3.6%,基础业务每股收益增长7%,毛利率扩大90个基点至60.3%。其全球牙膏和手动牙刷份额分别保持41.4%和33.1%的主导地位,同时管理层继续投资于高端、科学创新和广告;此外,高露洁已连续63年增加股息,强化了股东回报的一致性和其防御性投资特征。

重申买入

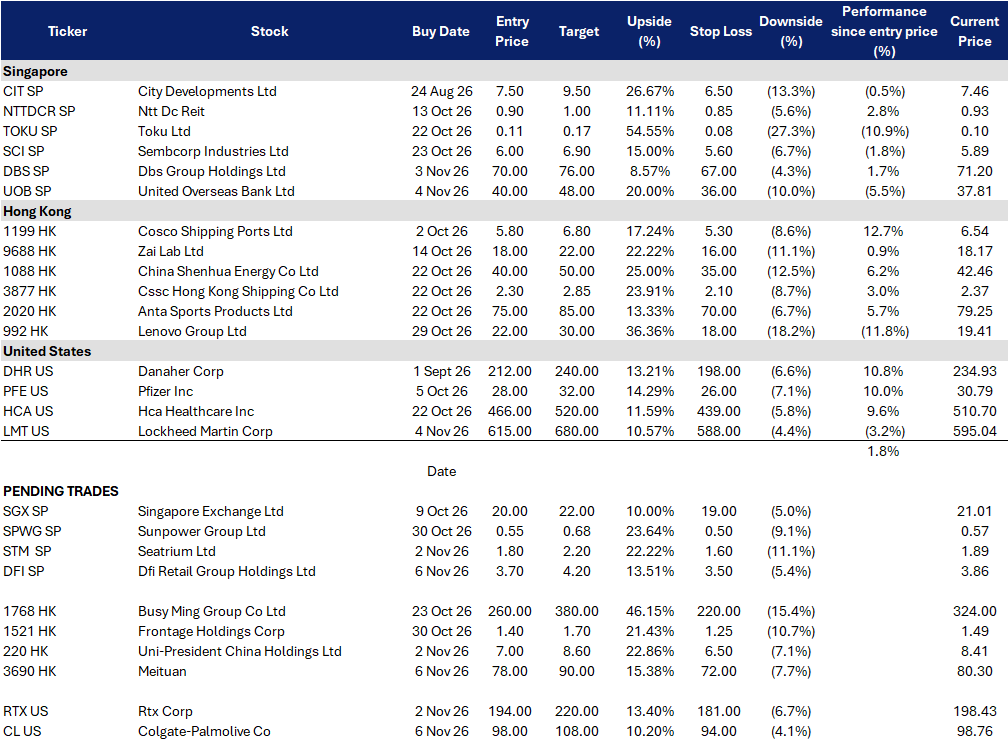
RTX US

RTX Corp

受益于导弹需求与商业售后市场增长的多元化航空航天与国防平台

买入价
0
目标价
0
止损价
0

关键见解 #1

重整军备与飞机短缺支撑RTX投资组合的两端。

RTX同时受益于两个结构性支出周期:国防预算上升正支撑对Patriot、AMRAAM、Tomahawk及其他导弹系统的需求,而新飞机与发动机的持续短缺正迫使航空公司以高利用率运营现有机队并维持维护支出。IATA估计该行业实际短缺约3,170架飞机,而北约更高的支出承诺支撑持续的国防采购,为雷神以及普惠与柯林斯航空航天公司的商业售后市场业务创造了有利背景。

关键见解 #2

创纪录订单储备与分部盈利能力改善支撑更强劲的现金流。

RTX的多元化模式正将这一需求转化为更强劲的运营表现,2026年第三季度销售额同比增长11%至250亿美元,订单储备达到创纪录的3400亿美元,其中商业1760亿美元、国防1640亿美元。雷神销售额因Patriot、Standard Missile与Tomahawk销量强劲而增长14%,普惠商业售后市场收入增长21%,柯林斯商业售后市场销售额增长9%;生产力改善帮助RTX将2026财年调整后每股收益与自由现金流指引分别上调至7.65–7.75美元和90–92亿美元。
交易龙虎榜

TAKE PROFIT

STOCKS

  • Xiaomi Corp (1810 HK) at HK$30
ADD

STOCKS

  • United Overseas Bank Ltd (UOB SP) at S$40
  • Lockheed Martin Corp (LMT US) at US$615
CUT

STOCKS

  • China Sunsine Chemical Holdings Ltd (CSSC SP) at S$0.57
  • CVS Health Corp (CVS US) at US$86