TRADING IDEAS

今日精选:股票 | 2026年10月30日

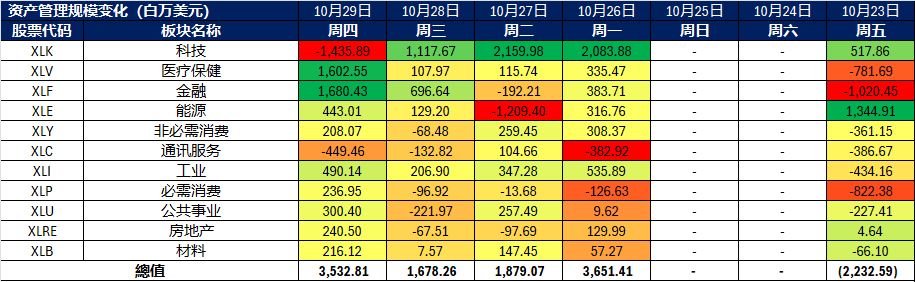
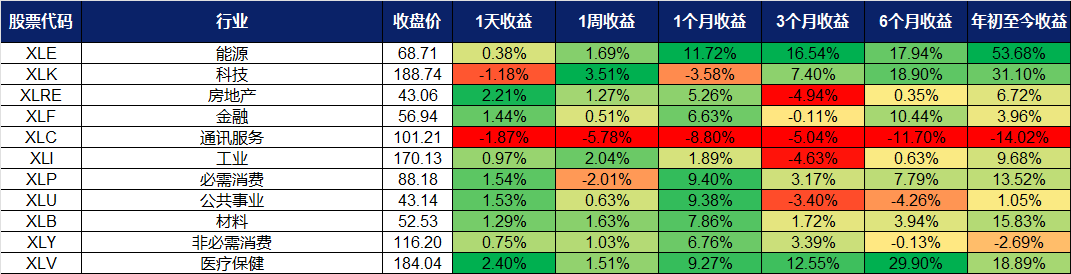
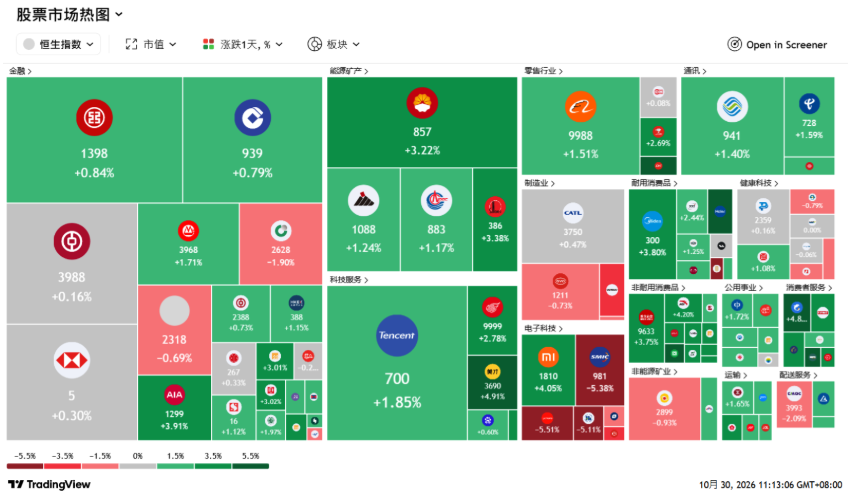
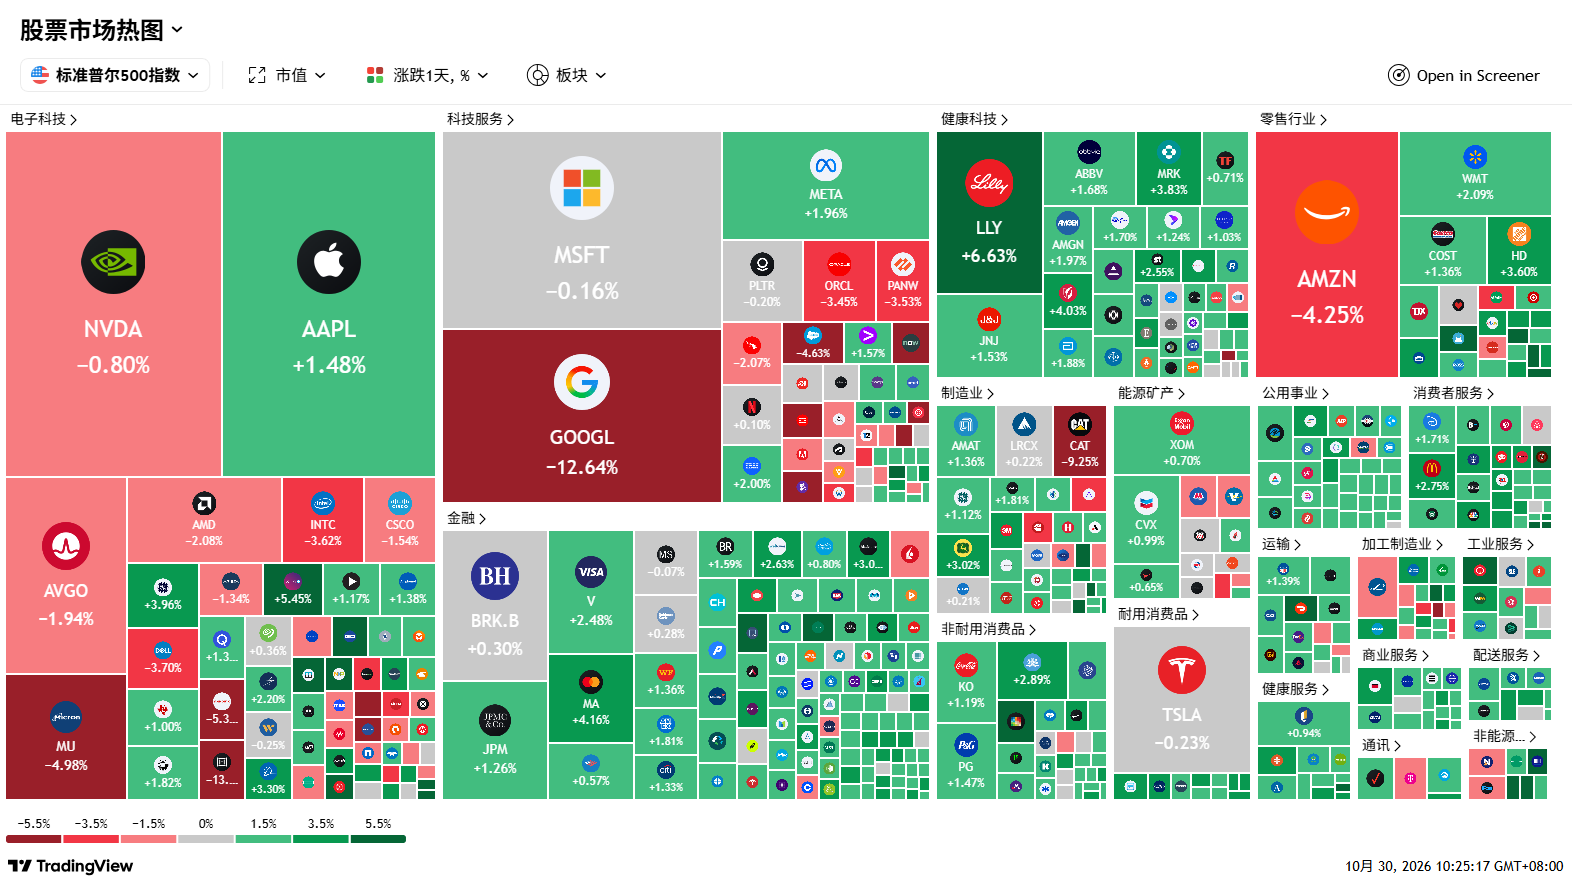
行业板块表现

^ Back to Top

新加坡

买入

SPWG SP

Sunpower Group

蒸汽销量稳健增长、利润率迎修复拐点、潜在战略交易构筑期权价值

买入价
0
目标价
0
止损价
0

关键见解 #1

产业升级与环保趋严共振,集中式清洁蒸汽需求获结构性支撑。

随着中国工业活动持续向指定的工业园区集中、环保标准日益收紧以及低效小型锅炉的加速淘汰,集中式公用事业供应商(如Sunpower)迎来了结构性利好。这一趋势已实质性转化为销量增长:2026年上半年,公司总蒸汽销量同比增长12.7%至656万吨(其中工业蒸汽销量增长13.1%),GI业务经常性收入增长8.5%至17.0亿元人民币。由于工业蒸汽对Sunpower多元化的客户群而言属于非弹性(必需)生产投入品,现有工厂产能利用率的提升为营收扩张提供了极具防御性的增长来源,使其在偏弱的宏观环境中依然保持稳健。

关键见解 #2

持续的秘密交易磋商,构筑重大的公司行动(Corporate Action)催化剂。

除经营层面的复苏外,公司潜在的资本运作提供了巨大的向上期权。Sunpower于8月首次披露正就涉及公司普通股的潜在交易进行保密磋商;随后董事会在10月11日确认相关讨论仍在持续进行中(尽管尚未达成具体协议且不保证最终落地)。这为市场引入了潜在的重大收购或战略重组预期,构成了独立于基本面之外的强劲事件驱动催化剂。

重申买入

PCPG SP

栢能集团

GPU定价权稳固、AI服务器业务加速放量、估值重置提供布局良机

买入价
0
目标价
0
止损价
0

关键见解 #1

AI驱动元器件紧缺持续支撑GPU定价,无惧消费级出货量疲软。

由于AI基础设施大量吞噬内存与半导体产能,显卡供应依然极度紧张。栢能此前曾指引,2026年下半年VGA(显卡)供应将进一步恶化(尤其是入门级产品),且GDDR6/GDDR7成本的上升将继续推高平均售价(ASP)。这一逻辑在10月份依然成立:RTX 50系列零售价仍显著高于首发价,行业调研也持续显示内存供应严重受限。2026年上半年,栢能自有品牌显卡ASP已同比提升10.7%,而ODM/OEM显卡ASP更是暴增181%,成功在出货量大幅下滑的背景下实现了集团总营收的正增长与利润率的扩张。

关键见解 #2

AI服务器从“期权价值”蜕变为下半年实质性营收引擎。

管理层现已将GPU服务器在2026年下半年的营收占比目标上调至15%以上,大幅超越了年初“服务器贡献微乎其微”的保守预期。目前栢能的产品矩阵包括搭载NVIDIA MGX架构、RTX PRO 6000 Blackwell Server Edition GPU及ConnectX-8网络的6U ZRS-326SV2八卡服务器和4U ZRS-MGX-R1服务器。尽管这一机遇目前尚无法与英伟达机架级HGX或NVL系统相提并论,但只要在系统集成商和企业客户中获得适度采用,就能实质性打破栢能仅依赖消费级游戏显卡的潜在市场(TAM)天花板,并为2027财年的持续增长搭建坚实的桥梁。

香港

买入

1521 HK

方达控股有限公司

CRO行业景气度复苏、在手订单(Backlog)强劲增长、潜在收购/私有化构筑重磅期权价值

买入价
0
目标价
止损价
0

关键见解 #1

生物制药研发复苏实质性转化为订单加速落地,业绩可见性大幅提升。

方达控股的业绩正迎来强劲的利润释放期:2026年上半年,营收同比增长17.1%至1.482亿美元,调整后EBITDA增长22.8%至3,450万美元,调整后净利润更是激增74.0%至1,340万美元。更具前瞻指引意义的是,截至6月底,公司未来已签约合同收入(Backlog)高达5.432亿美元(同比大增34.2%),其增速显著高于当期营收,为2026年下半年及2027财年夯实了极强的业绩确定性。区域表现上,北美与欧洲收入稳健增长7.8%,而中国区收入在产能利用率修复及Teddy Lab并表推动下,按固定汇率计算暴增43.6%。这印证了全球CRO(合同研究组织)行业周期已彻底跨越筑底阶段,步入新一轮扩张周期。
关键见解 #2

涉《收购守则》内幕消息停牌,母公司主导的私有化或成核心催化剂。

10月22日,公司因涉及香港《收购及合并守则》的内幕消息申请紧急停牌。截至10月29日,市场仍未获悉具体对价、买方或交易结构,该事件具备极强的爆发力与想象空间。考虑到控股股东泰格医药(Hangzhou Tigermed)已持有方达约64.6%的绝对多数股份,由母公司主导的全面私有化或其他控制权变更交易是极具逻辑的合理预期(尽管尚未获官方证实)。

重申买入

992 HK

联想集团

AI服务器业务实现规模化放量、利润率迎来结构性转型、大幅回调后迎盈利验证催化剂

买入价
0
目标价
0
止损价
0

关键见解 #1

AI基建化身“第二盈利引擎”,实质性摆脱单一PC周期依赖。

联想的基础设施方案业务集团(ISG)正直接受益于全球AI训练与推理投资的加速爆发。2027财年第一季度,ISG营收同比激增98%至创纪录的85亿美元,营业利润达7.77亿美元,营业利润率跃升至9.1%的历史新高。同时,AI服务器订单管线(pipeline)环比暴增157%至540亿美元。产品端动能依然强劲,联想现已全面支持英伟达最新的Vera Rubin机架级平台,并针对企业与主权AI(Sovereign-AI)工作负载持续扩展其“混合AI工厂(Hybrid AI Factory)”解决方案。这一系列突破彻底重塑了联想的投资逻辑,使其不再单纯依赖传统的PC换机周期。

关键见解 #2

10月情绪性暴跌重置估值,11月财报有望驱动估值修复

。联想股价从10月16日的28.06港元大幅回撤至10月23日的22.40港元(其中10月22日单日跌幅达10.9%)。此次抛售主要受港股科技板块整体疲软、20亿美元贷款再融资担忧、短期PC出货数据波动,以及花旗因可转债和认股权证潜在稀释效应将目标价下调至40港元(但仍维持买入评级)等多重情绪与资金因素共振影响。核心关键在于:上述扰动均未触及公司底层运营与盈利基本面的下调。随着2027财年第二季度业绩将于11月19日重磅披露,只要财报确认ISG利润率维持高位且AI服务器订单持续转化为实际收入,就足以扭转近期的估值错杀,推动股价向28港元上方修复。

美国

买入

LMT US

洛克希德马丁

导弹防御与F-35龙头,受益于盟友重整军备

买入价
0
目标价
0
止损价
0

关键见解 #1

防空补给与北约军费上升创造多年需求周期。

随着美国及其盟友重建导弹库存并扩展多层次防空与导弹防御能力,全球国防支出正结构性走高。北约成员国已承诺到2035年将GDP的5%用于国防及国防相关投资,而欧洲盟国与加拿大在2025年已将合计实际国防支出增加近20%;随着各国政府补充库存并扩大防空能力,这为洛克希德的PAC-3 MSE与THAAD拦截弹创造了尤为强劲的背景。

关键见解 #2

创纪录订单储备与多年期合同显著提升收入能见度。

洛克希德的执行日益获得长期合同支撑,2026年第三季度销售额同比增长11%至207亿美元,订单储备达到创纪录的2920亿美元,其中包括与PAC-3 MSE多年期合同相关的525亿美元。PAC-3产能目标为增至每年2,000枚拦截弹以上(增长两倍多),THAAD产能计划从每年96枚提升至400枚,而新的F-35框架涵盖10年内850架美国飞机以及持续保障与国际订单,若完全签约,将实质性改善生产与售后市场能见度。

重申买入

LEN US

莱纳建筑

利率下行敏感受益、轻资产模式高效执行、伯克希尔重仓增持构筑估值底座

买入价
0
目标价
0
止损价
0

关键见解 #1

国债收益率回落触发即时催化,深度利率敏感型标的迎弹性修复。

当前美国住房市场的核心痛点在于购房负担能力(affordability),30年期抵押贷款利率高企(>7%)迫使开发商不得不依赖降价、利率贴息(buydowns)及补贴过户费用等手段来维持销量。然而,10月22日10年期美债收益率下行17个基点至4.95%,直接引爆了地产板块(住宅建筑ETF涨4.7%),莱纳(Lennar)更是单日大涨8.7%至84.45美元。作为对融资成本极度敏感的龙头,制约莱纳销量的并非真实的购房意愿,而是高昂的信贷成本。只要抵押贷款利率出现适度缓解,莱纳目前隐含在平均售价中高达约12%的促销激励成本就有望削减,从而直接转化为利润率的实质性修复。

关键见解 #2

伯克希尔逆势重仓至12.5%,提供极其罕见的“巴菲特估值底座”。

在宏观地产环境趋弱的背景下,伯克希尔·哈撒韦(Berkshire Hathaway)却在9月至10月初逆势大举扫货。截至9月30日,伯克希尔已实益持有2,600万股莱纳A类股,持股比例高达该类别总股本的12.5%。更关键的是,这些筹码主要是在79–82美元区间内收集完成的。巴菲特在行业逆风期的大手笔建仓,为当前股价提供了极具分量的外部价值背书与下行保护,确立了该交易区间极强的长期投资价值。

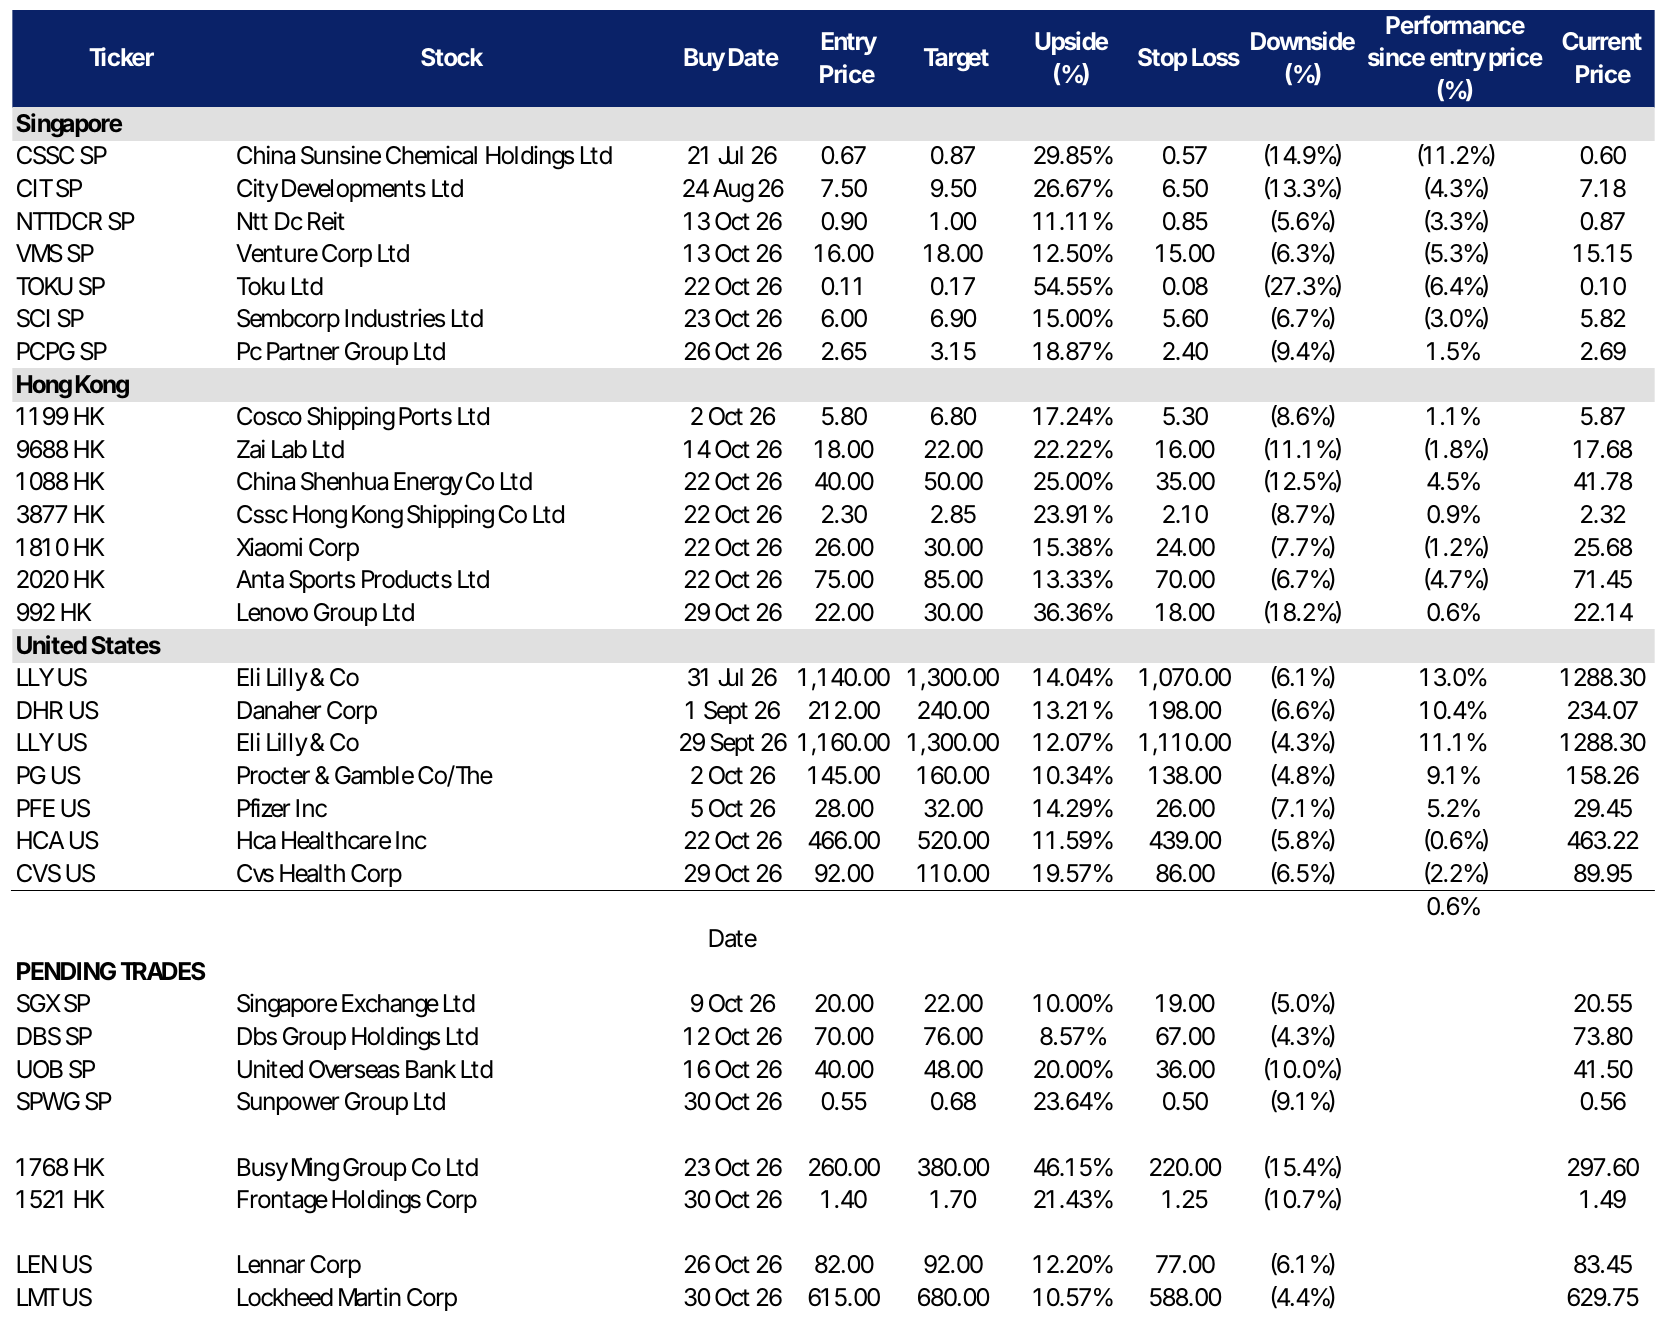
交易龙虎榜

TAKE PROFIT

STOCKS

–

ADD

STOCKS

  • Cvs Health Corp (CVS US) at US$92
  • Lenovo Group Ltd (992HK) at HK$22
CUT

STOCKS

  • National Healthcare Corp (NHC US) at US$220