TRADING IDEAS

今日精选:股票 | 2026年9月25日

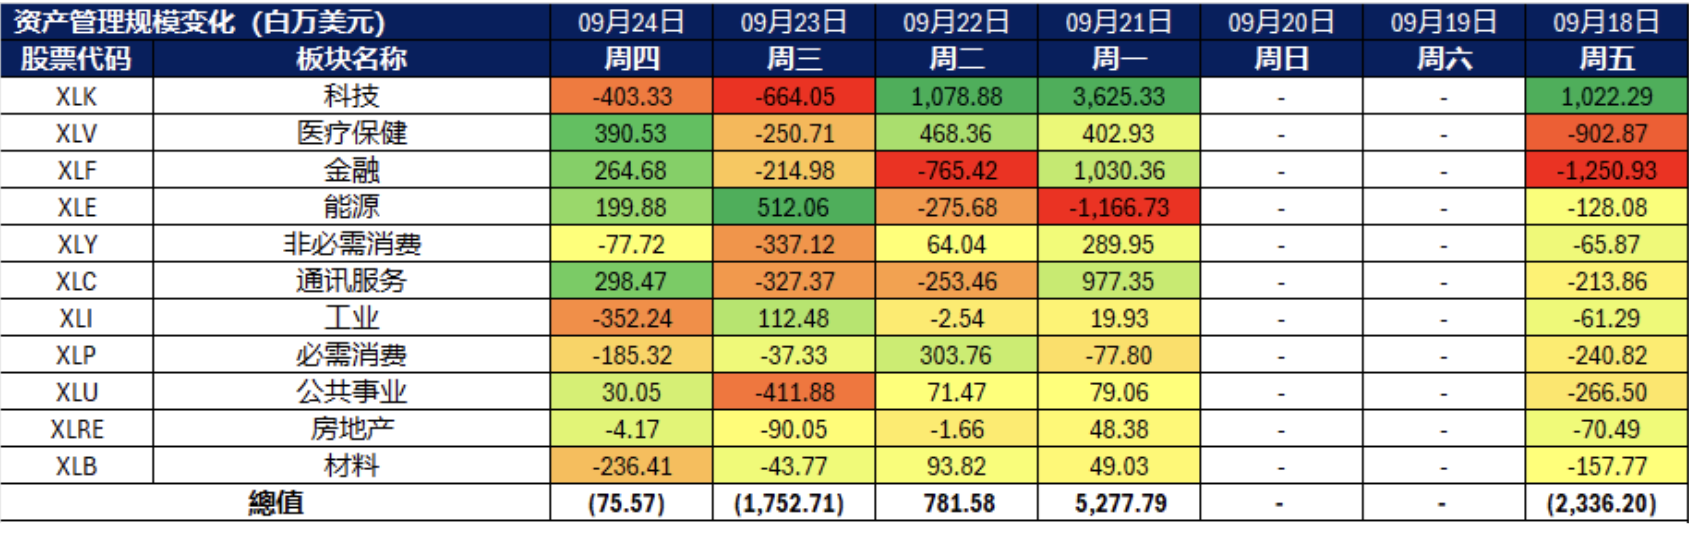
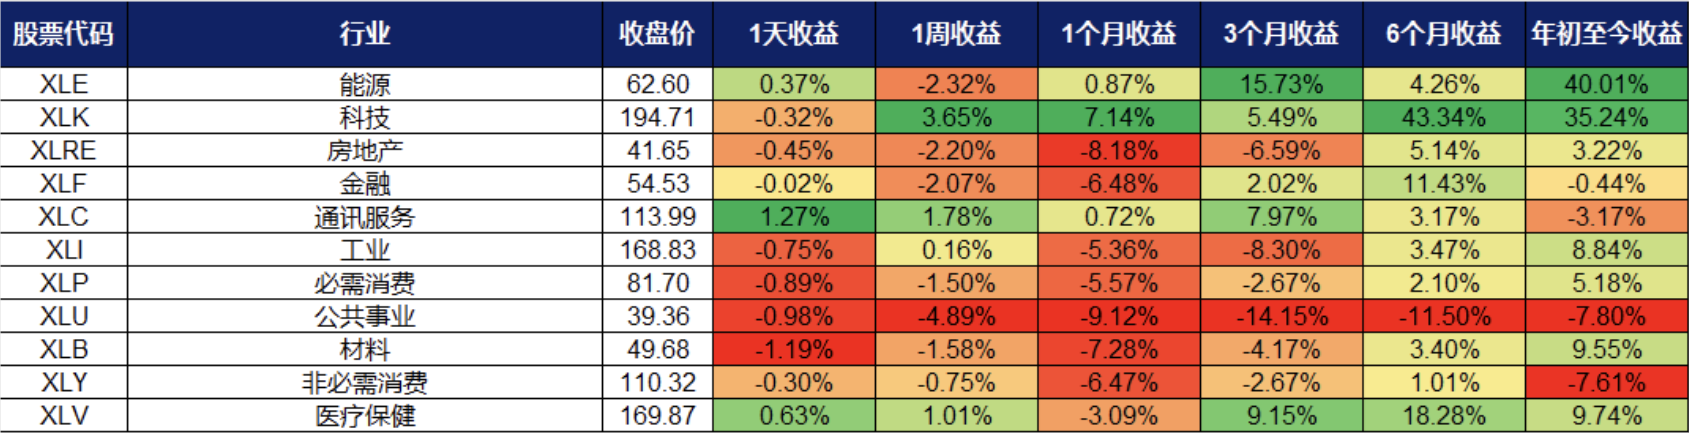
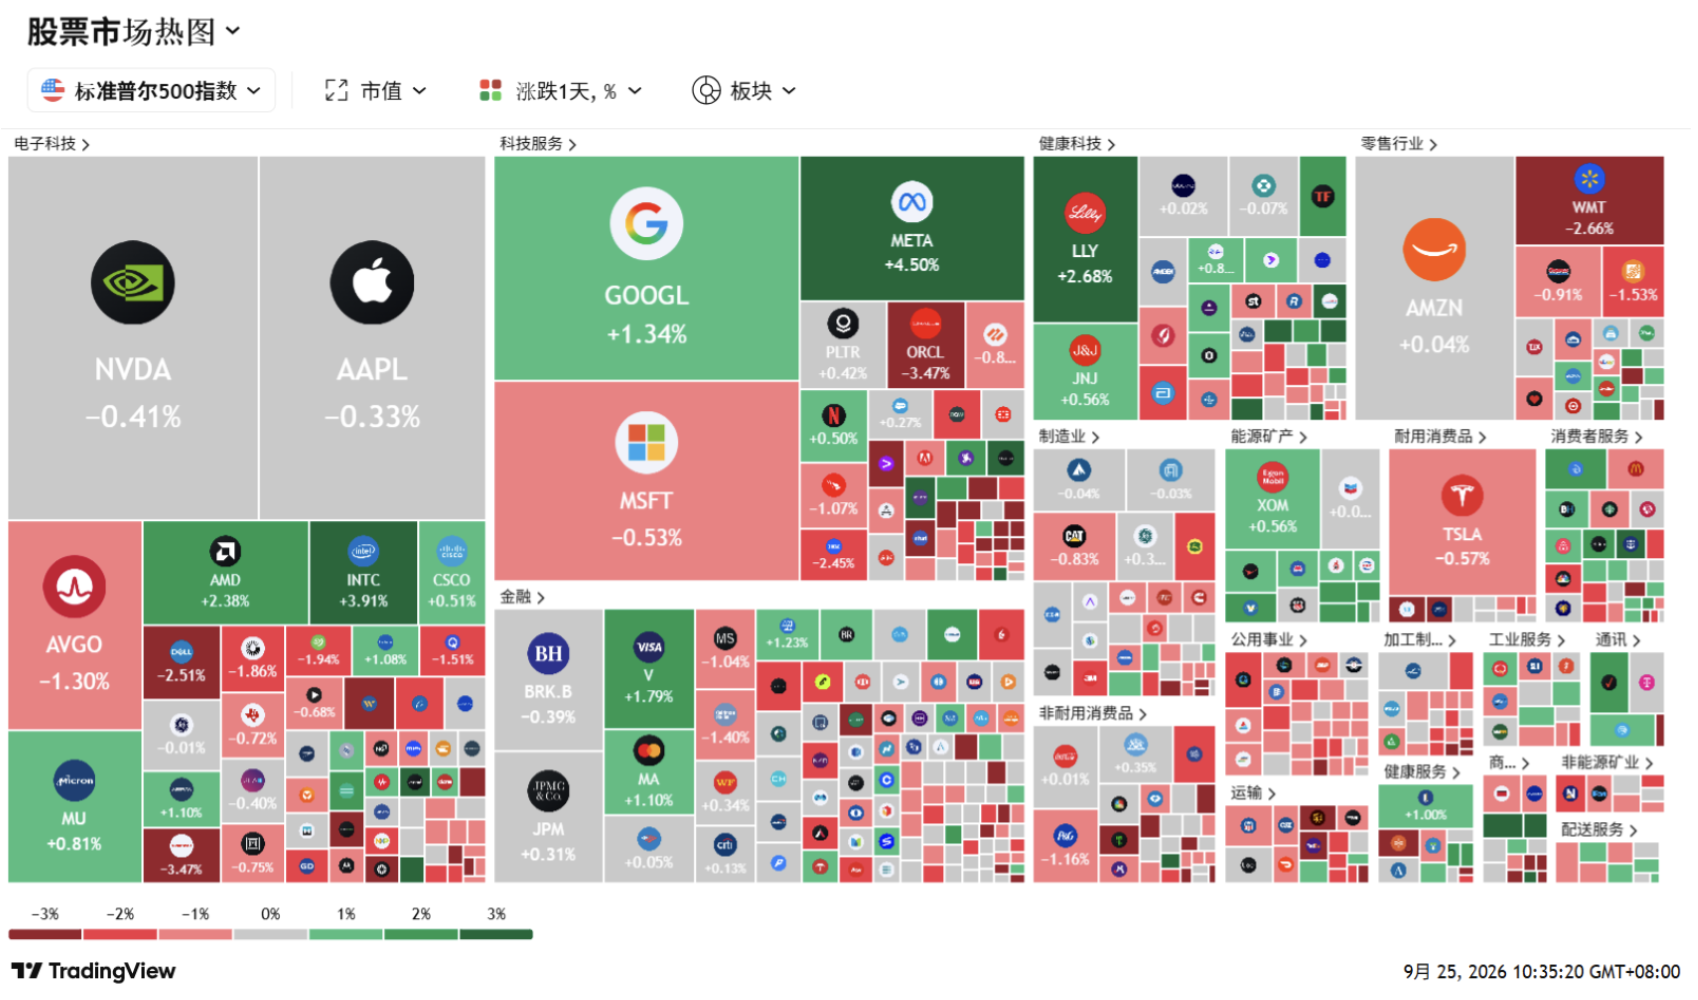
行业板块表现

^ Back to Top

新加坡

买入

IXBIO SP

iX Biopharma

美国国防部合同提供强力背书、Wafermine监管风险大幅降低、EUA通道开启加速商业化变现

买入价
0
目标价
0
止损价
0

关键见解 #1

美国军方需求实质性降低研发风险,核心逻辑向“政府资助项目”切换。

iX Biopharma的投资逻辑已从早期投机性的药物开发,实质性转向由美国政府资金兜底的确定性项目。2026年2月,公司斩获美国国防部(DoD)高达4,095万美元的单一来源合同,专门用于资助核心管线Wafermine(非阿片类急性止痛药)的III期临床及紧急使用授权(EUA)申报工作,项目周期长达36个月。更具决定性的是9月的最新进展:美国政府已正式开放针对中重度急性疼痛的军事紧急使用途径,这满足了FDA受理Wafermine EUA申请的法定先决条件。公司预计将于2026年第四季度完成EUA提交,监管层面的顺利推进已成为近期最核心的催化剂。
关键见解 #2

EUA获批有望大幅提前商业化变现,双轨并行拓宽收入路径。

9月的政策声明意味着,若FDA授予EUA,Wafermine无需等待漫长的全面批准(Full Approval),即可优先部署给授权的美国军方人员。这一战略突破将使Wafermine在III期临床推进的同时,直接从“研发阶段资产”转化为“实质性政府采购订单”。此外,公司正积极在内华达州布局本土制造能力,并储备了约40款针对美国复合药房(compounding-pharmacy)渠道的产品,构筑了第二条商业化变现路径。

重申买入

AEM SP

AEM Holdings

AI/HPC芯片测试强度结构性提升、客户结构多元化、AMPS庞大订单簿加速转化

买入价
0
目标价
0
止损价
0

关键见解 #1

AI芯片驱动测试强度结构性跃升,全面打开AEM潜在市场空间(TAM)。

随着AI加速器和HPC(高性能计算)处理器向更大尺寸、更高功耗与更复杂架构演进,芯片需要更长的测试时间、更精密的温控管理及更高的并行测试能力,这完美契合了AEM在高并行测试与主动温控管理(Active Thermal Management)领域的核心壁垒。2026年上半年,公司测试单元解决方案(Test Cell Solutions)收入同比大增52.5%至1.809亿新元,占总营收比重达73.2%;集团总营收亦强势增长29.9%至2.472亿新元。管理层预计,受AI加速器、堆叠内存(HBM)及异构芯粒(Chiplets)测试需求激增驱动,全球半导体测试设备市场规模将从2026年的153亿美元大幅扩容至2028年的208亿美元。

关键见解 #2

超4亿新元AMPS订单簿叠加内存业务放量,锁定2027财年高增长能见度。

截至8月,公司AMPS(先进测试处理系统)未交付订单已突破4亿新元,核心驱动力来自头部无晶圆厂AI/HPC客户及PC/代工客户的双重强劲采购。基于此,管理层年内第二次上调2026财年指引,预计营收达6.3–6.8亿新元,每股收益(EPS)达24.5–27.5新加坡分。公司的下一增长引擎将来自内存测试领域:首台内存终测分选机(Final-Test Handler)预计于2026年第四季度出货,为2027年的产能全面爬坡奠定基础。当前股价约9.1–9.4新元(对比星展银行高达14.60新元的目标价),随着在手订单的加速转化及内存设备顺利通过客户验证,公司有望迎来新一轮强劲的盈利上调周期。

香港

重申买入

522 HK

ASMPT

集装箱吞吐量稳健增长、海外码头规模化扩张、秘鲁钱凯港(Chancay)构筑长期增长期权

买入价
0
目标价
0
止损价
0

关键见解 #1

AI封装复杂性驱动后端设备全面上行周期。

随着AI加速器、高带宽内存(HBM)、芯粒(Chiplets)及2.5D/3D集成技术的日益复杂,半导体制造对先进封装的依赖度大幅提升,而非单纯依赖前道晶体管微缩。ASMPT通过热压键合(TCB)、混合键合(Hybrid Bonding)、高精度贴片(Die Bonding)及光子学(Photonics)等核心技术直接受益。2026年上半年,公司先进封装收入创历史新高,达3.39亿美元(同比+17%),占集团总收入约30%;同时,受800G及以上高速光模块放量驱动,光子学业务收入近乎翻了三倍。这赋予了ASMPT横跨算力、存储与光互连的多元化AI基础设施敞口,有效分散了单一封装技术路线的风险。

关键见解 #2

强劲订单流表明盈利周期远未见顶。

2026年第二季度,公司新增订单同比激增97.6%至9.036亿美元,带动上半年总订单额达16.3亿美元,订单出货比(Book-to-Bill)跃升至1.43倍,创下2021年上半年以来的最高水平。当季收入同比大增52.1%至6.3亿美元,调整后毛利率扩张至42.5%,调整后净利润更是暴增逾两倍至6.375亿港元。尤为关键的催化剂是,ASMPT近期斩获了OSAT(外包半导体封测)客户用于先进AI芯片的超50台TCB(芯片到基板)设备的批量大单。这提供了确凿的证据,表明TCB技术已正式跨越客户验证阶段,迈入实质性的规模化量产部署期。

重申买入

1199 HK

中远海运港口有限公司

集装箱吞吐量稳健增长、海外码头规模化扩张、秘鲁钱凯港(Chancay)构筑长期增长期权

买入价
0
目标价
止损价
0

关键见解 #1

无惧航运周期波动,全球集装箱吞吐量展现强韧性与经营杠杆。

尽管航运业整体盈利能力有所回落,中远海运港口仍保持强劲增长。2026年上半年,公司总吞吐量达8,020万TEU(同比+7.9%),权益吞吐量达2,450万TEU(同比+7.0%)。营收同比增长12.3%至9.05亿美元,归母净利润大增28.5%至2.34亿美元,充分释放经营杠杆。与集装箱航运公司的核心区别在于:港口主要依赖吞吐量与码头服务费创收,使其免受海运费率下跌的直接冲击,同时又能持续受益于全球贸易量的稳健底盘。

关键见解 #2

海外码头加速扩张,成为更具爆发力的盈利新引擎。

地域多元化战略正结出硕果:2026年上半年,海外码头吞吐量同比激增18.0%至2,110万TEU,占集团总吞吐量的26.4%;海外权益吞吐量增长12.4%,占比达30.9%。这一结构性转变显著降低了对国内成熟港口业务的依赖,使公司深度切入全球高增长的贸易走廊。尽管受中东地缘局势扰动等局部因素影响,比雷埃夫斯港(-2.9%)与阿布扎比码头(-44.3%)吞吐量短期承压,但海外资产组合的整体扩张速度依然显著快于国内网络。此外,随着秘鲁钱凯港(Chancay)等战略枢纽的逐步落成与产能爬坡,公司有望在南美-亚洲航线中捕获巨大的长期中转与腹地货源期权价值,进一步拔高估值天花板。

美国

买入

TSLA US

特斯拉

美中政策可选性与自动驾驶作为下一增长引擎

买入价
0
目标价
0
止损价
0

关键见解 #1

特朗普与习近平的会谈可能降低特斯拉中国业务面临的政策不确定性。

特朗普与习近平的峰会重点聚焦贸易、技术准入、稀土出口以及延长现有关税休战,鉴于特斯拉上海工厂和中国供应链的重要性,美中紧张局势的任何缓和都对特斯拉具有重要意义。特斯拉作为制造基地和终端市场,对中国仍高度依赖,而更稳定的贸易框架可能降低电池、零部件及跨境生产方面的供应链和关税不确定性。

关键见解 #2

自动驾驶和中国业务提供近期催化剂。

特斯拉更近期的增长催化剂集中在自动驾驶及其现有车辆平台的利用率上:公司已推出Cybercab无人驾驶出租车服务,同时欧洲在特斯拉发布覆盖超过1亿公里的监督驾驶安全数据后,正就更广泛的FSD部署进行关键投票。与此同时,尽管国内竞争日益激烈,上海制造电动车8月销量同比增长3.6%至86,166辆,延续了特斯拉上海制造车辆的增长势头。

重申买入

PG US

宝洁

防御型民生消费品复利者,受惠于强韧的现金流生成能力

买入价
0
目标价
0
止损价
0

关键见解 #1

在高利率与通胀环境下,刚需品类展现抗跌韧性。

高企的国债收益率、持续的通胀以及美联储政策的不确定性持续压抑周期性消费支出,宝洁业务具备防御性。家庭护理、个人修容与个人护理等日常品类的需求相对稳定;同时,宝洁的品牌实力与定价能力有助于抵消原料成本通胀。即使低收入消费者变得更加精打细算,公司的盈利与现金流仍展现出相对强劲的韧性。近期美国的通胀数据与能源成本上涨,进一步凸显了这种防御型盈利模式的价值。

关键见解 #2

品牌领导地位与现金流生成能力奠定股东回报。

宝洁旗下居于行业领导地位的品牌组合持续创造充沛的现金流。2026 财年运营现金流达 196 亿美元,并透过股息与股票回购向股东回馈超过 150 亿美元。公司已连续 70 年调升股息,而持续推进的效率提升与精准的品牌组合管理,使其能在面对严峻的消费与成本环境时,依然具备护城河以保护毛利,并维持资本回报能力。

交易龙虎榜

TAKE PROFIT

STOCKS

–

ADD

STOCKS

  • Addvalue Technologies Ltd (ADDV SP) at SG$0.19 
CUT

STOCKS

  • Assembly Place Holdings Ltd/The (ASSPH SP) at S$0.20