TRADING IDEAS

今日精选:股票 | 2026年10月23日

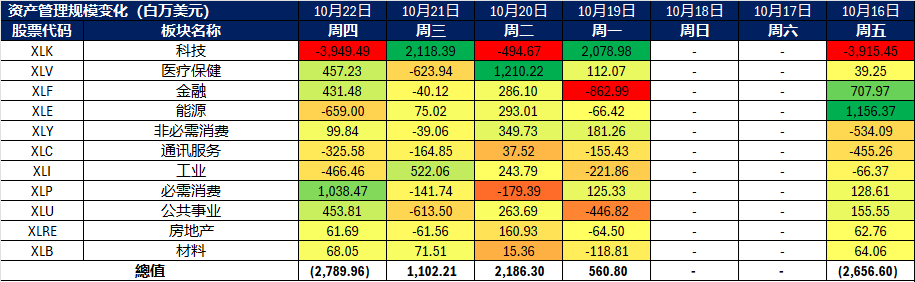
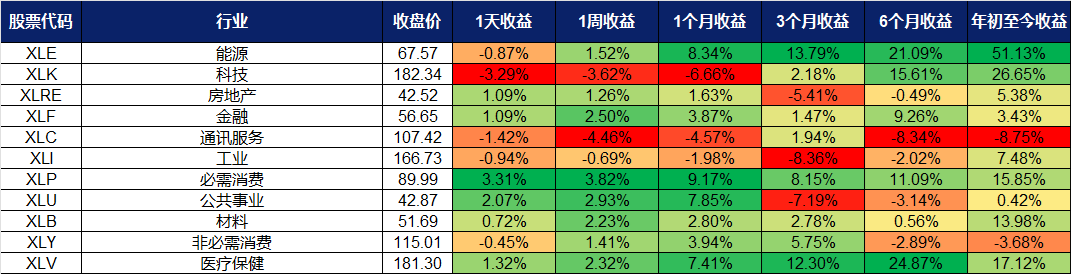
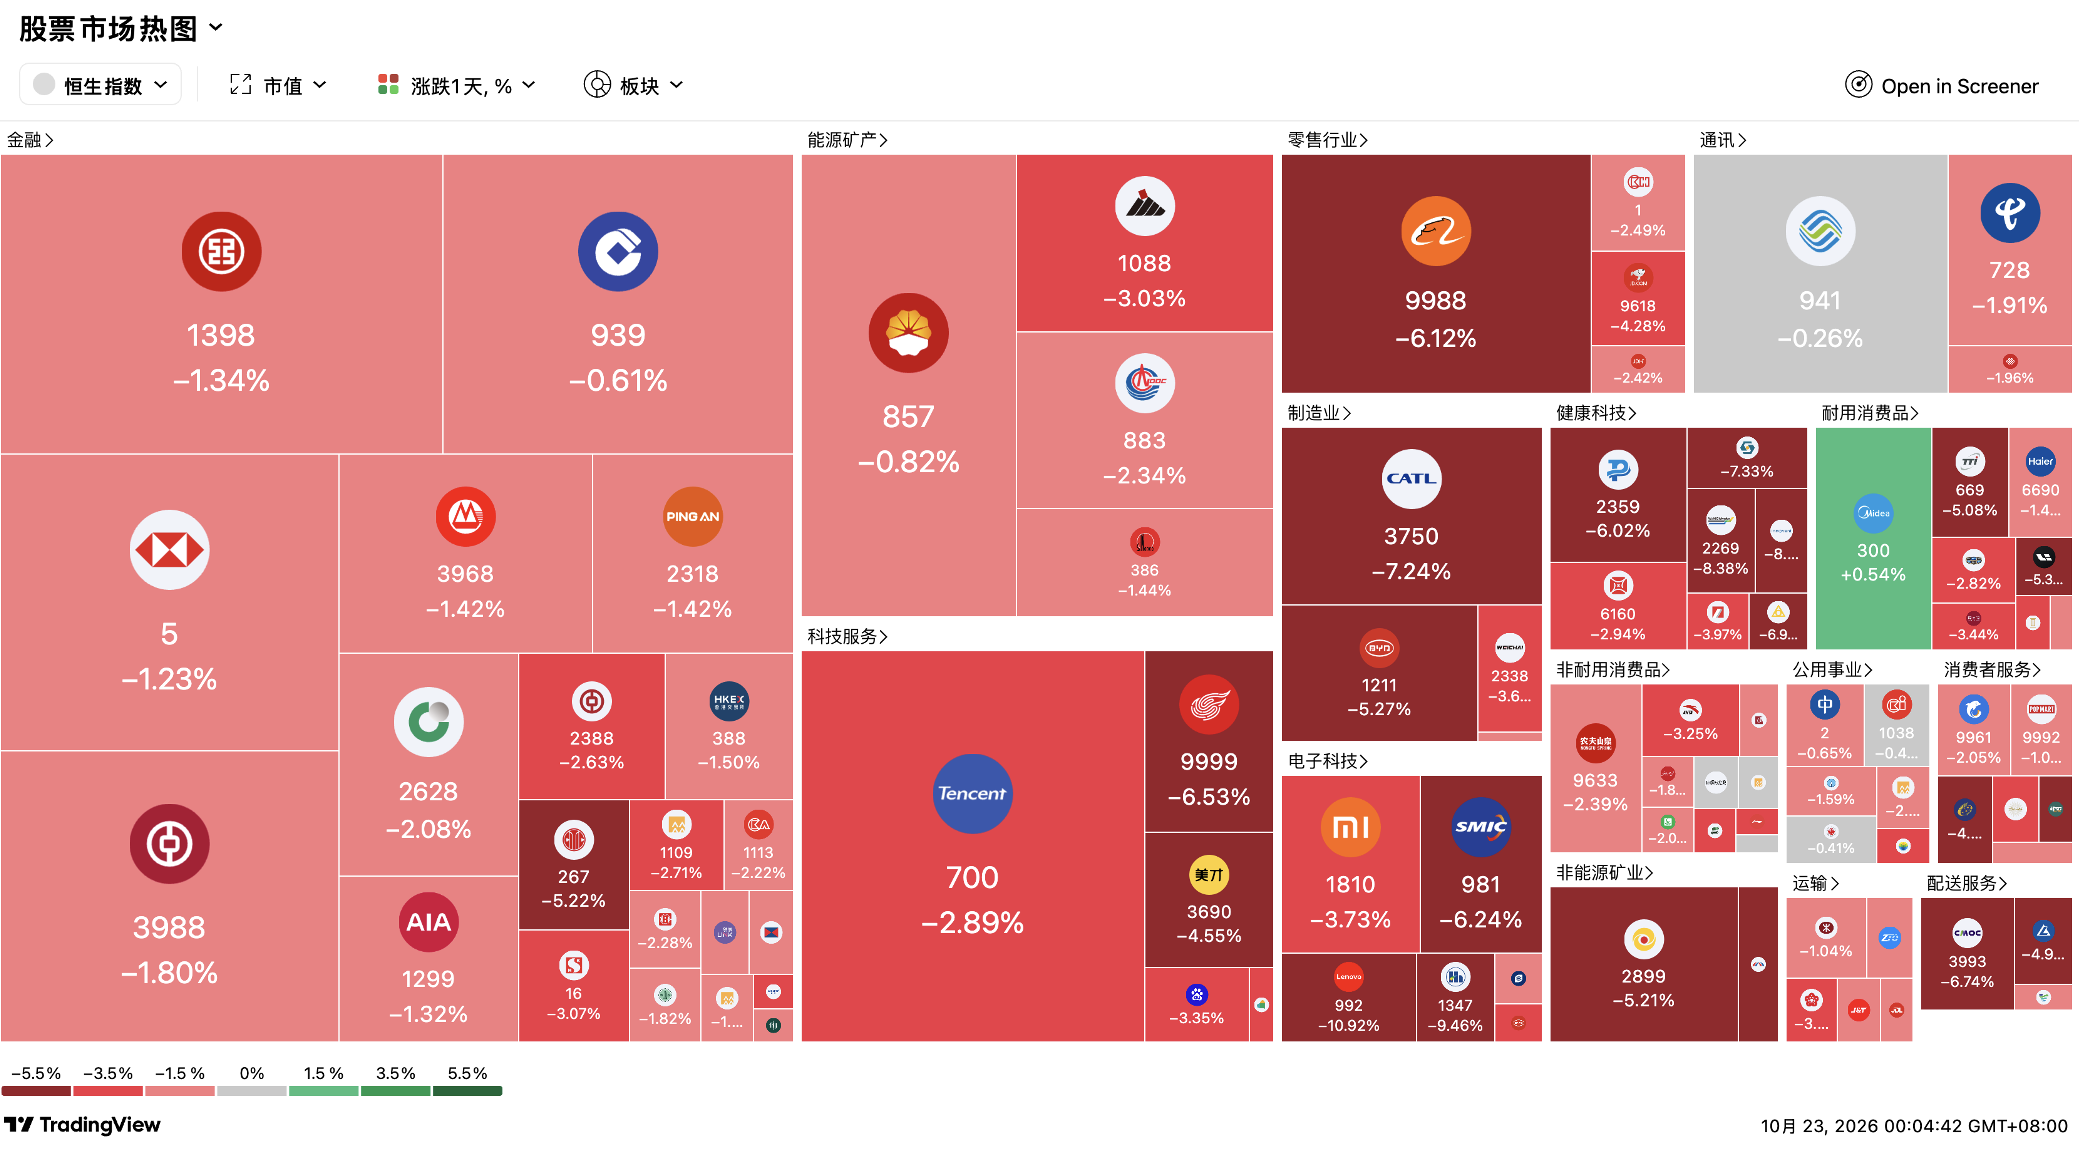
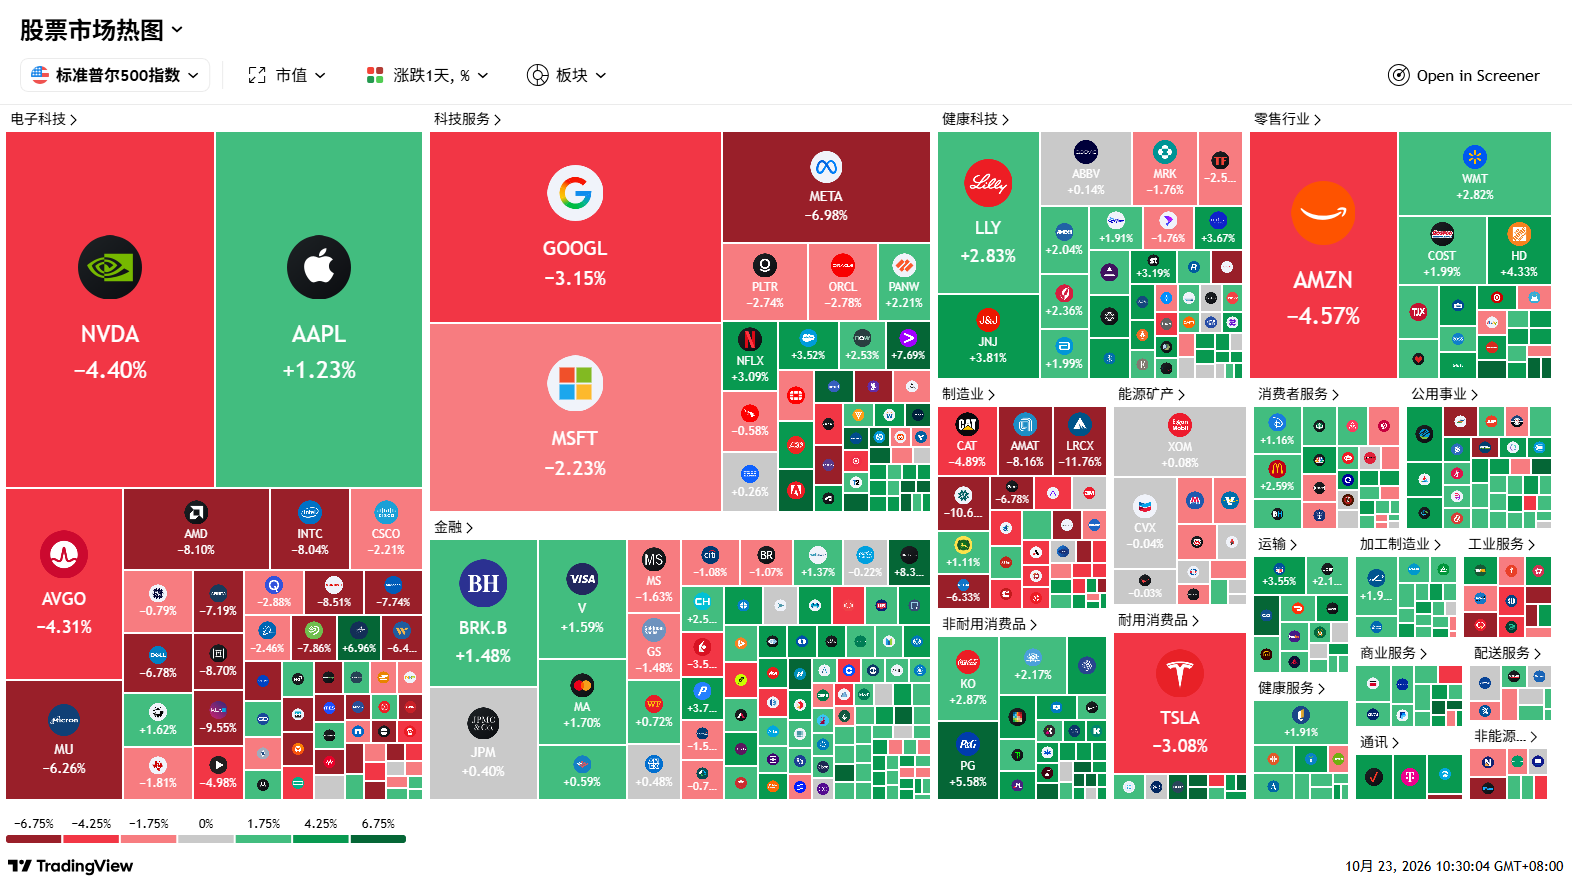
行业板块表现

^ Back to Top

新加坡

买入

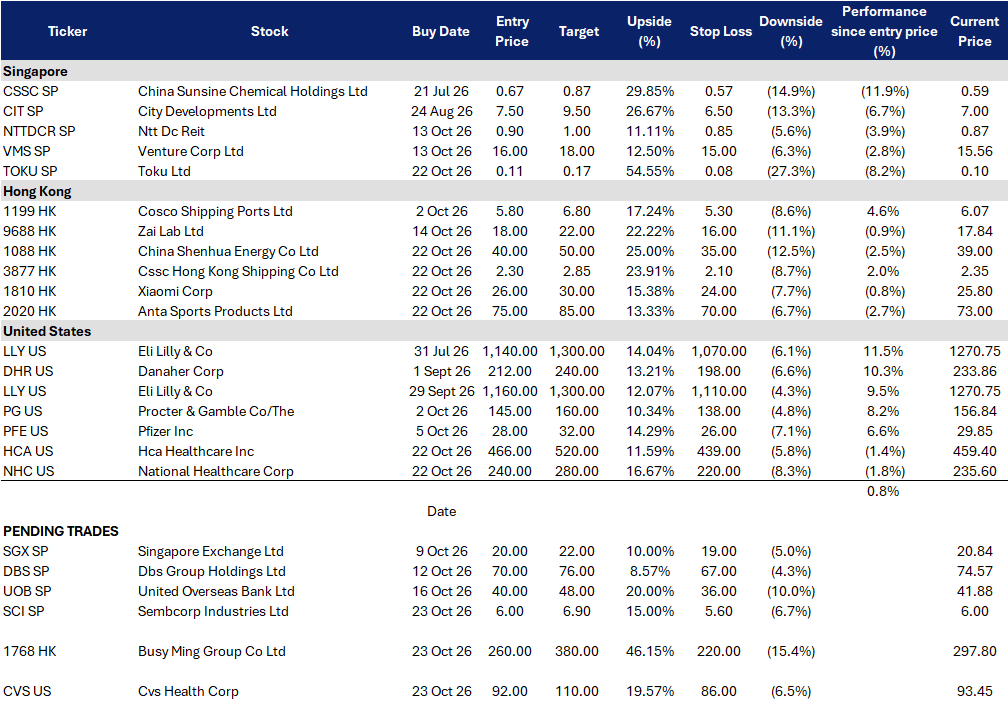
SCI SP

胜科工业

AI电力需求爆发强化综合能源优势、Alinta并表提振盈利、印度可再生能源资产分拆释放隐藏价值

买入价
0
目标价
0
止损价
0

关键见解 #1

AI与数据中心用电需求激增,夯实“基荷+绿电”综合能源护城河。

数据中心与AI基础设施的电力消耗正成为新加坡乃至泛亚区域市场的结构性增长引擎,这极大青睐了那些既能提供稳定基荷电力、又能供应低碳电力的综合发电商。胜科在新加坡的资产组合具备极高的合约锁定率,约80%的合约负荷已锁定5年及以上,有效屏蔽了短期电价波动的风险。同时,集团近期获批从马来西亚进口300兆瓦(MW)可再生能源,并依托新山(Johor)规划的2.2吉瓦峰值(GWp)浮式太阳能项目及高达4.3吉瓦时(GWh)的电池储能系统进行支撑。这一跨国绿电布局精准卡位了新加坡为高耗能产业(如AI数据中心)扩充电力供应的战略刚需。

关键见解 #2

印度可再生能源平台筹备IPO,有望释放庞大隐藏估值。

8月份,胜科全资子公司Sembcorp Green Infra已向印度证券交易委员会(SEBI)及国家证券交易所(NSE)、孟买证券交易所(BSE)提交了初步招股说明书(DRHP),筹备潜在的印度市场IPO。尽管该交易尚未最终敲定,但若成功上市,不仅将为胜科庞大的印度可再生能源资产确立透明的市场定价,更将打通全新的资本循环与增长融资渠道,实现资产价值的实质性重估。

重申买入

TOKU SP

Toku Ltd

营收增长加速、AI客户体验(AI-CX)应用落地、运营杠杆释放

买入价
0
目标价
0
止损价
0

关键见解 #1

企业AI应用跨越实验阶段,实质性切入客服部署核心工作流。

Toku精准卡位企业通信与应用AI的交汇点,当前企业正加速将AI直接嵌入客户联络中心(Contact-Centre)的工作流中。近期的战略合作进一步强化了这一卡位优势:10月,Toku扩大了与Zoom的合作,为亚太区14个市场的Zoom Contact Center提供运营商级别的连接服务;同时,与Core42的合作使其能够在阿联酋的主权云基础设施上进行部署。这些合作不仅拓宽了分销渠道,更在数据驻留、合规性及连接稳定性要求极高的受监管市场中,构筑了极具壁垒的竞争优势。

关键见解 #2

下半年商业转化加速,管理层大幅上调2026财年营收指引。

管理层已将2026财年的营收增长指引大幅上调至20%以上,显著高于7月份“下半年增速仅略超上半年(13.0%)”的保守预期。以2025财年3,480万美元的营收基数计算,新指引意味着2026财年总营收将突破4,180万美元;鉴于上半年已实现1,880万美元,下半年营收需实现超26%的强劲增长。这表明自半年报发布以来,公司的商业订单转化速度已出现实质性跃升。截至9月底,公司在手订单簿达约3,540万美元,较6月增长20.8%,较IPO招股书时期大增51.3%,为这一乐观指引提供了极其坚实的底层数据支撑。

香港

买入

1768 HK

鸣鸣很忙集团

门店网络加速下沉扩张、规模效应驱动利润率提升、大幅回调后迎估值重置良机

买入价
0
目标价
止损价
0

关键见解 #1

性价比消费”逆势爆发,下沉市场渗透空间依然广阔。

尽管国内宏观可选消费环境依然疲软,但这反而成为鸣鸣很忙“量贩零食/平价零售”逻辑的强力催化剂——消费者倾向于寻求低价零食与饮料,而非直接削减消费。2026年上半年,公司营收同比暴增60.0%至450亿元人民币,网络总GMV高达639亿元。门店扩张速度惊人:从2025年底的21,948家激增至6月末的26,405家(半年净增超4,400家,期间仅关店121家)。目前约60%的门店位于县域及乡镇市场,但公司仅覆盖了全国约79%的县城,这意味着在更广阔的下沉市场,其门店网络仍具备显著的渗透与扩张红利。

关键见解 #2

10月情绪性急跌砸出“黄金坑”,基本面强劲与估值错配提供高赔率。

10月21日公司股价收于305.40港元(其中20日单日大跌近10%),较上市后465.60港元的历史高点已回撤约34%。此次大幅回调并非源于盈利基本面的恶化(1H26业绩轨迹依然强劲),而是市场情绪与资金博弈所致。目前卖方分析师的目标价依然高企,共识中位数在500港元以上,最保守的下限也在430港元左右,留下了巨大的估值修复空间。

重申买入

2020 HK

安踏体育用品有限公司

多品牌矩阵展现强韧性、高端户外引领结构性增长、入股彪马(PUMA)构筑全球化重估期权

买入价
0
目标价
0
止损价
0

关键见解 #1

高端户外与专业细分运动,构筑中国运动鞋服市场最强需求韧性。

尽管国内整体宏观消费环境依然充满挑战与竞争,安踏凭借在参与度高、高端化趋势明显的细分赛道(如户外、跑步、球拍运动及机能服饰)的深厚布局,持续跑赢行业大盘。2026年上半年,集团营收同比增长12.9%至435.1亿元人民币,营业利润大增16.1%至117.6亿元,毛利率逆势扩张0.5个百分点至63.9%。管理层给出的差异化增长指引(安踏主品牌低单位数、FILA中单位数、“其他品牌”矩阵20%–25%的高增长)充分印证:以迪桑特、可隆为代表的高端户外品牌矩阵,依然是驱动公司跨越周期的核心增长引擎。

关键见解 #2

重磅入股彪马(PUMA),开启全球化战略与估值重塑的新篇章。

10月7日,安踏斥资15.1亿欧元完成对PUMA 29.06%股权的收购,正式成为这家全球知名运动品牌的最大股东。此举蕴含巨大的战略机遇:安踏有望将其在FILA及户外品牌上验证成功的 “多品牌运营方法论”,复制赋能给这个在中国市场潜力尚未被充分挖掘的全球品牌。值得注意的是,安踏明确表示将保留PUMA独立的品牌身份,而非寻求全面私有化收购。这一策略不仅有效规避了短期的跨国整合风险,更保留了PUMA未来业绩反转带来的巨大上行期权。

美国

买入

CVS US

CVS Health

安泰保险(Aetna)利润率迎修复拐点、管理层确立盈利底线、2027年业绩具备高能见度

买入价
0
目标价
0
止损价
0

关键见解 #1

Medicare Advantage经济效益改善,定价机制成功覆盖高企医疗成本。

市场此前高度担忧联邦医疗保险优势计划(Medicare Advantage)理赔利用率过高带来的成本压力,但CVS用实际数据证明其对安泰保险(Aetna)的整改已见成效。2026年第二季度,其医疗保健福利板块调整后营业利润达24.3亿美元(去年同期仅13.1亿美元),医疗赔付率(MLR)大幅改善250个基点至87.4%。管理层将此归功于严格的定价纪律与更精细的医疗成本管控。此外,在2027年美国医保服务中心(CMS)的星级评级中,69%的Aetna会员被纳入四星及以上的高质量计划,这不仅有效锁定了未来的政府质量奖金,更夯实了会员留存率的基本盘。

关键见解 #2

管理层提前锚定2027年盈利底线,保险业务反转驱动估值重塑。

在11月4日发布三季度财报前,CFO Brian Newman已明确表示,8.44美元可作为2027年调整后每股收益(EPS)的合理底线(相当于较2026年潜在基准增长约13%),并重申了公司长期实现15%左右(mid-teens)EPS复合增长率的信心框架。接下来的核心催化剂在于三季报:市场将密切跟踪Aetna医疗成本下降的趋势是否具备持续性,以及管理层是否会正式上调2027年的盈利展望。

重申买入

NHC US

美国国家医疗保健公司

Medicare报销费率上调顺风、入住率稳步复苏、收购底层房产实现资产重估与成本优化

买入价
0
目标价
0
止损价
0

关键见解 #1

Medicare报销费率上调叠加入住率复苏,同店收入增长迎来极佳环境。

美国联邦医疗保险和医疗补助服务中心(CMS)宣布,自2026年10月1日起,将2027财年专业护理机构(SNF)的Medicare支付费率上调2.4%,预计将为全行业新增约8.83亿美元的支付额。NHC的基本面已显现改善迹象:2026年二季度专业护理入住率达90.1%(去年同期为89.4%),同时Medicare和管理式医疗(Managed-care)的日均支付率分别提升了2.2%和2.9%。此外,田纳西州医疗补助(Medicaid)报销额度的上调预计每年将额外贡献约200万美元收入。在专业护理人员短缺和床位供给受限的行业背景下,入住率的提升与报销费率的上调形成共振,为同店设施的营收与利润增长提供了极为有利的顺风环境。

关键见解 #2

5.6亿美元NHI资产收购:化沉重租金负担为自有核心资产。

7月1日,NHC斥资5.6亿美元从National Health Investors(NHI)收购了旗下32家专业护理机构和3家独立生活设施底层的房地产资产,并彻底终止了现有的主租赁合同。关键在于,NHC原本就是这些设施的长期运营商,因此相较于传统的外部并购,此举几乎消除了运营整合风险。管理层预计,长期来看资产所有权的转移将对盈利和现金流产生显著的增厚效应(accretive),尽管该交易通过新增4.75亿美元的定期贷款引入了更高的短期财务杠杆。这一战略举措使NHC从“部分承租方”转变为核心运营资产的绝对所有者,不仅增强了对设施的控制力,更彻底消除了长期租金上涨风险,优化了长期的经济模型。

交易龙虎榜

TAKE PROFIT

STOCKS

–

ADD

STOCKS

  • China Shenhua Energy at HK$40
  • CSSC Hong Kong Shipping at HK$2.30
  • Xiaomi at HK$26
  • Anta Sports at HK$75
CUT

STOCKS

  • iX Biopharma at S$0.51
  • AEM Holdings at S$8.51
  • Cathay Pacific at HK$13.20