TRADING IDEAS

今日精选:股票 | 2026年10月2日

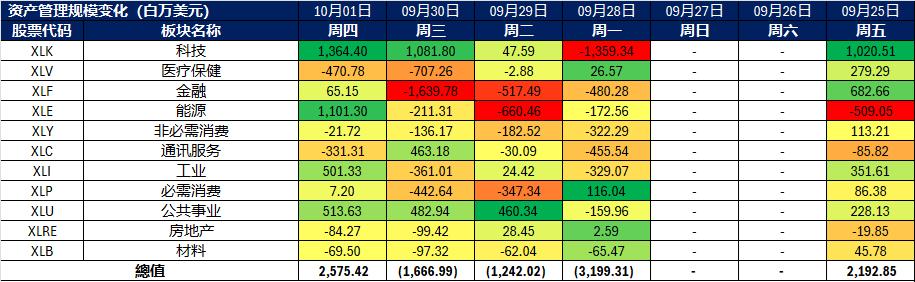
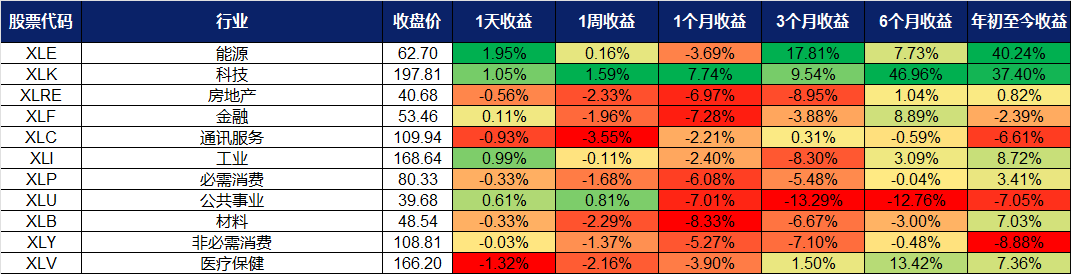
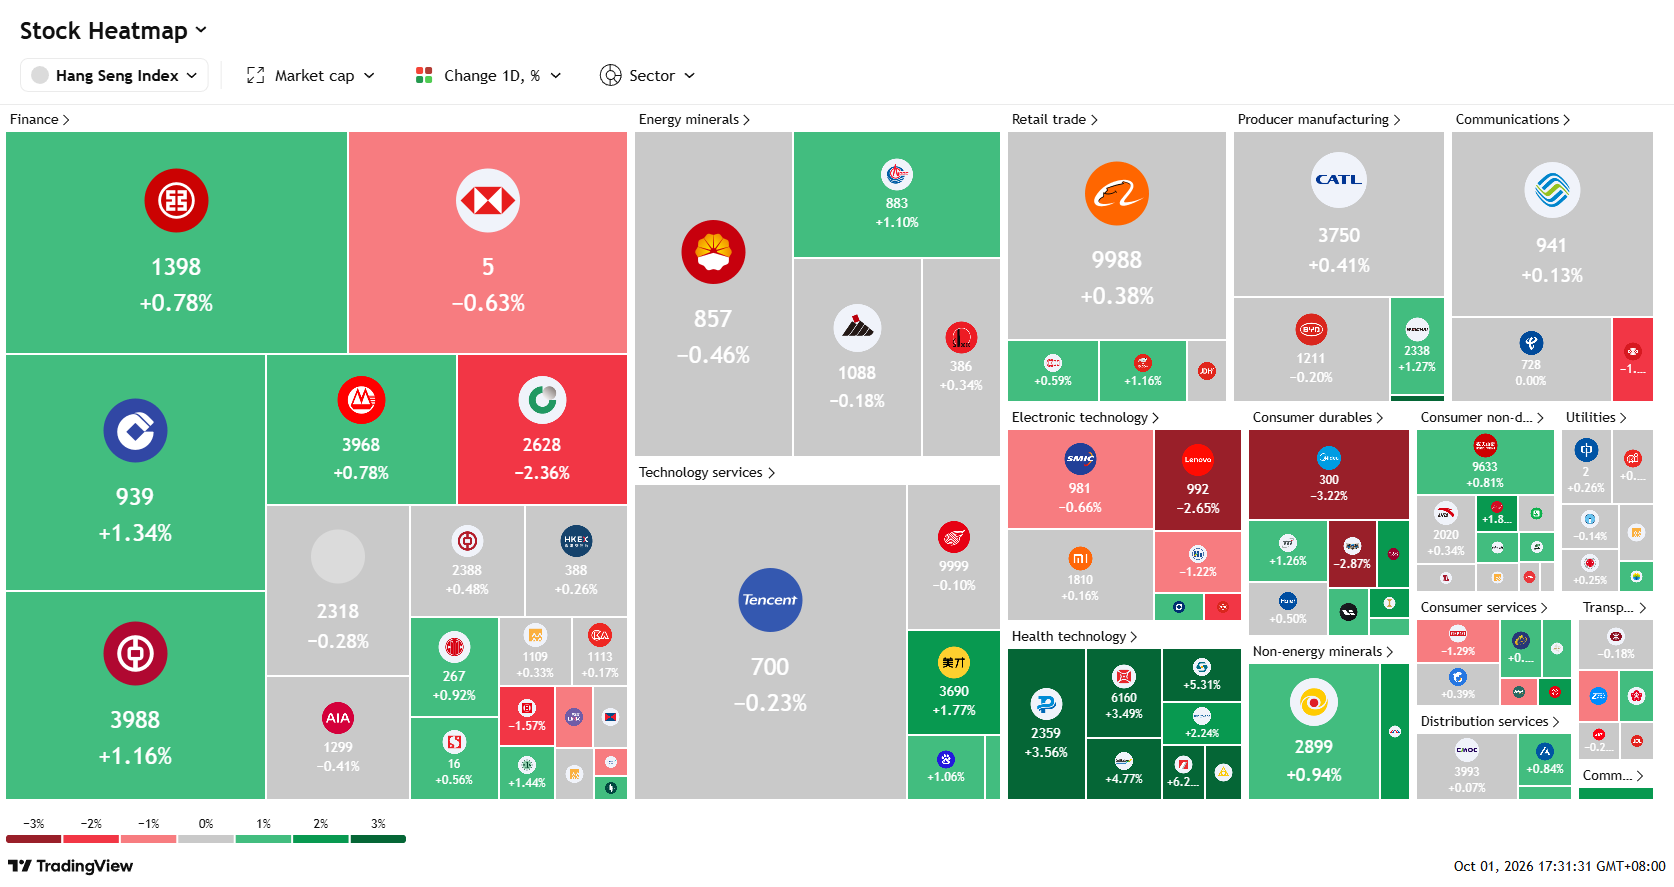
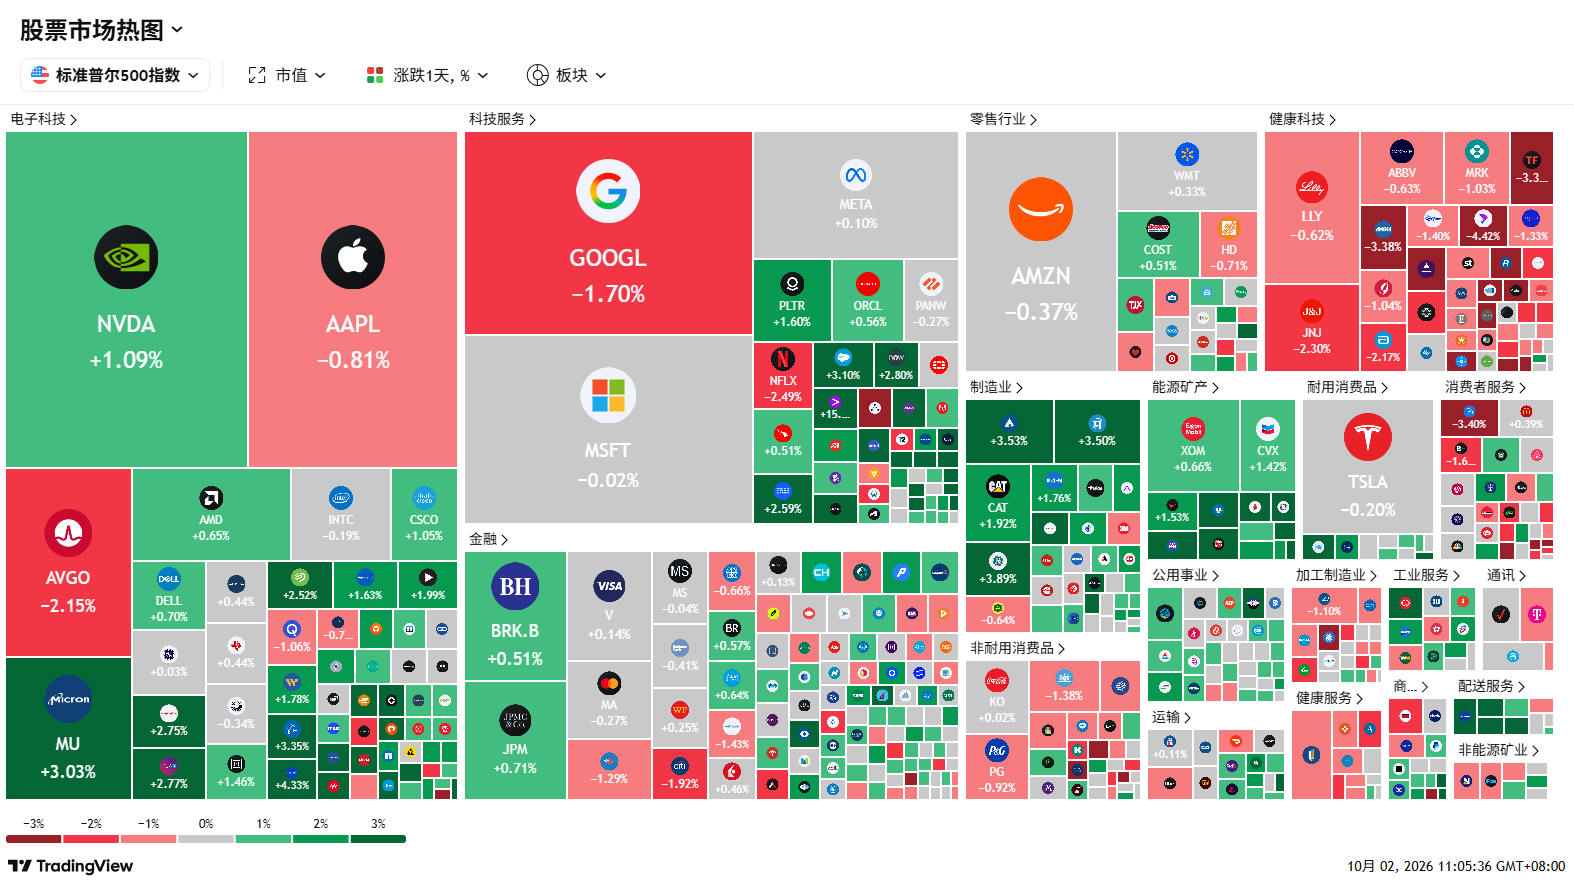
行业板块表现

^ Back to Top

新加坡

买入

VMS SP

Venture Corporation

AI基础设施需求驱动业绩复苏、产品周期迎来拐点、高价值工程模式保障利润率韧性

买入价
0
目标价
0
止损价
0

关键见解 #1

AI基建拉动业绩重回增长轨道,终结三年收缩期。

在经历连续三年的业务收缩后,AI基础设施的强劲需求正推动Venture重回增长。2026年第二季度复苏势头加速,营收同比增长12.5%,净利润增长10.3%。其中,涵盖测试与测量、网络与通信及半导体相关设备的投资组合B(Portfolio B) 同比激增25.7%,直接受益于AI基建支出的爆发。2026年上半年,投资组合B营收大增18.6%至9.16亿新元,成功对冲了面向消费者业务的疲软。这为投资者提供了一种差异化参与AI资本开支的途径——通过底层测试、网络及半导体设备切入,而无需押注单一芯片架构或特定终端客户。

关键见解 #2

11亿新元净现金构筑安全垫,支撑新项目拓展与股东回报。

截至6月底,公司账面净现金高达11.1亿新元,占当时总市值的约24%。更重要的是,其盈利模式建立在高价值工程设计与研发之上,而非低毛利的商品化代工制造。极其稳健的资产负债表不仅赋予管理层灵活投资新项目(如AI、生命科学及医疗技术)的底气,也确保了在周期复苏阶段能够维持稳定的股息派发,提供坚实的下行保护。

重申买入

NTTDCR SP

NTT数据中心房地产投资信托

AI与云需求驱动高质量数据中心供需趋紧、租金强劲调升、发起人资产注入构筑长期增长空间

买入价
0
目标价
0
止损价
0

关键见解 #1

AI与云需求持续收紧高质量数据中心产能,内生增长强劲。

在电力供应和审批严格限制新增产能的成熟市场,超大规模云服务商(hyperscaler)的AI资本开支与云基础设施扩张,为数据中心租赁提供了坚实的结构性支撑。2027财年第一季度,NTT DC REIT的承诺入住率高达99.2%(实际物理入住率为95.9%),大部分新签租赁预计将从2027财年第三季度起实质性贡献收入。此外,租金调升表现极为强劲,整体达+13.4%,其中SG1数据中心项目与NTT的主服务协议(MSA)续约更实现了23%的租金大幅上调。这为公司提供了清晰可见的内生收入增长路径,无需单纯依赖外部收购即可实现盈利扩张。

关键见解 #2

发起人(Sponsor)储备资产丰厚,中长期收购有望使投资组合翻倍。

NTT DC REIT的发起人优先购买权(ROFR)管道中,包含了约130MW的近期潜在收购项目,而当前投资组合总容量约为91MW。管理层计划在未来三到五年内逐步完成这些资产的注入,这意味着中长期资产规模有望实现翻倍以上的增长。此外,该信托于9月21日正式纳入富时EPRA Nareit全球发达市场指数,预计将显著拓宽机构投资者基础并提升交易流动性。当前单位价格约0.92(对比大华银行1.31的目标价),若已承诺的租赁顺利转化为实际收入,且首个发起人支持的收购项目能在避免过度股权稀释的前提下顺利落地,当前估值具备极具吸引力的风险回报比。

香港

买入

1093 HK

石药集团

License-out(授权出海)变现驱动盈利爆发、ADC管线加速推进、代谢疾病领域构筑期权价值

买入价
0
目标价
止损价
0

关键见解 #1

创新药授权出海(License-out)动能强劲,成为实质性盈利引擎。

2026年上半年,石药集团营收同比激增40.1%至185.9亿元人民币,核心归母净利润更是大幅飙升165.8%至61.6亿元人民币,主要得益于其创新管线商业化价值的集中兑现。其中最引人注目的是与阿斯利康(AstraZeneca)达成的战略合作,涵盖8个长效多肽项目,不仅斩获12亿美元首付款,更锁定高达173亿美元的潜在里程碑付款。此外,8月公司还从阿斯利康获得另一项独立siRNA合作的3,000万美元首付款。这些重磅交易不仅有力验证了石药底层研发平台的全球竞争力,更为其后续研发提供了充沛的非稀释性资金,彻底摆脱了单纯依赖国内药品销售造血的传统模式。
关键见解 #2

核心管线跨越早期阶段,向注册性(上市)资产加速转化。

石药目前拥有多个后期临床项目,正逐步降低对传统仿制药及老产品的盈利依赖。9月24日,其JMT101联合奥希替尼一线治疗EGFR外显子20插入突变非小细胞肺癌(NSCLC)的III期临床试验取得了积极的顶线结果;同时,核心ADC药物SYS6010在国内针对肺癌和食管癌斩获多项“突破性治疗药物”认定。此外,公司正推进白蛋白结合型多西他赛进入III期乳腺癌临床研究,并持续丰富其ADC产品矩阵。

重申买入

1548 HK

金斯瑞生物科技

AI药物研发基础设施定位获巨头验证、运营杠杆加速释放、ProBio分拆上市解锁隐藏估值

买入价
0
目标价
0
止损价
0

关键见解 #1

与礼来(Eli Lilly)战略合作,确立“AI药物发现基础设施”核心卡位。

金斯瑞近期最强的催化剂是9月16日与礼来旗下AI/ML药物发现平台Lilly TuneLab达成的合作。金斯瑞将提供关键的“湿实验室(wet-lab)”服务,负责将AI生成的药物分子预测转化为经实验验证的真实生物学数据,精准卡位“计算发现”与“物理测试”之间的核心桥梁。此前,公司2026年上半年AI赋能药物发现收入已连续第三个半年实现同比翻倍。市场对此反应极其热烈,股价在9月17日大涨14.3%,次日再涨5.7%,表明投资者正逐步将其从“传统生命科学试剂与耗材供应商”重估为具备高溢价的“AI生物科技基础设施平台”。

关键见解 #2

ProBio分拆与重磅AI资本开支,构筑下一轮估值跃升引擎。

金斯瑞已获港交所批准,推进旗下生物药及先进疗法CDMO平台ProBio的分拆上市(同时保留控制权),这为兑现该高增长业务的独立估值、释放母公司隐藏价值提供了明确契机。此外,公司9月通过股份配售净募资约23.3亿港元,其中约70%将专项用于扩充AI药物发现的生产产能与基础设施,另外20%用于AIDD(AI药物发现)相关研发、数字化整合及全球扩张。

美国

买入

PFE US

辉瑞

以肿瘤学为首的盈利复苏,受益于研发管线催化剂与成本管控

买入价
0
目标价
0
止损价
0

关键见解 #1

PADCEV增长与ESMO催化剂强化后新冠时期的投资组合。

辉瑞的基础业务正在改善,较新产品抵消了新冠相关收入的下滑,2026年第二季度剔除Comirnaty与Paxlovid的收入按实际汇率计算增长5%,已上市/收购产品则增长18%。PADCEV是关键贡献者,收入按实际汇率计算增长23%,而其7月获FDA扩大标签至围手术期肌层浸润性膀胱癌、无论是否符合顺铂资格,扩大了可及市场;在2026年10月23日至27日的ESMO大会上,辉瑞将发布45篇肿瘤学摘要,包括11场口头报告,涵盖PADCEV及atirmociclib、tivunatamig等后期候选药物,提供多项近期研发管线催化剂。

关键见解 #2

持续的肿瘤学创新支撑对下一代癌症疗法的需求。

肿瘤学仍是最大的制药治疗市场,2025年达到约2910亿美元,IQVIA预测2026至30年复合年增长率约10%,因新治疗模式日益重塑癌症诊疗。抗体药物偶联物与双特异性抗体预计将成为肿瘤学支出的更大贡献者,支撑辉瑞在收购Seagen后的战略及其对PADCEV等资产与其他下一代肿瘤疗法的聚焦。

重申买入

LLY US

礼来

通过每周一次胰岛素及管线扩展延长其增长跑道

买入价
0
目标价
0
止损价
0

关键见解 #1

Onswik强化糖尿病业务,同时外部合作拓展管线选择权。

FDA批准Onswik——礼来针对成人2型糖尿病的每周一次基础胰岛素——为本已广泛的心血管代谢产品组合(涵盖胰岛素、肠促胰素及其他疗法)增添了一款差异化治疗方案。Onswik在涉及超过3,400名患者的QWINT III期项目中达到主要终点,可将基础胰岛素注射次数从每年约365次减少至52次;与此同时,礼来与InnoCare的新合作聚焦多达五个新药项目,潜在开发和商业里程碑付款最高达32.5亿美元,拓宽了其更长期的发现管线。

关键见解 #2

糖尿病患病率上升支撑对更简便慢性病治疗的需求。

糖尿病仍是结构性增长的医疗负担,美国约有4,010万人(约八分之一)患有该病,而全球2024年有5.89亿成人患有糖尿病,预计到2050年将增至8.53亿。由于2型糖尿病占大多数病例,减少治疗负担和提升便利性的疗法应变得日益重要,支撑对每周一次胰岛素等差异化产品以及礼来更广泛心血管代谢业务的长期需求。

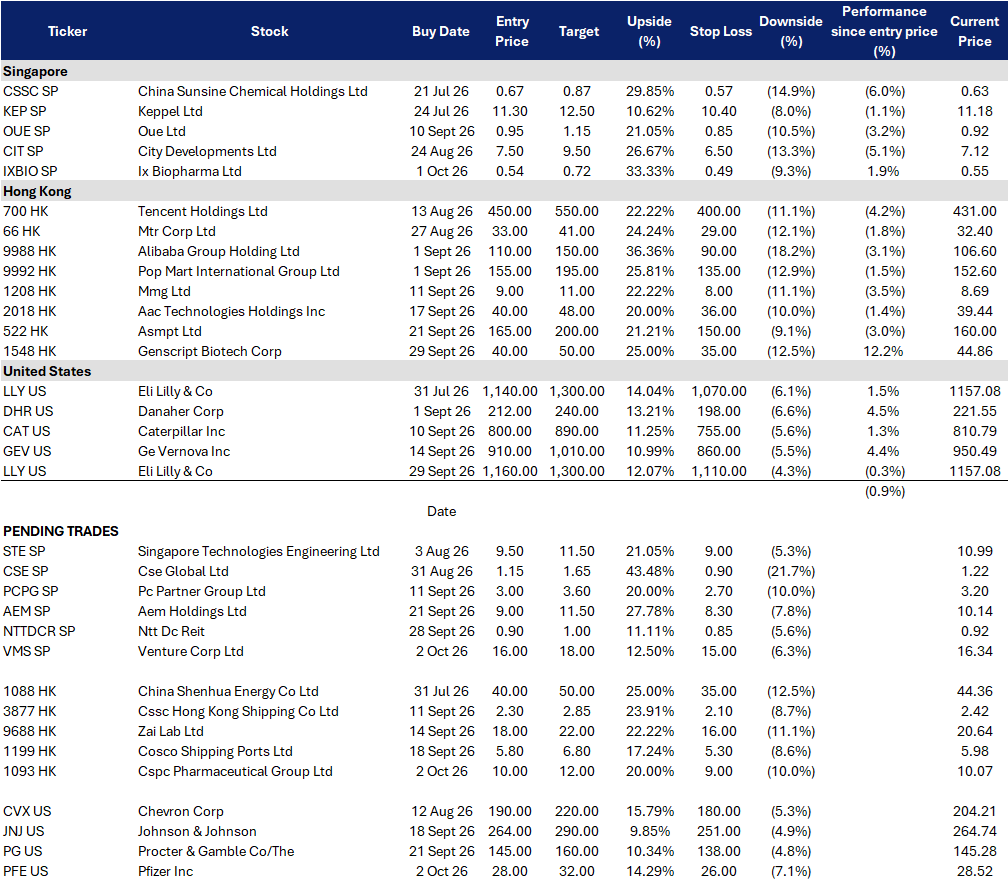
交易龙虎榜

TAKE PROFIT

STOCKS

    ADD

    STOCKS

    • Ix Biopharma Ltd (IXBIO SP) at SG$0.54
    • Eli Lily & Co (LLY US) at US$1160
    CUT

    STOCKS

    • Asl Marine Holdings Ltd (ASL SP) at SG$0.27
    • Tesla Inc (TSLA US) at US$350