TRADING IDEAS

今日精选:股票 | 2026年10月19日

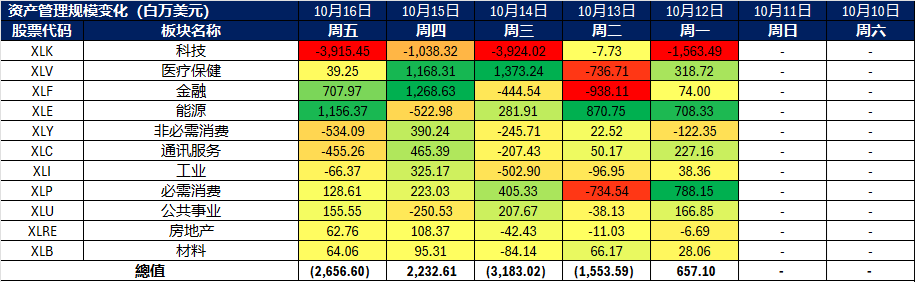
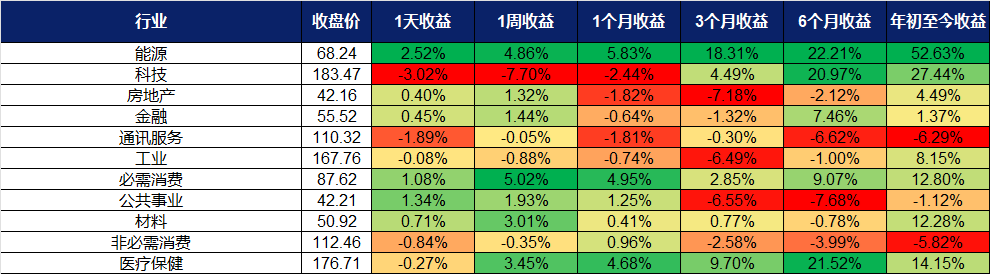
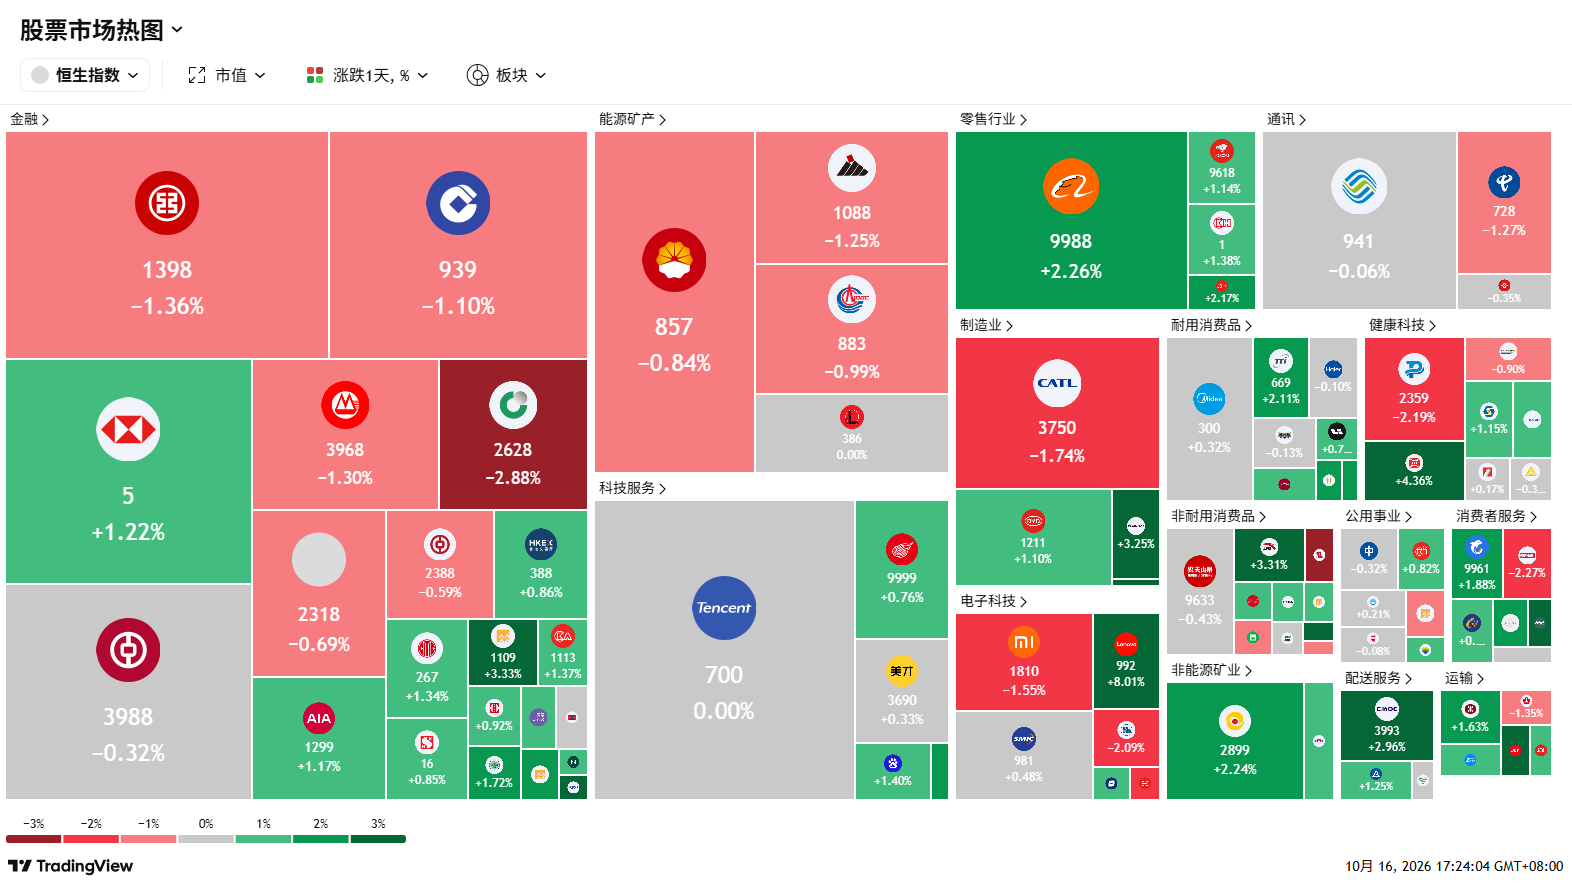
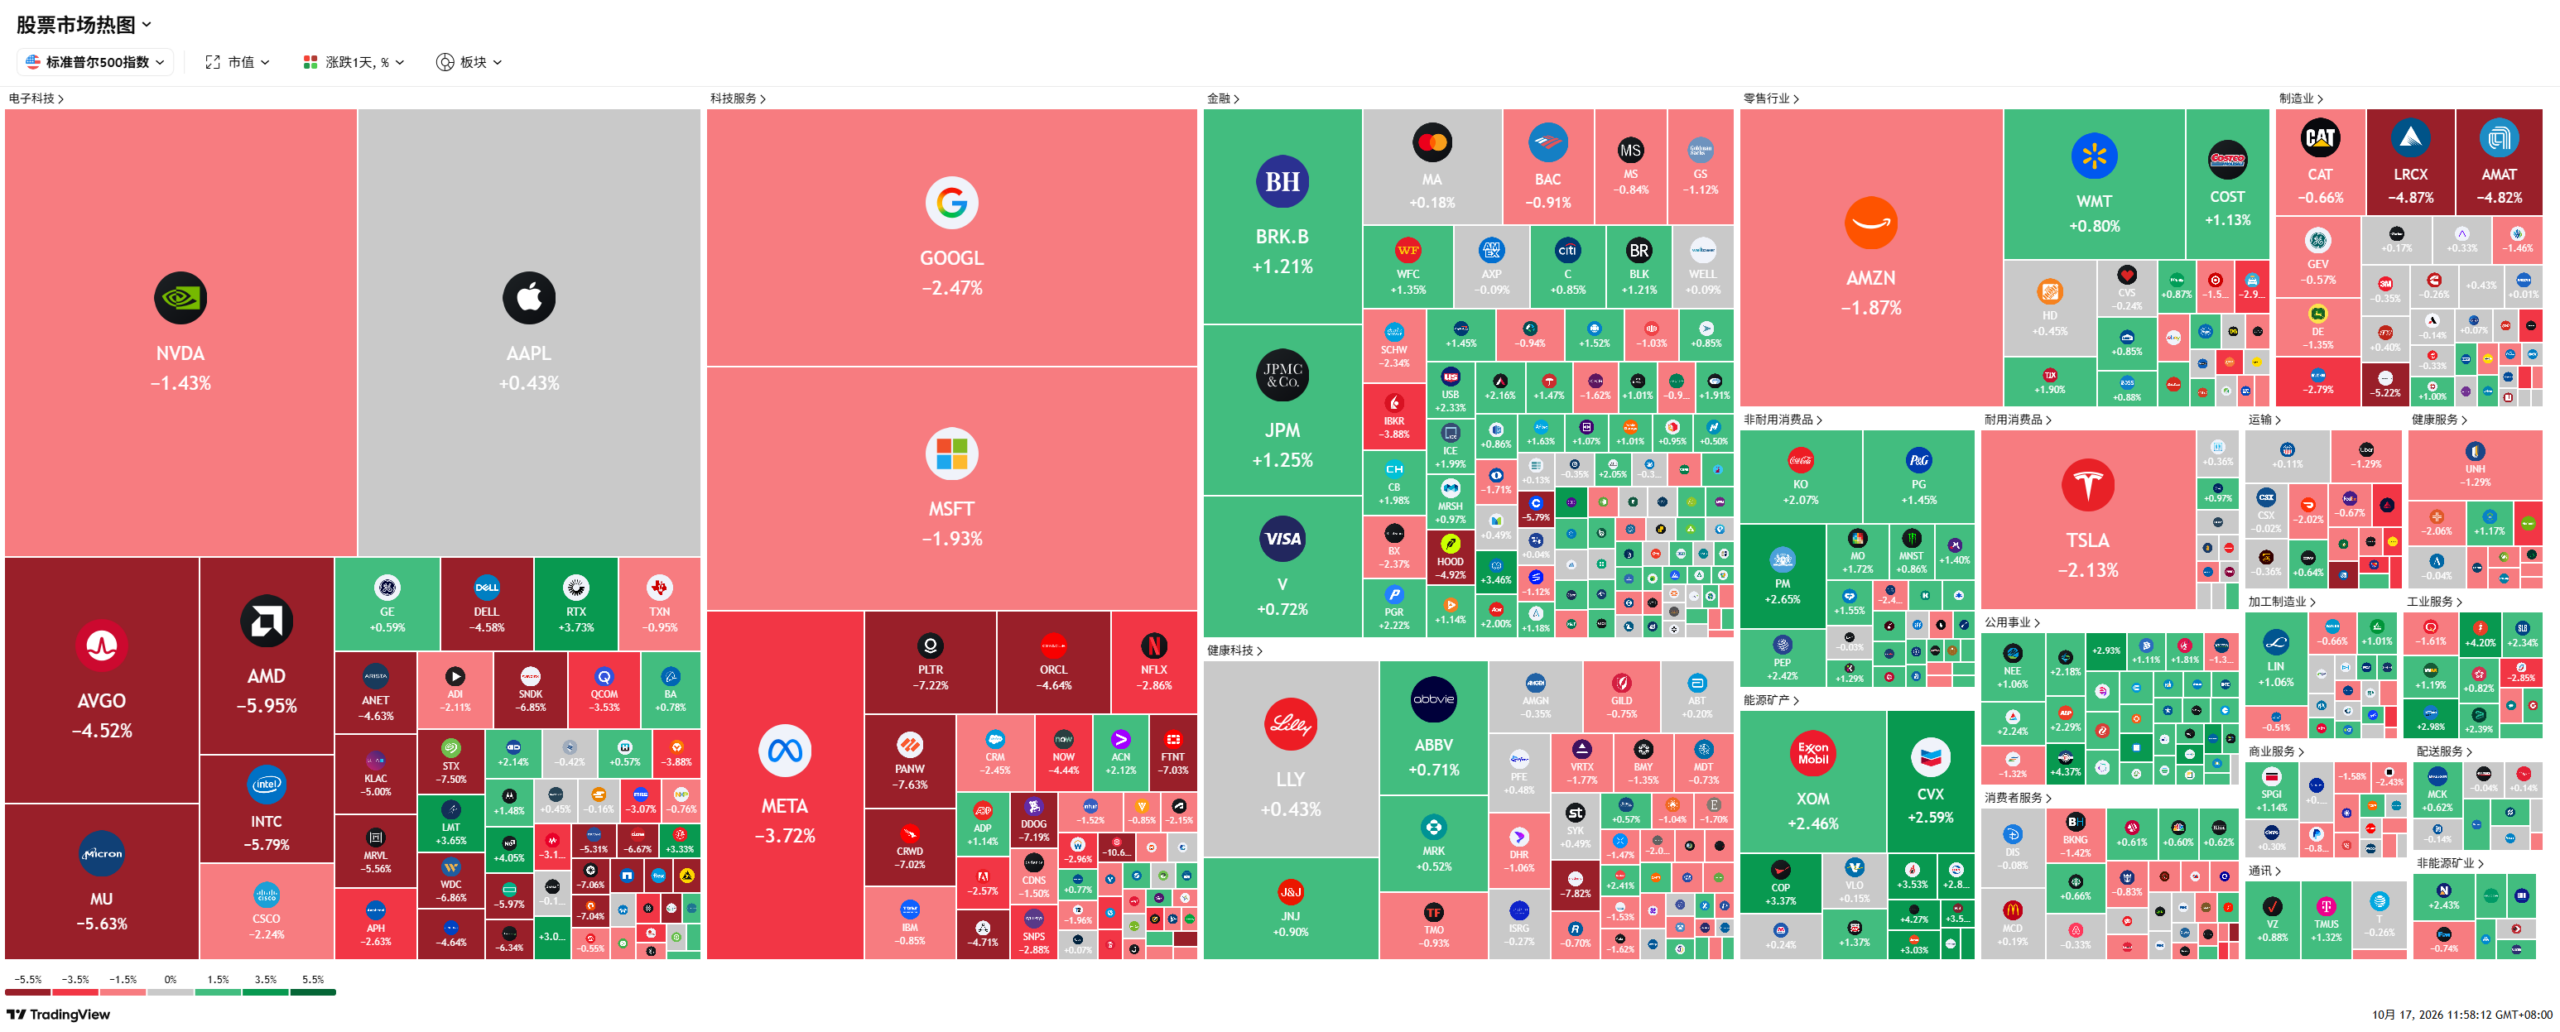
行业板块表现

^ Back to Top

新加坡

买入

TOKU SP

Toku Ltd

营收增长加速、AI客户体验(AI-CX)应用落地、运营杠杆释放

买入价
0
目标价
0
止损价
0

关键见解 #1

企业AI应用跨越实验阶段,实质性切入客服部署核心工作流。

Toku精准卡位企业通信与应用AI的交汇点,当前企业正加速将AI直接嵌入客户联络中心(Contact-Centre)的工作流中。近期的战略合作进一步强化了这一卡位优势:10月,Toku扩大了与Zoom的合作,为亚太区14个市场的Zoom Contact Center提供运营商级别的连接服务;同时,与Core42的合作使其能够在阿联酋的主权云基础设施上进行部署。这些合作不仅拓宽了分销渠道,更在数据驻留、合规性及连接稳定性要求极高的受监管市场中,构筑了极具壁垒的竞争优势。

关键见解 #2

下半年商业转化加速,管理层大幅上调2026财年营收指引。

管理层已将2026财年的营收增长指引大幅上调至20%以上,显著高于7月份“下半年增速仅略超上半年(13.0%)”的保守预期。以2025财年3,480万美元的营收基数计算,新指引意味着2026财年总营收将突破4,180万美元;鉴于上半年已实现1,880万美元,下半年营收需实现超26%的强劲增长。这表明自半年报发布以来,公司的商业订单转化速度已出现实质性跃升。截至9月底,公司在手订单簿达约3,540万美元,较6月增长20.8%,较IPO招股书时期大增51.3%,为这一乐观指引提供了极其坚实的底层数据支撑。

重申买入

UOB SP

大华银行

东盟(ASEAN)特许经营网络驱动增长、财富管理动能强劲、高确定性资本回报

买入价
0
目标价
0
止损价
0

关键见解 #1

银行板块整体回调砸出更优布局窗口,基本面韧性依旧。

受花旗(Citi)下调OCBC评级、市场对三季度盈利走软的担忧,以及全球债券收益率攀升等因素影响,新加坡银行板块遭遇集体抛售。UOB股价从10月初的43新元以上回落至10月8日的40.25新元。这一轮下跌主要是板块性情绪波动,而非UOB自身基本面恶化。运营层面,2026年第二季度净利润同比仍增长10%至15亿新元,在净息差(NIM)承压的背景下贷款仍实现5%的增长。目前股价已回升至41.20新元附近,但仍低于近期高点,在11月4日三季度业绩更新披露前,当前位置提供了更具吸引力的入场时机。

关键见解 #2

股份回购与稳定分红构成实质支撑,穿越盈利放缓期。

UOB维持中期股息每股0.88新元(派息率约50%),同时持续推进20亿新元的资本回报回购计划。截至7月,该回购计划已完成约40%,且10月仍在执行中——例如10月12日以约40新元的价格回购并注销7万股。更为关键的是,公司核心一级资本充足率(CET1)高达15.4%,即使未来NIM逐步正常化,仍有充足的资本空间维持股东回报。

香港

买入

2020 HK

安踏体育用品有限公司

多品牌矩阵展现强韧性、高端户外引领结构性增长、入股彪马(PUMA)构筑全球化重估期权

买入价
0
目标价
止损价
0

关键见解 #1

高端户外与专业细分运动,构筑中国运动鞋服市场最强需求韧性。

尽管国内整体宏观消费环境依然充满挑战与竞争,安踏凭借在参与度高、高端化趋势明显的细分赛道(如户外、跑步、球拍运动及机能服饰)的深厚布局,持续跑赢行业大盘。2026年上半年,集团营收同比增长12.9%至435.1亿元人民币,营业利润大增16.1%至117.6亿元,毛利率逆势扩张0.5个百分点至63.9%。管理层给出的差异化增长指引(安踏主品牌低单位数、FILA中单位数、“其他品牌”矩阵20%–25%的高增长)充分印证:以迪桑特、可隆为代表的高端户外品牌矩阵,依然是驱动公司跨越周期的核心增长引擎。

关键见解 #2

重磅入股彪马(PUMA),开启全球化战略与估值重塑的新篇章。

10月7日,安踏斥资15.1亿欧元完成对PUMA 29.06%股权的收购,正式成为这家全球知名运动品牌的最大股东。此举蕴含巨大的战略机遇:安踏有望将其在FILA及户外品牌上验证成功的 “多品牌运营方法论”,复制赋能给这个在中国市场潜力尚未被充分挖掘的全球品牌。值得注意的是,安踏明确表示将保留PUMA独立的品牌身份,而非寻求全面私有化收购。这一策略不仅有效规避了短期的跨国整合风险,更保留了PUMA未来业绩反转带来的巨大上行期权。

重申买入

1810 HK

小米集团

电动车业务规模化放量、智能手机利润率迎修复、自研AI芯片构筑重估期权

买入价
0
目标价
0
止损价
0

关键见解 #1

智能手机行业步入下行周期,电动车与新业务强势对冲基本盘压力。

2026年第三季度,受内存短缺及零部件成本攀升影响,全球智能手机出货量同比下滑20%,小米出货量亦下降超30%(公司主动采取“保利润、弃低端份额”的防御策略)。然而,小米的多元化布局正展现出极强的抗周期韧性:2026年上半年,智能电动车、AI及创新业务营收达448亿元人民币(同比+12.3%);在国内乘用车大盘下滑20%的逆境下,汽车交付量逆势大增17.7%至18.5万辆。9月汽车交付量更是环比激增33%至约4万辆,这得益于产品线从纯电(SU7/YU7)成功向增程式车型矩阵拓展。这一结构性转变正推动小米彻底摆脱“单一手机硬件厂”的传统估值框架。

关键见解 #2

自研芯片与AI生态深度融合,开启“底层垂直整合”的第二重估逻辑。

继第一代O1芯片赋能超百万台设备后,小米于8月重磅推出基于台积电3nm工艺的第二代Xring O3处理器。此外,公司正持续研发专用于AI推理与自动驾驶的Xring系列定制芯片,累计半导体研发投入已超200亿元人民币,拥有一支超3,000人的庞大芯片设计团队。这种深度的底层垂直整合,不仅能逐步降低对高通、联发科等外部供应商的依赖并提升硬件毛利,更能将智能手机、智能汽车与AIoT生态在底层算力与系统调度上彻底打通,构筑极深的技术护城河。

美国

买入

NHC US

美国国家医疗保健公司

Medicare报销费率上调顺风、入住率稳步复苏、收购底层房产实现资产重估与成本优化

买入价
0
目标价
0
止损价
0

关键见解 #1

Medicare报销费率上调叠加入住率复苏,同店收入增长迎来极佳环境。

美国联邦医疗保险和医疗补助服务中心(CMS)宣布,自2026年10月1日起,将2027财年专业护理机构(SNF)的Medicare支付费率上调2.4%,预计将为全行业新增约8.83亿美元的支付额。NHC的基本面已显现改善迹象:2026年二季度专业护理入住率达90.1%(去年同期为89.4%),同时Medicare和管理式医疗(Managed-care)的日均支付率分别提升了2.2%和2.9%。此外,田纳西州医疗补助(Medicaid)报销额度的上调预计每年将额外贡献约200万美元收入。在专业护理人员短缺和床位供给受限的行业背景下,入住率的提升与报销费率的上调形成共振,为同店设施的营收与利润增长提供了极为有利的顺风环境。

关键见解 #2

5.6亿美元NHI资产收购:化沉重租金负担为自有核心资产。

7月1日,NHC斥资5.6亿美元从National Health Investors(NHI)收购了旗下32家专业护理机构和3家独立生活设施底层的房地产资产,并彻底终止了现有的主租赁合同。关键在于,NHC原本就是这些设施的长期运营商,因此相较于传统的外部并购,此举几乎消除了运营整合风险。管理层预计,长期来看资产所有权的转移将对盈利和现金流产生显著的增厚效应(accretive),尽管该交易通过新增4.75亿美元的定期贷款引入了更高的短期财务杠杆。这一战略举措使NHC从“部分承租方”转变为核心运营资产的绝对所有者,不仅增强了对设施的控制力,更彻底消除了长期租金上涨风险,优化了长期的经济模型。

重申买入

HCA US

HCA Healthcare Inc.

具规模的医疗保健网络,处于医院与门诊需求上升的有利位置

买入价
0
目标价
0
止损价
0

关键见解 #1

网络投资、人力发展与回购支撑每股盈余成长。

HCA持续运用其在190家医院及约2,600个门诊据点的规模,2026年第二季营收年增8.7%至202亿美元,同院入院数成长2.5%,调整后每股盈余成长11%。该公司维持2026年50亿至55亿美元的资本支出,而其近期收购服务超过8,000名学生的College of Health Care Professions,强化了HCA内部的医疗保健人才管道;连同第二季21亿美元的股票回购及剩余72亿美元的回购授权,这些投资为中期产能与每股盈余成长提供多重杠杆。

关键见解 #2

人口老化与向门诊照护转移支撑医疗保健使用率。

美国医疗保健需求的结构性成长应支撑HCA的医院与门诊网络,CMS预测全国医疗保健支出到2034年每年成长5.4%,高于GDP成长的4.1%,而医院支出预计每年上升5.2%。与此同时,照护持续从传统医院环境向外转移,门诊量预计到2035年增加约18%,有利于像HCA这样能在医院、手术中心、急诊室、紧急照护与医师诊所之间捕捉患者的规模化系统。

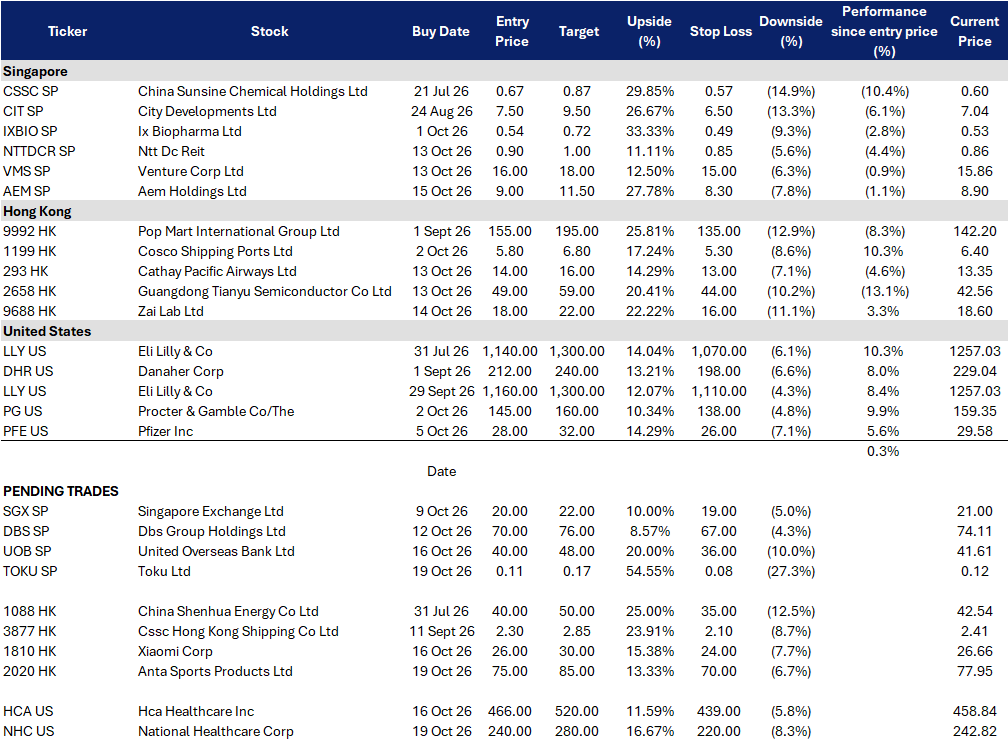
交易龙虎榜

TAKE PROFIT

STOCKS

  • Amgen Inc (AMGN US) at US$440
ADD

STOCKS

–

CUT

STOCKS

  • Everpure Inc (P US) at US$135