TRADING IDEAS

今日精选:股票 | 2026年9月18日

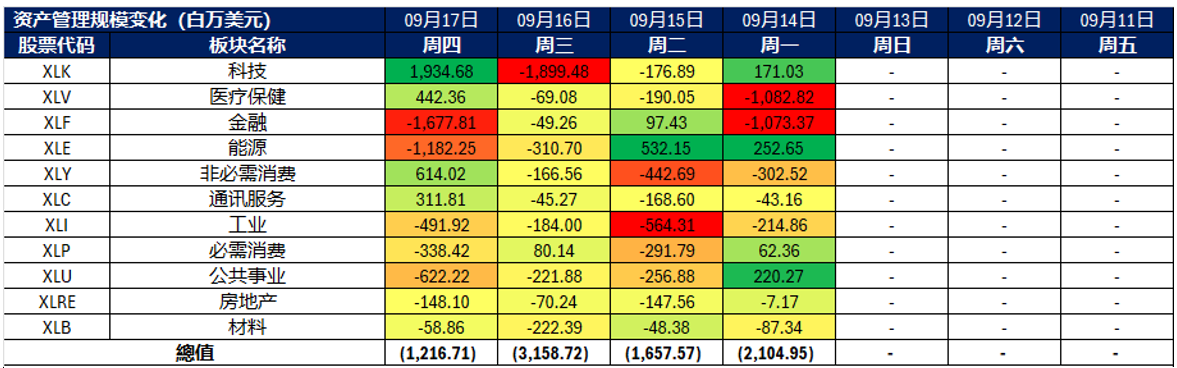
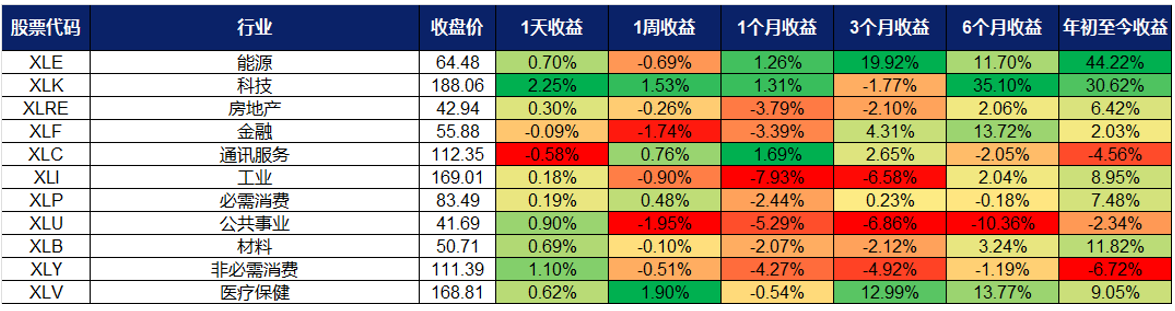
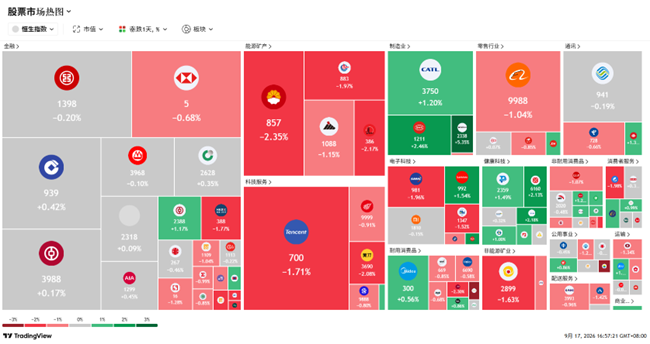
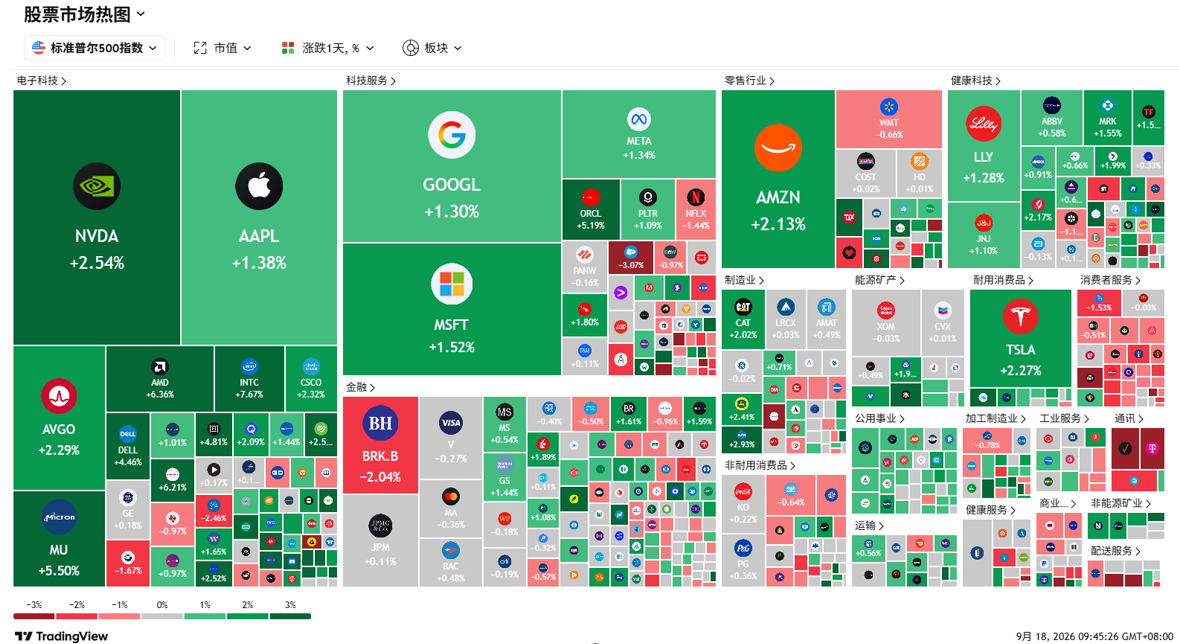
行业板块表现

^ Back to Top

新加坡

重申买入

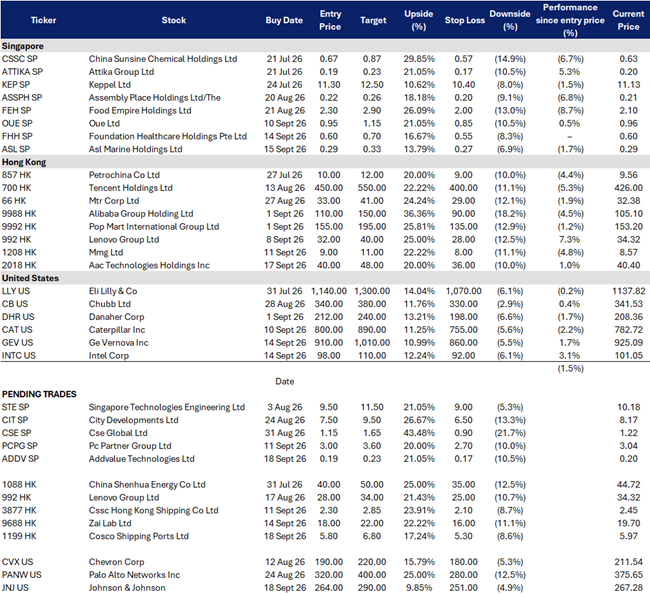
FHH SP

Foundation Healthcare Holdings

私立专科医疗市场整合空间广阔、利润率迎修复拐点、IPO后估值错杀提供重估潜力

买入价
0
目标价
0
止损价
0

关键见解 #1

新加坡私立专科市场高度分散,提供长期整合与扩张跑道。

尽管按专科医生和诊所数量计算,Foundation Healthcare已是新加坡主要私立专科集团中规模最大的一家,但其2025财年收入仅占新加坡私立专科市场的7.2%,展现出巨大的行业整合潜力。截至2026年6月,公司医疗网络已扩充至108名专科医生(另有4名已签约或入职),管理层预计2026年下半年将重启外延并购步伐。2026年上半年,公司总收入同比增长20.2%至1.292亿新元(其中专科服务贡献1.257亿新元),充分验证了“内部招募+外部并购”双轮驱动营收增长的有效性。

关键见解 #2

IPO后估值回调留出安全边际,执行面改善将释放巨大重估空间。

公司于7月以0.76新元上市,尽管营收维持两位数高增,股价却回调至0.64–0.65新元附近(较发行价折让约15%)。目前市场分析师平均目标价达1.05新元(区间1.00–1.10新元),若管理层能如期实现利润率修复并重启具增厚效应(accretive)的并购,股价具备显著的上行空间。此外,自2026年下半年起,公司将实现旗下所有专科诊所的100%全资控股,彻底消除少数股东权益(minority interests),这将使账面利润更完整地归属于上市公司股东,直接提升每股收益(EPS)含金量与财务透明度。

重申买入

ADDV SP

Addvalue Technologies

太空通信连接应用加速普及、订单簿提供高业绩能见度、经常性通信服务费(airtime)带来上行期权

买入价
0
目标价
0
止损价
0

关键见解 #1

低轨(LEO)卫星激增催生“永远在线”的太空通信需求,IDRS技术加速商业化落地。

Addvalue的IDRS(星间数据中继系统)允许低轨卫星通过地球同步轨道(GEO)中继网络进行通信,而无需等待传统地面站的过境窗口,从而实现近实时的指令下达与数据传输。该技术的市场采用正持续扩大:2026年6月,公司从三家客户(含一家新客户)处斩获510万美元的IDRS新订单,应用于地球观测和在轨服务任务;此前4月已宣布290万美元订单,且至9月仍在持续签约。这一连串的订单胜利有力印证了:随着全球卫星星座规模的快速扩张,IDRS正从早期的技术验证阶段,实质性迈向更广泛的商业化应用阶段。

关键见解 #2

营收高增获庞大且多元的订单管线支撑,盈利质量显著改善。

2026财年公司营收同比大增59.9%至2,480万美元,其中94%以上由SPC(卫星通信)和ADR(数据中继)两大核心业务贡献。SPC收入增长60.7%,ADR收入增长56.4%,表明公司的增长引擎已实现多元化,不再依赖单一产品线。同时,毛利率稳守在52.1%的强劲水平,净利润更是从200万美元大幅翻倍至480万美元。6月的IDRS订单将公司在手订单簿推高至2,335万美元,而9月4日宣布的额外500万美元SPC和ADR订单,进一步夯实了2027财年的收入能见度与增长确定性。
香港

重申买入

9688 HK

再鼎医药

研发管线步入成熟期、商业化收入企稳、核心管线zoci迎来密集催化剂

买入价
0
目标价
0
止损价
0

关键见解 #1

本土创新资产获全球认可,从“License-in”向“全球变现”模式跨越。

中国创新药板块情绪正随本土资产的全球竞争力提升而改善。再鼎医药正从主要依赖中国区授权引入(License-in)的模式,转向开发具备全球竞争力的自研及合作资产。最典型的代表是其DLL3靶向ADC药物zoci(针对小细胞肺癌及神经内分泌癌),该药已获FDA快速通道资格及FDA/EMA双重孤儿药资格。zoci的全球III期临床计划于2026年下半年启动,且一线SCLC联合用药数据预计将在ESMO 2026大会上公布。若数据读出积极,将有力证明再鼎具备打造“全球可变现资产”的能力,彻底打破市场对其仅为“海外药物国内商业化代理”的刻板印象。

关键见解 #2

商业化基本盘企稳,充沛现金储备支撑2027年重回增长轨道。

2026年第二季度公司总收入1.063亿美元,虽同比微降但环比回升;其中净产品收入环比增长11%,主要得益于ZEJULA(则乐)销售企稳及VYVGART(卫伟迦)实现两位数销量增长。此外,KarXT已在中国大陆正式商业化,TIVDAK也于6月获NMPA批准上市,商业化矩阵持续扩充。管理层指引业务将于2027年恢复实质性增长,这一商业化造血能力的修复,将为日益庞大的全球临床研发开支提供坚实支撑。同时,截至6月底公司账面仍保有7.175亿美元的现金及短期投资,资产负债表极具韧性,足以支撑管线推进与潜在的外部合作。

重申买入

1199 HK

中远海运港口有限公司

集装箱吞吐量稳健增长、海外码头规模化扩张、秘鲁钱凯港(Chancay)构筑长期增长期权

买入价
0
目标价
止损价
0

关键见解 #1

无惧航运周期波动,全球集装箱吞吐量展现强韧性与经营杠杆。

尽管航运业整体盈利能力有所回落,中远海运港口仍保持强劲增长。2026年上半年,公司总吞吐量达8,020万TEU(同比+7.9%),权益吞吐量达2,450万TEU(同比+7.0%)。营收同比增长12.3%至9.05亿美元,归母净利润大增28.5%至2.34亿美元,充分释放经营杠杆。与集装箱航运公司的核心区别在于:港口主要依赖吞吐量与码头服务费创收,使其免受海运费率下跌的直接冲击,同时又能持续受益于全球贸易量的稳健底盘。

关键见解 #2

海外码头加速扩张,成为更具爆发力的盈利新引擎。

地域多元化战略正结出硕果:2026年上半年,海外码头吞吐量同比激增18.0%至2,110万TEU,占集团总吞吐量的26.4%;海外权益吞吐量增长12.4%,占比达30.9%。这一结构性转变显著降低了对国内成熟港口业务的依赖,使公司深度切入全球高增长的贸易走廊。尽管受中东地缘局势扰动等局部因素影响,比雷埃夫斯港(-2.9%)与阿布扎比码头(-44.3%)吞吐量短期承压,但海外资产组合的整体扩张速度依然显著快于国内网络。此外,随着秘鲁钱凯港(Chancay)等战略枢纽的逐步落成与产能爬坡,公司有望在南美-亚洲航线中捕获巨大的长期中转与腹地货源期权价值,进一步拔高估值天花板。

美国

重申买入

INTC US

英特尔公司

AI驱动服务器CPU需求复苏、18A先进制程执行力验证、非核心资产变现提供估值期权

买入价
0
目标价
0
止损价
0

关键见解 #1

AI基建催生服务器CPU“第二增长曲线”,无需取代英伟达即可受益。

AI数据中心在大规模部署GPU加速器的同时,也需要海量的主机CPU(Host CPU)进行调度与管理。这一结构性需求推动英特尔服务器业务前景显著改善:2026年第二季度营收同比大增25%至161亿美元,创下15年来最强单季增长;管理层更指引全行业服务器出货量将实现两位数增长,且动能将延续至2027年。这意味着,英特尔无需在AI加速器领域击败英伟达,也能充分分享AI资本开支的红利——其Xeon(至强)处理器作为主机CPU深度嵌入各大AI集群,使数据中心与人工智能事业部(DCAI)直接捕获数据中心计算预算扩张的红利。

关键见解 #2

Altera独立IPO与资产负债表重组,构筑短期价值释放催化剂。

在向银湖资本(Silver Lake)出售控制权(估值87.5亿美元)后,英特尔仍保留Altera 49%的股权。据路透社9月10日报道,Altera正筹备IPO,最早有望于2026年募资超20亿美元。若成功上市,不仅能直接兑现英特尔剩余股权的财务价值,更将有力印证CEO陈立武(Lip-Bu Tan)“剥离非核心资产、将资本聚焦于CPU、AI与晶圆代工(Foundry)” 的战略执行力。此外,公司8月通过股权融资筹集约200亿美元,为庞大的制造扩产计划提供了充裕的流动性。尽管股权融资带来了实质性稀释,但考虑到股价已从9月初的不足90美元强劲反弹至101美元附近,若短期回调至95美元左右,将为博弈后续18A制程突破与Altera上市提供更具性价比的风险回报比。

重申买入

JNJ US

强生公司

具备肿瘤学与心血管双增长引擎的防御型医疗保健龙头

买入价
0
目标价
0
止损价
0

关键见解 #1

非周期性医疗需求支撑盈利韧性。

A相较于可选消费,医疗保健需求受经济景气影响较小,使强生在高利率环境中展现出相对的防御属性。人口老龄化、治疗强度提升,以及对创新药物和医疗手术的持续需求提供了结构性增长;同时,公司涵盖制药与医疗科技(MedTech)的多元业务组合,降低了对单一终端市场的依赖。

关键见解 #2

创新药物与心血管医疗器械维持高于市场的增长。

得益于包括 DARZALEX、CARVYKTI、TECVAYLI 及 RYBREVANT 在内的肿瘤学产品持续强劲,强生 2026 财年第二季度销售额同比增长 6.6% 至 253 亿美元;同时,在电生理学与 Shockwave 等心血管产品的支撑下,医疗科技业务运营销售额增长 3.6%。这种高增长创新药物与持续扩张的心血管技术相结合,使强生具备比传统防御型医疗保健股更强劲的增长前景。

交易龙虎榜

TAKE PROFIT

STOCKS

–

ADD

STOCKS

  • Aac Technologies Holdings Inc (2018 HK) at HK$40
CUT

STOCKS

  • Hong Kong Exchanges & Clearing Ltd (388 HK) at HK$386