TRADING IDEAS

今日精选:股票 | 2026年9月14日

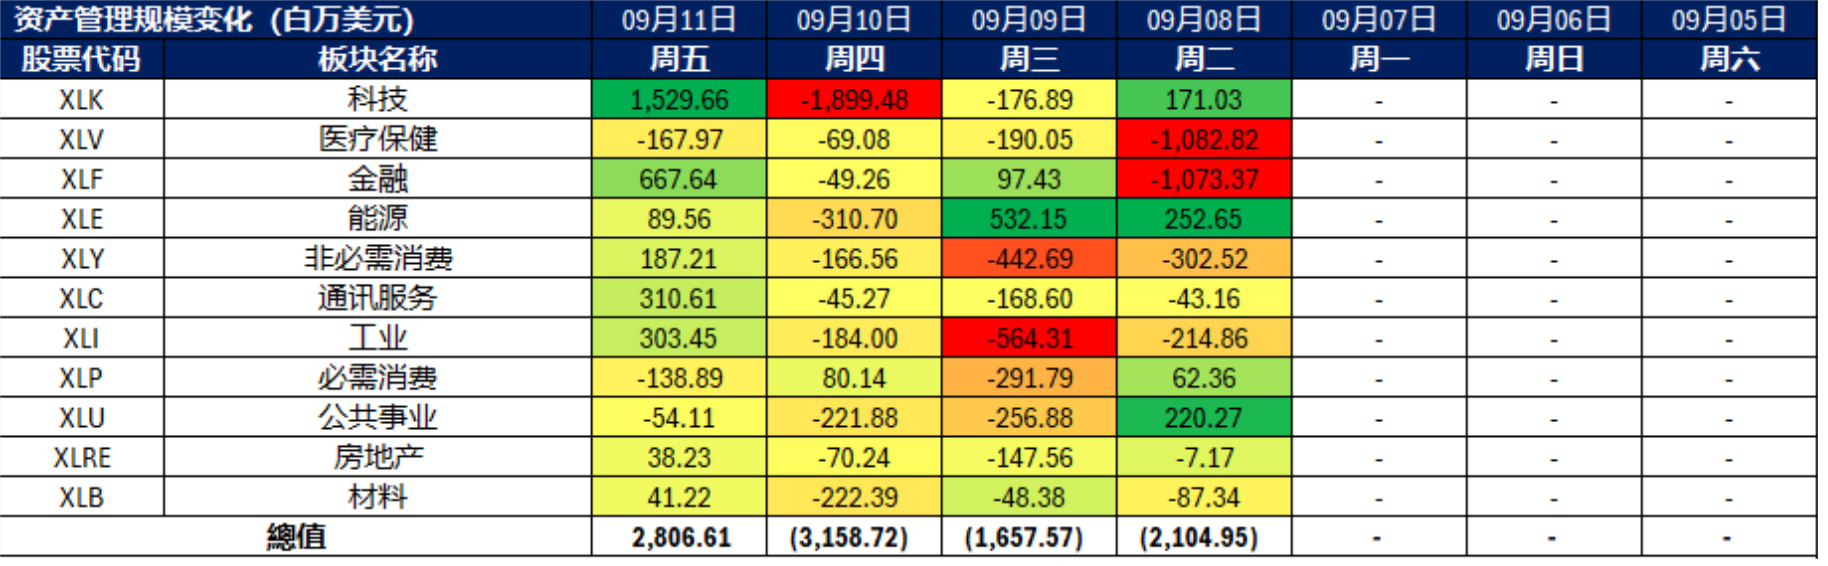
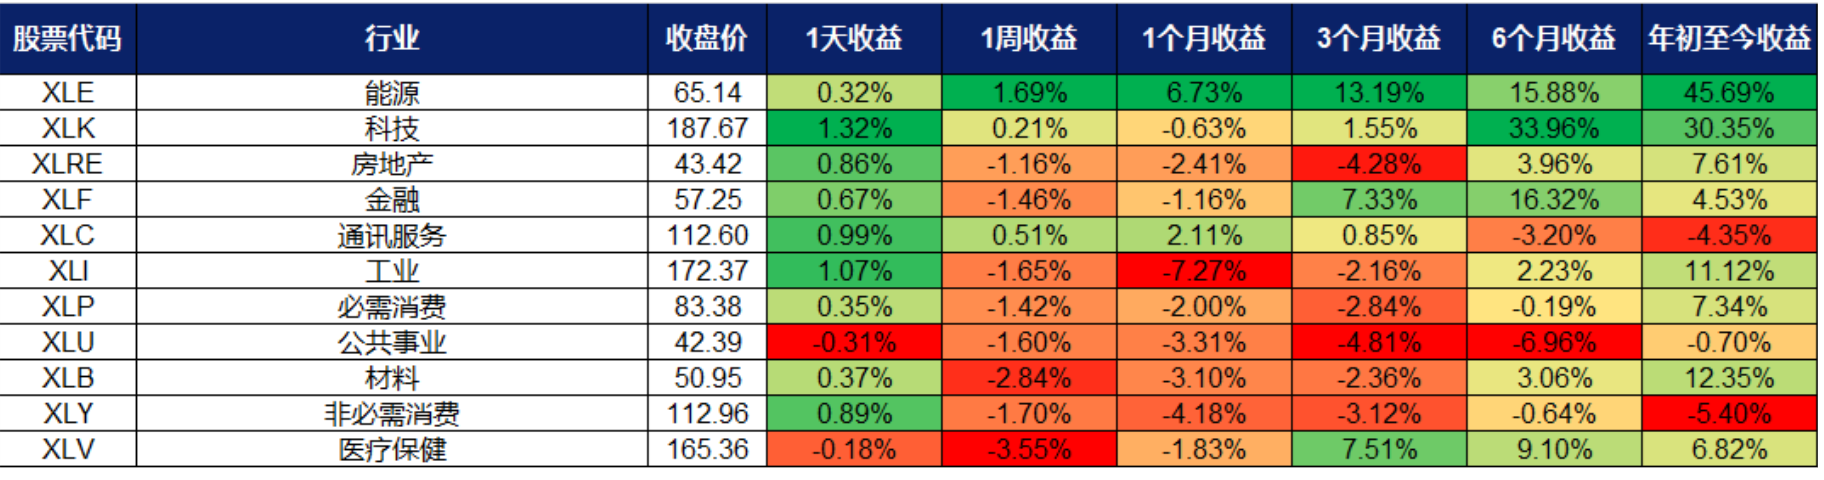
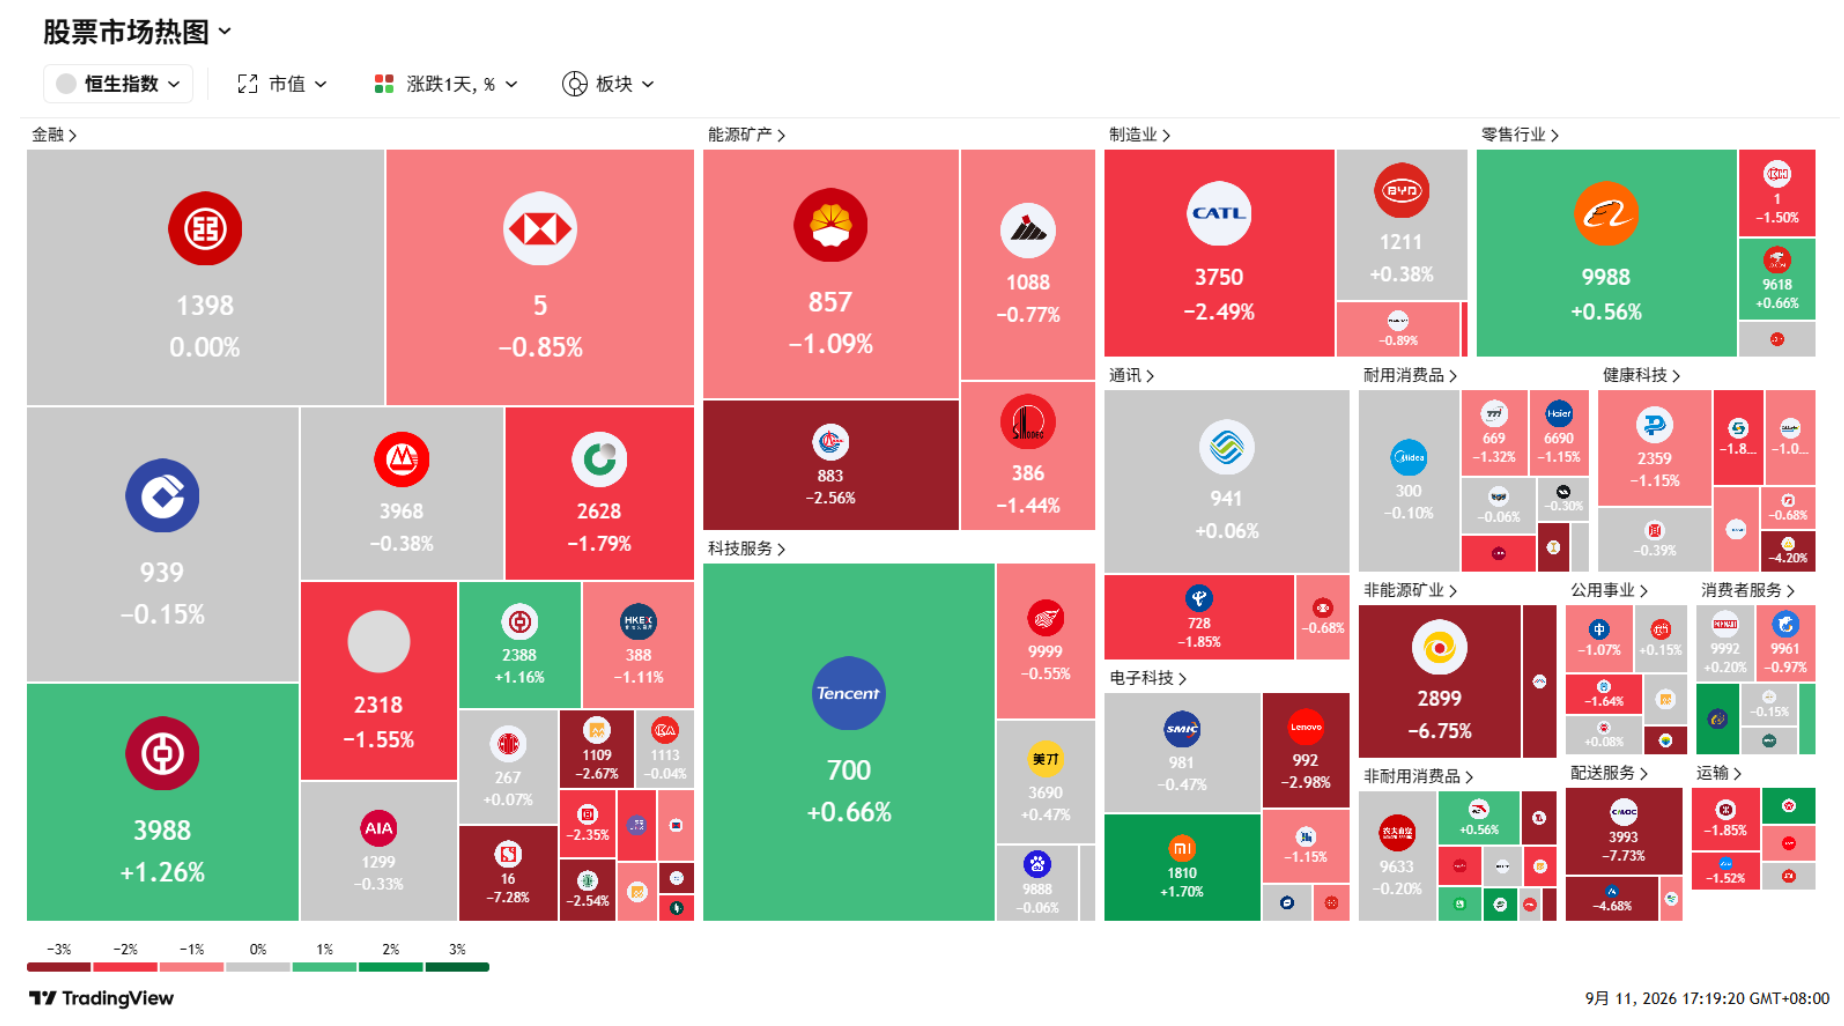
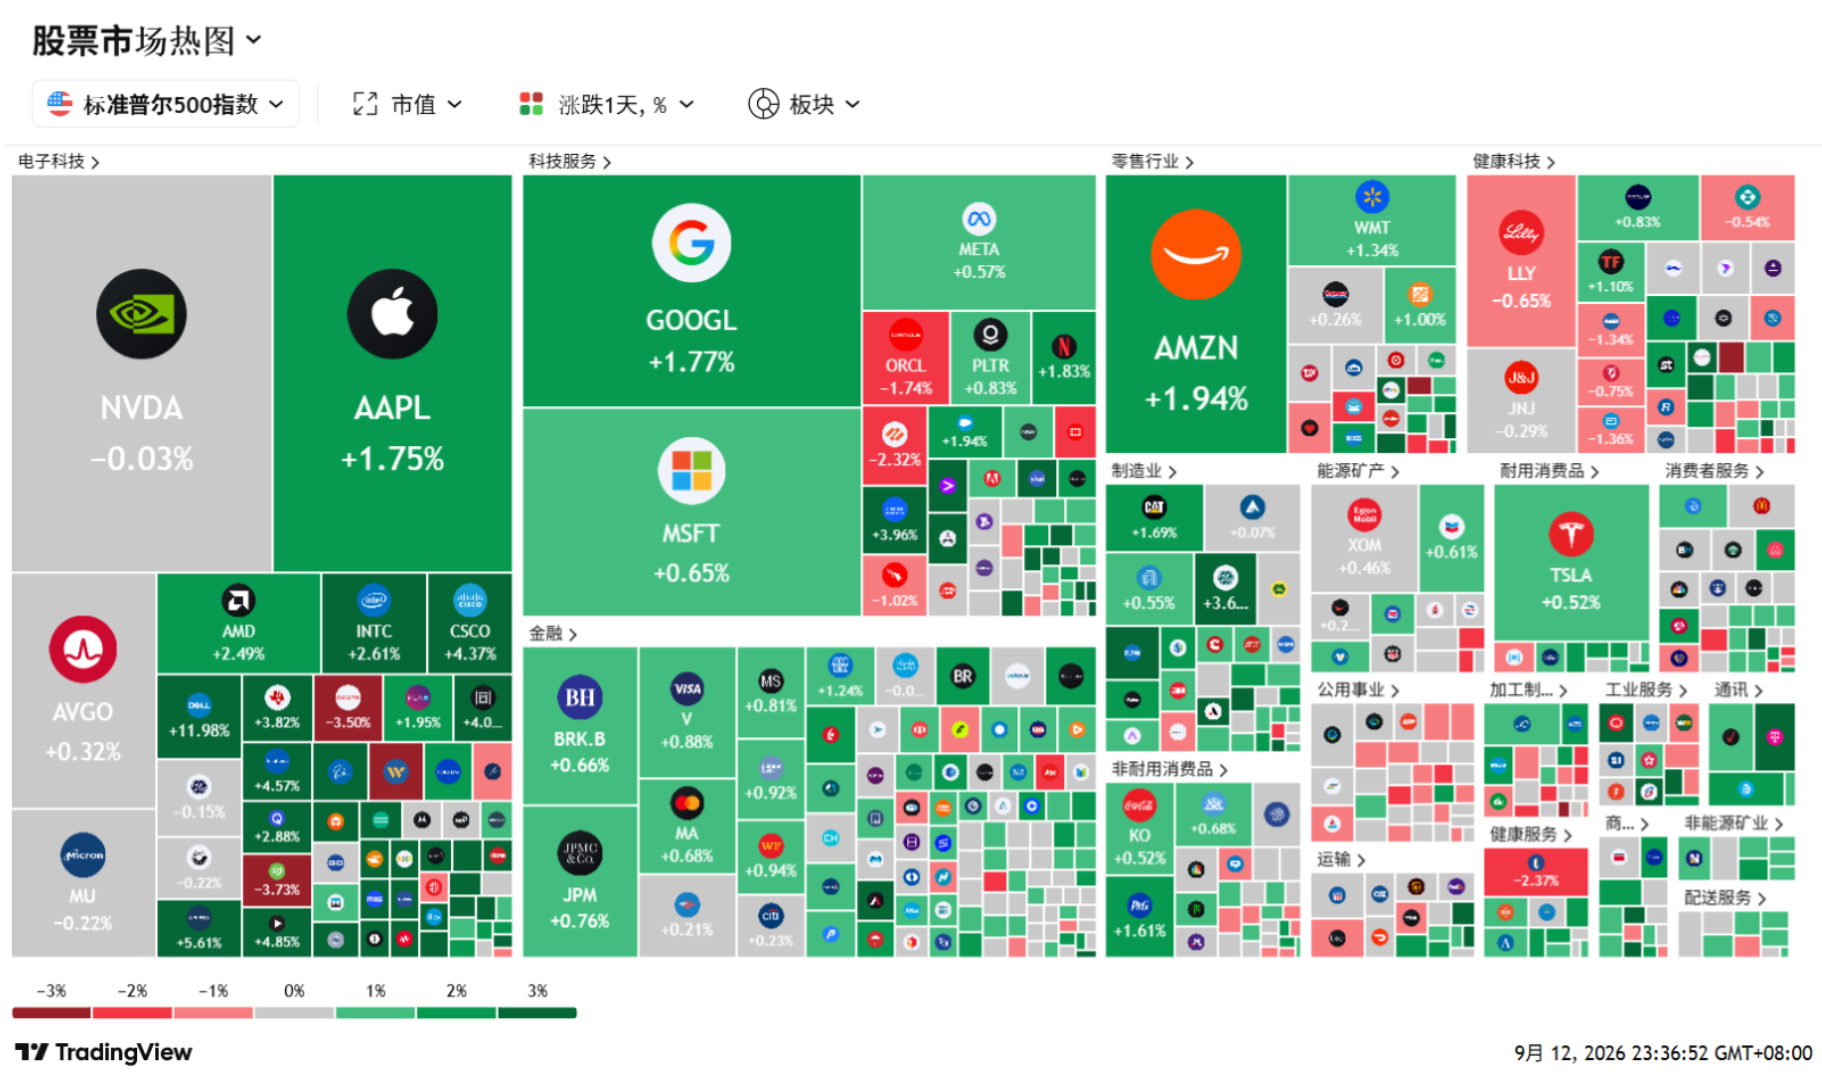
行业板块表现

^ Back to Top

新加坡

买入

FHH SP

Foundation Healthcare Holdings

私立专科医疗市场整合空间广阔、利润率迎修复拐点、IPO后估值错杀提供重估潜力

买入价
0
目标价
0
止损价
0

关键见解 #1

新加坡私立专科市场高度分散,提供长期整合与扩张跑道。

尽管按专科医生和诊所数量计算,Foundation Healthcare已是新加坡主要私立专科集团中规模最大的一家,但其2025财年收入仅占新加坡私立专科市场的7.2%,展现出巨大的行业整合潜力。截至2026年6月,公司医疗网络已扩充至108名专科医生(另有4名已签约或入职),管理层预计2026年下半年将重启外延并购步伐。2026年上半年,公司总收入同比增长20.2%至1.292亿新元(其中专科服务贡献1.257亿新元),充分验证了“内部招募+外部并购”双轮驱动营收增长的有效性。

关键见解 #2

IPO后估值回调留出安全边际,执行面改善将释放巨大重估空间。

公司于7月以0.76新元上市,尽管营收维持两位数高增,股价却回调至0.64–0.65新元附近(较发行价折让约15%)。目前市场分析师平均目标价达1.05新元(区间1.00–1.10新元),若管理层能如期实现利润率修复并重启具增厚效应(accretive)的并购,股价具备显著的上行空间。此外,自2026年下半年起,公司将实现旗下所有专科诊所的100%全资控股,彻底消除少数股东权益(minority interests),这将使账面利润更完整地归属于上市公司股东,直接提升每股收益(EPS)含金量与财务透明度。

重申买入

PCPG SP

栢能集团

GPU供应紧张赋予定价权、AI服务器业务打开期权价值、利润率显著改善

买入价
0
目标价
0
止损价
0

关键见解 #1

显存与GPU供应紧张支撑售价(ASP),利润率逆势大幅扩张。

在出货量受限的背景下,显卡行业迎来罕见的盈利结构变化。2026年上半年,公司自有品牌显卡出货量下滑18.4%,但受益于平均售价(ASP)提升10.7%,收入降幅收窄至9.2%(44.6亿港元);更亮眼的是,尽管ODM/OEM出货量下降38.4%,其ASP激增181%,推动该板块收入大增73.9%至14.8亿港元。受此驱动,集团总收入同比微增1.5%至64.5亿港元,毛利率从10.5%大幅跃升至16.5%。管理层指出,显存价格高企将在供应改善前持续支撑显卡终端定价,为短期产量下滑提供了坚实的利润缓冲垫。

关键见解 #2

切入企业级AI计算,打开消费级游戏显卡之外的第二增长曲线。

公司正从传统的“板卡式GPU制造商”向高价值企业级算力硬件转型。在2026年英伟达GTC大会上,公司展示了搭载RTX PRO 6000 Blackwell Server Edition GPU及ConnectX-8网络的4U NVIDIA MGX服务器(最高支持8个GPU,单卡96GB GDDR7显存),以及面向本地AI与数字孪生工作负载的6U八GPU服务器。目前6U系统已开始出货,4U MGX服务器预计9月上市。尽管初期出货以低毛利准系统(barebones)为主,难以立即重塑集团整体盈利,但成功获得系统集成商与数据中心客户认证,将实质性打破其长期依赖游戏GPU的估值天花板,打开广阔的AI算力基础设施潜在市场(TAM)。

香港

买入

9688 HK

再鼎医药

研发管线步入成熟期、商业化收入企稳、核心管线zoci迎来密集催化剂

买入价
0
目标价
0
止损价
0

关键见解 #1

本土创新资产获全球认可,从“License-in”向“全球变现”模式跨越。

中国创新药板块情绪正随本土资产的全球竞争力提升而改善。再鼎医药正从主要依赖中国区授权引入(License-in)的模式,转向开发具备全球竞争力的自研及合作资产。最典型的代表是其DLL3靶向ADC药物zoci(针对小细胞肺癌及神经内分泌癌),该药已获FDA快速通道资格及FDA/EMA双重孤儿药资格。zoci的全球III期临床计划于2026年下半年启动,且一线SCLC联合用药数据预计将在ESMO 2026大会上公布。若数据读出积极,将有力证明再鼎具备打造“全球可变现资产”的能力,彻底打破市场对其仅为“海外药物国内商业化代理”的刻板印象。

关键见解 #2

商业化基本盘企稳,充沛现金储备支撑2027年重回增长轨道。

2026年第二季度公司总收入1.063亿美元,虽同比微降但环比回升;其中净产品收入环比增长11%,主要得益于ZEJULA(则乐)销售企稳及VYVGART(卫伟迦)实现两位数销量增长。此外,KarXT已在中国大陆正式商业化,TIVDAK也于6月获NMPA批准上市,商业化矩阵持续扩充。管理层指引业务将于2027年恢复实质性增长,这一商业化造血能力的修复,将为日益庞大的全球临床研发开支提供坚实支撑。同时,截至6月底公司账面仍保有7.175亿美元的现金及短期投资,资产负债表极具韧性,足以支撑管线推进与潜在的外部合作。

重申买入

3877 HK

中国船舶租赁

航运费率展现强韧性、长久期租赁提供稳定现金流、船队扩张开启新一轮资产与盈利增长

买入价
0
目标价
止损价
0

关键见解 #1

高企运价与船厂产能紧缺,共同支撑船舶资产价值与租赁经济效益。

当前航运宏观环境对多种船型均保持利好。2026年上半年,克拉克森海运指数(ClarkSea Index)日均达39,043美元(同比+61%);波罗的海干散货指数(BDI)大涨82%;受航距拉长及地缘政治扰动影响,油轮运价亦大幅走强。同时,新造船需求旺盛,上半年全球新造船订单总额达1,326亿美元,核心船厂的交付排期已延伸至约4.3年后。更高的租金费率与船舶重置成本,不仅夯实了中船租赁现有船队的资产残值,也极大刺激了第三方船东的船舶融资与租赁需求。
关键见解 #2

十艘新造船计划落地,构筑下一轮资产与盈利增长引擎。

9月1日,公司宣布拟以32.4亿元人民币(约37.8亿港元)向中国船舶集团关联船厂收购10艘新造船(尚待股东批准)。此举延续了上半年新签6个、总值3.24亿美元售后回租项目的强劲势头,表明管理层正积极将资本重新配置到景气度更高的航运资产中,而非任由生息资产规模自然缩减。当前股价约2.32港元,对应前瞻市盈率仅约6–7倍,且具备约7%的预期股息率(星展银行近期给出2.87港元的目标价)。随着新船队的持续部署与信用成本的保持稳定,公司具备向目标估值修复的清晰且高确定性的路径。

美国

买入

INTC US

英特尔公司

AI驱动服务器CPU需求复苏、18A先进制程执行力验证、非核心资产变现提供估值期权

买入价
0
目标价
0
止损价
0

关键见解 #1

AI基建催生服务器CPU“第二增长曲线”,无需取代英伟达即可受益。

AI数据中心在大规模部署GPU加速器的同时,也需要海量的主机CPU(Host CPU)进行调度与管理。这一结构性需求推动英特尔服务器业务前景显著改善:2026年第二季度营收同比大增25%至161亿美元,创下15年来最强单季增长;管理层更指引全行业服务器出货量将实现两位数增长,且动能将延续至2027年。这意味着,英特尔无需在AI加速器领域击败英伟达,也能充分分享AI资本开支的红利——其Xeon(至强)处理器作为主机CPU深度嵌入各大AI集群,使数据中心与人工智能事业部(DCAI)直接捕获数据中心计算预算扩张的红利。

关键见解 #2

Altera独立IPO与资产负债表重组,构筑短期价值释放催化剂。

在向银湖资本(Silver Lake)出售控制权(估值87.5亿美元)后,英特尔仍保留Altera 49%的股权。据路透社9月10日报道,Altera正筹备IPO,最早有望于2026年募资超20亿美元。若成功上市,不仅能直接兑现英特尔剩余股权的财务价值,更将有力印证CEO陈立武(Lip-Bu Tan)“剥离非核心资产、将资本聚焦于CPU、AI与晶圆代工(Foundry)” 的战略执行力。此外,公司8月通过股权融资筹集约200亿美元,为庞大的制造扩产计划提供了充裕的流动性。尽管股权融资带来了实质性稀释,但考虑到股价已从9月初的不足90美元强劲反弹至101美元附近,若短期回调至95美元左右,将为博弈后续18A制程突破与Altera上市提供更具性价比的风险回报比。

重申买入

CAT US

Caterpillar Inc 

AI 基础设施、建筑与电力需求广泛受益的工业巨头

买入价
0
目标价
0
止损价
0

关键见解 #1

业务从重型设备拓展至电力与 AI 赋能的工业系统。

Caterpillar的增长正在从传统的建筑和矿山设备拓展至发电及数字化的工业运营。在 26 财年第二季度,公司销售额同比增长 24% 至 205 亿美元,三大核心业务板块均实现增长,其中电力与能源业务营收增长 17% 至 82.4 亿美元;强劲的订单量和持续增长的积压订单表明需求可见度良好。此外,公司与 FieldAI 展开全新合作,利用机器人技术、数字孪生和英伟达(NVIDIA)技术,进一步增强了Caterpillar在推动工业运营自动化与高效化方面的优势。

关键见解 #2

AI 数据中心与基础设施支出扩大对设备和电力的需求。

AI 基础设施的大力建设不仅催生了数据中心建筑施工的需求,也拉动了备用发电、燃气发动机、透平机及配套电气基础设施的需求,与美国持续的基础设施和矿业投资形成互补。这使Caterpillar全面覆盖了 AI 产能建设的物理落地环节, 从土方与建筑机械,到分散式发电系统, 从而将其增长机遇延伸至传统机械周期之外。

交易龙虎榜

TAKE PROFIT

STOCKS

ADD

STOCKS

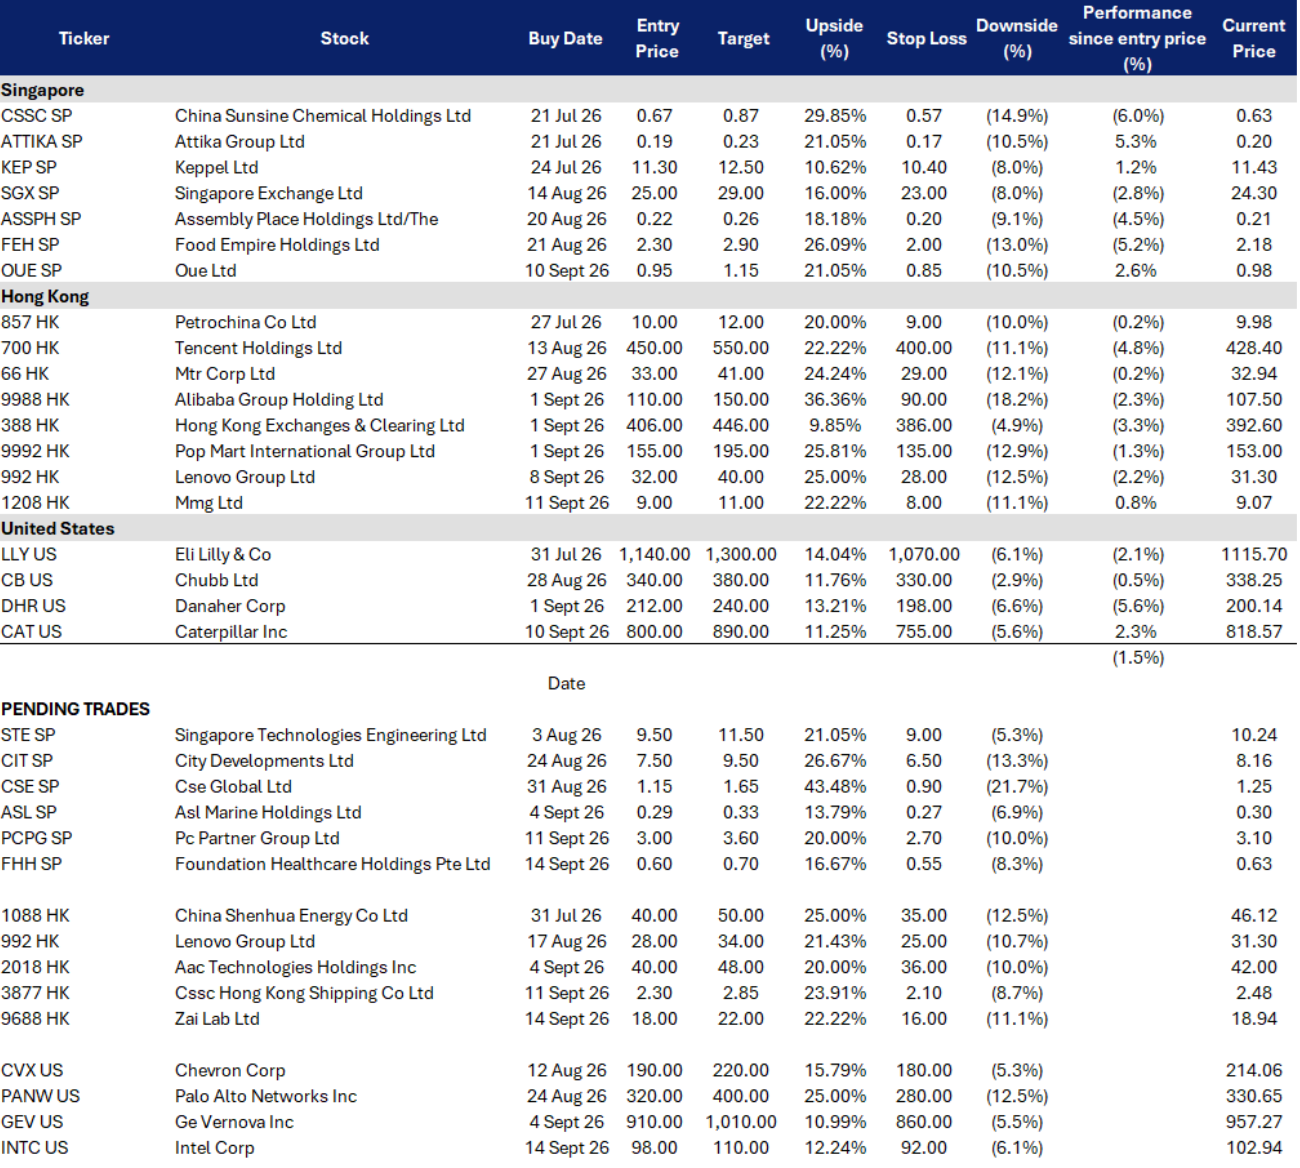
  • Mmg Ltd (1208 HK) at HK$9 
  • Caterpillar Inc (CAT US) at US$800 
CUT

STOCKS