TRADING IDEAS

今日精选:股票 | 2026年11月11日

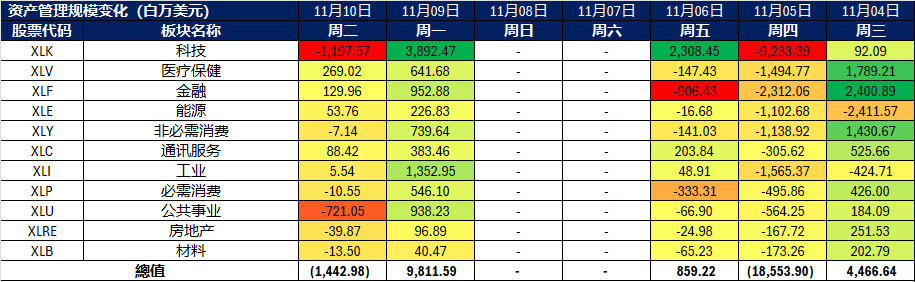
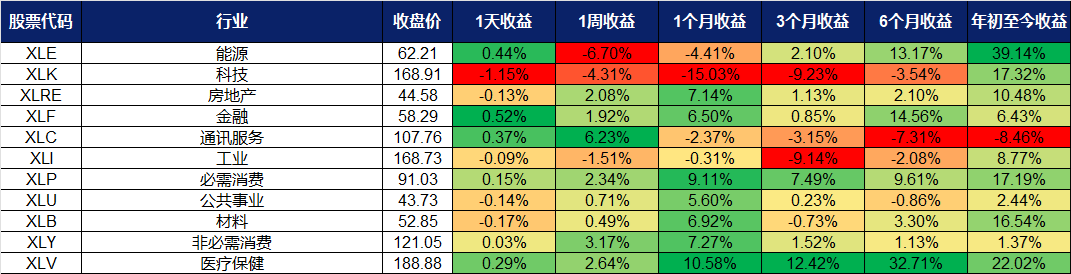
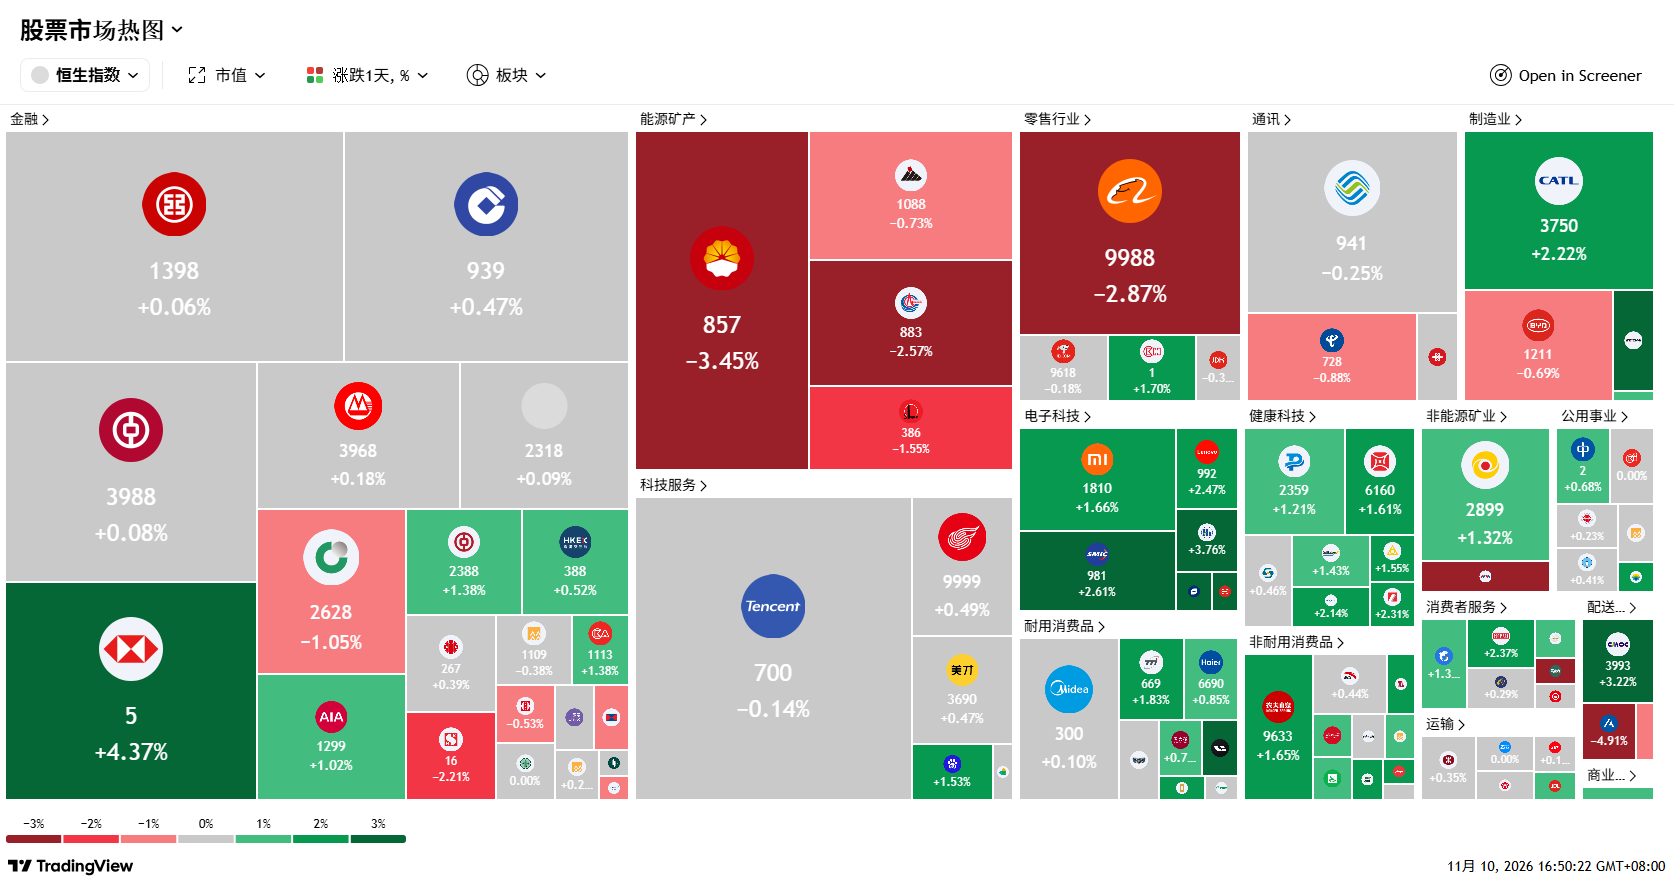
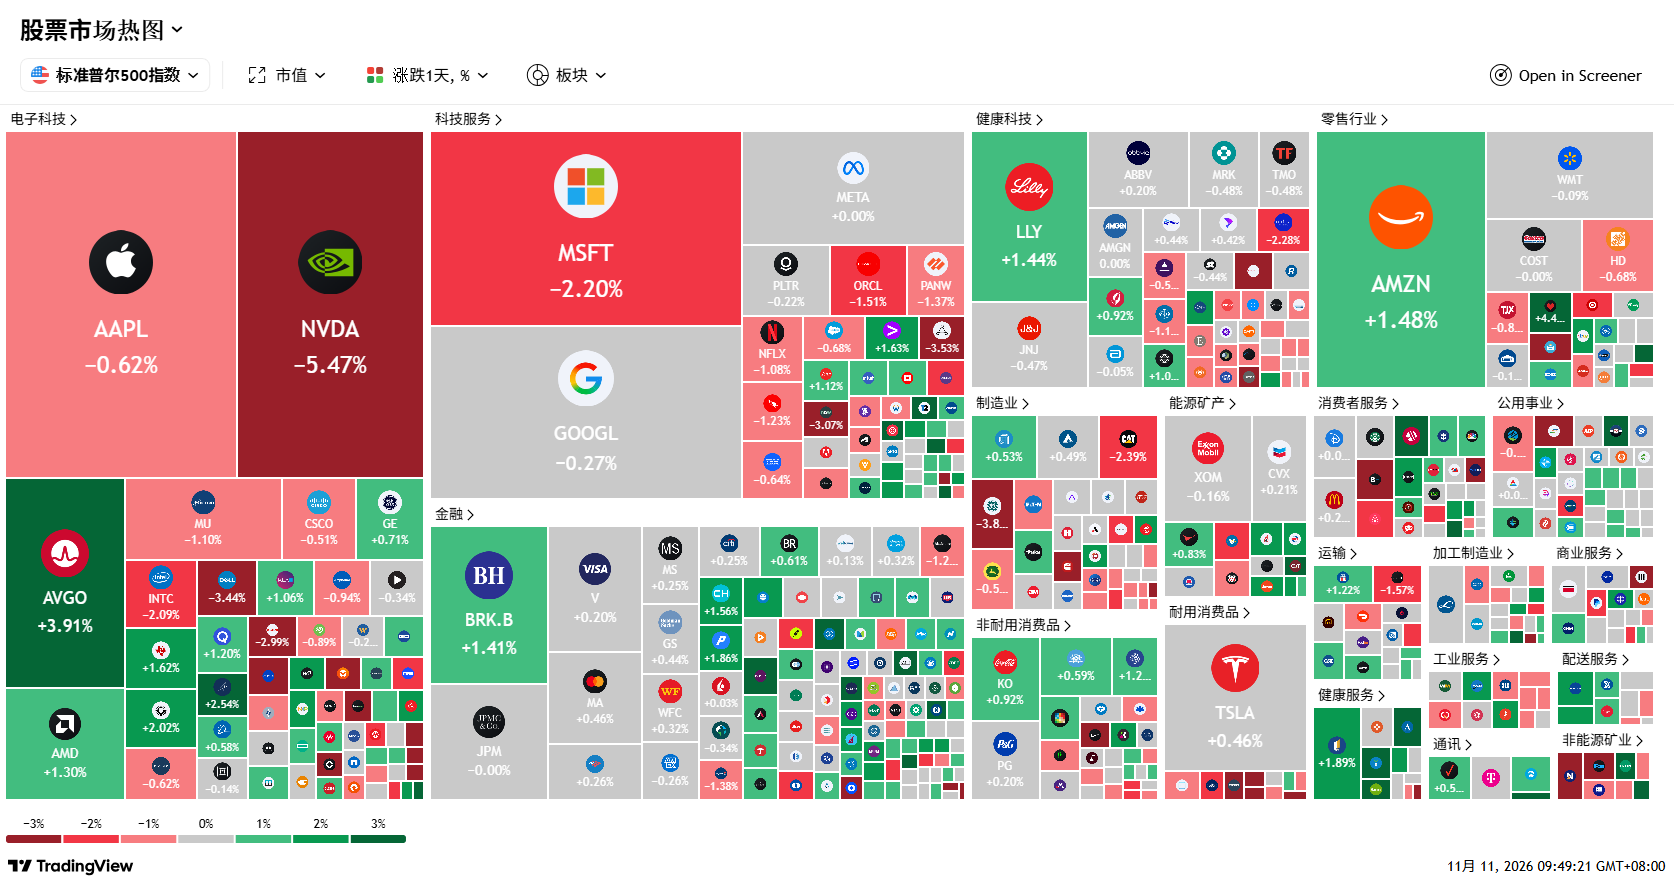
行业板块表现

^ Back to Top

新加坡

买入

SGX SP

新加坡交易所

防御性资金轮动与股票资金流入增加,支撑交易活跃度及盈利增长

买入价
0
目标价
0
止损价
0

关键见解 #1

在全球市场不确定性下,新加坡的相对稳定性吸引资金流入。

在地缘政治紧张局势加剧、市场对AI估值偏高的担忧以及全球市场持续波动的背景下,投资者或将日益寻求分散投资于新加坡等相对稳定且成熟的金融市场。这一趋势得到数据支持:2026年第三季度,新加坡股票基金录得创纪录的22亿新元资金流入,是上一季度的两倍以上;同时,海峡时报指数(STI)ETF在9月录得2.93亿新元的净流入。凭借稳定金融中心的声誉以及相对防御性的股市构成,新加坡有望持续吸引区域及国际资本,从而支撑新交所的市场流动性和交易活跃度。

关键见解 #2

交易量上升、市场改革及新的黄金交易机遇支撑盈利增长。

新交所有望受益于持续的资金流入和市场参与度的提升。2026年第三季度,证券成交额同比增长31%至1,320亿新元,证券日均成交值同比增长33%至20亿新元。此外,新加坡金融管理局(MAS)推出的65亿新元股票市场发展计划(EQDP)旨在深化市场流动性并吸引机构资金投资新加坡股票,从而支撑交易及清算收入。另一方面,MAS近期为外国央行推出了500吨黄金托管设施,加之新交所计划于2027年第一季度推出场外黄金清算服务,并于2027年第二季度推出可实物交割的公斤条黄金期货,进一步强化了新加坡打造区域黄金交易中心的雄心。这些举措可为新交所开辟更多大宗商品交易及清算机会,支持其长期收入多元化。
重申买入

DFI SP

DFI零售集团

亚洲零售复苏标

买入价
0
目标价
0
止损价
0

关键见解 #1

新加坡零售支出改善支撑健康与美容需求。

新加坡零售销售在2026年9月加速至同比增长1.7%,高于8月的0.8%,而剔除汽车的销售增长更强劲,达2.5%。对DFI而言重要的是,化妆品、洗漱用品和医疗用品销售同比增长6.0%,为Guardian提供了有利背景,同时整体线上渗透率升至零售销售的17.7%。有趣的是,新加坡迷你超市和便利店销售同比下降5.6%,但DFI的新加坡便利店业务在2026年第三季度实现了11%的同店增长,表明DFI正通过更高客流量和差异化品类获取市场份额,而非单纯依赖市场增长。

关键见解 #2

利润增长更强、数字化规模扩大及星巴克重塑盈利结构。

DFI在2026年第三季度的执行力进一步增强,持续经营业务的子公司基础销售同比增长4%,基础利润增长17%,受健康与美容及家居用品盈利能力增强和行政成本下降推动。健康与美容销售增长7%,数字业务盈利能力同比接近翻三倍,DFI将2026财年基础利润指引上调至2.95亿至3.05亿美元;收购七个亚洲市场的星巴克业务增添了另一个潜在增长支柱,而2027财年股息支付率将从2026财年的70%提升至80%。

香港

买入

9988 HK

阿里巴巴

“双十一”提供短期催化剂,AI与云业务增长驱动中期上行空间

买入价
0
目标价
0
止损价
0

关键见解 #1

尽管中国零售需求疲软,“双十一”仍支撑结构性消费。

中国消费环境依然低迷,2026年9月社会消费品零售总额同比仅增长1.1%,反映出居民消费趋于谨慎。尽管如此,正在进行的“双十一”购物节已吸引超过100万个品牌入驻阿里巴巴天猫平台参与活动,有望通过促销消费和交易量提升,为电商业务带来短期提振。虽然在消费者日益注重价格的背景下,购物节的影响力有所减弱,但早期销售趋势显示科技相关产品表现突出,在首轮促销期间,淘宝和天猫平台的AI笔记本电脑销量同比激增逾300%。这将有助于支撑阿里巴巴的电商活动及广告变现,但激烈的促销竞争可能压制盈利能力。

关键见解 #2

云业务收入加速增长及AI变现推动盈利多元化。

阿里巴巴的AI与云业务持续保持强劲增长。2026年6月季度,AI云与计算服务收入同比增长45%至484亿元人民币,AI相关产品收入连续第12个季度实现三位数增长。云业务经调整EBITA同比增长133%,利润率扩大至约12%,体现出AI变现能力的提升及经营杠杆效应。依托通义千问(Qwen)AI模型、自研半导体能力以及成熟的云基础设施,阿里巴巴有望受益于持续的企业AI需求,部分抵消国内电商业务的疲软,并推动潜在的估值重估。

重申买入

3690 HK

美团

本地生活龙头,结合韧性服务消费与AI驱动效率

买入价
0
目标价
止损价
0

关键见解 #1

服务消费比整体零售增长更具韧性。

中国整体消费环境仍然低迷,但服务持续跑赢商品,为美团提供更有利的背景。2026年前三季度,服务零售销售同比增长5.0%,线上服务销售增长5.3%,相比整体零售增长疲弱得多,随着消费日益转向体验和数字化服务,支撑外卖、到店服务、旅游及即时零售的持续需求。

关键见解 #2

AI投资可深化商家变现并提升平台效率。

美团正日益将AI作为运营工具,而非单纯追求独立模型开发。其新推出的LongCat-2.5是一个完全基于国产芯片训练的1.6万亿参数多模态模型,专为长周期智能体任务设计,可帮助商家分析渠道盈利能力、识别增长瓶颈并建议资源配置,有望提升商家投资回报率并强化美团在本地生活生态中的价值主张。这建立在美团已相当可观的AI投资之上,并在竞争趋于理性之际,为改善推荐、商家运营和平台效率提供了另一杠杆。

美国

买入

WMT US

沃尔玛

防御性资金轮动与稳健的食品杂货需求,叠加年终假日消费

买入价
0
目标价
0
止损价
0

关键见解 #1

在市场不确定性下,防御性板块轮动与必需消费保持韧性。

在市场波动加剧及对AI估值偏高的担忧下,投资者正日益转向盈利可见度更高、消费需求更具韧性的防御性板块。2026年10月,全球必需消费品股票上涨10.6%,创下自1998年以来最强月度表现,反映出市场对防御性资产的需求不断增长。凭借庞大的食品杂货业务和以高性价比为核心的定位,沃尔玛有望受益于这一转变。随着消费者对价格日益敏感,沃尔玛的价格竞争力及必需品供应可支撑持续的客流量和市场份额增长,在经济不确定性中提供相对稳健的盈利表现。

关键见解 #2

食品杂货领先地位及假日购物催化剂支撑短期销售增长。

沃尔玛凭借广泛的分销网络、规模经济及全渠道能力,有望在即将到来的感恩节及“黑色星期五”购物季中获取更多消费支出。2026财年,公司美国食品杂货销售额达2,855亿美元,受益于食品及家居必需品的持续性需求。此外,沃尔玛已宣布将于11月12日至12月2日期间举办三大促销活动,涵盖“黑色星期五”提前优惠、“黑色星期五”主购物期以及“网络星期一”。这些促销活动有望吸引注重性价比的消费者选购食品杂货、电子产品及家居商品,从而在年终假日季来临之际推动销量、电商业务增长及市场份额提升。

重申买入

CL US

高露洁-棕榄

以全球口腔护理领导地位为锚的防御性消费必需品复利标

买入价
0
目标价
0
止损价
0

关键见解 #1

在消费者购买力减弱之际,必需家庭品类提供韧性。

美国消费者仍面临压力,密歇根大学消费者信心指数10月为48.0,同比下降10%,而一年期通胀预期升至4.7%,购买力仍是关键担忧。在此背景下,牙膏、个人护理和宠物营养等日常必需品应保持相对韧性,因为购买频率的可选性较低,支撑高露洁的防御性盈利特征,即便家庭在其他方面变得更加挑剔。

关键见解 #2

口腔护理领导地位、利润率复苏及持续派息支撑防御性回报。

高露洁继续将品类领导地位与改善的运营杠杆相结合:2026年第三季度净销售额同比增长4.6%,有机销售增长3.6%,基础业务每股收益增长7%,毛利率扩大90个基点至60.3%。其全球牙膏和手动牙刷份额分别保持41.4%和33.1%的主导地位,同时管理层继续投资于高端、科学创新和广告;此外,高露洁已连续63年增加股息,强化了股东回报的一致性和其防御性投资特征。

交易龙虎榜

TAKE PROFIT

STOCKS

ADD

STOCKS

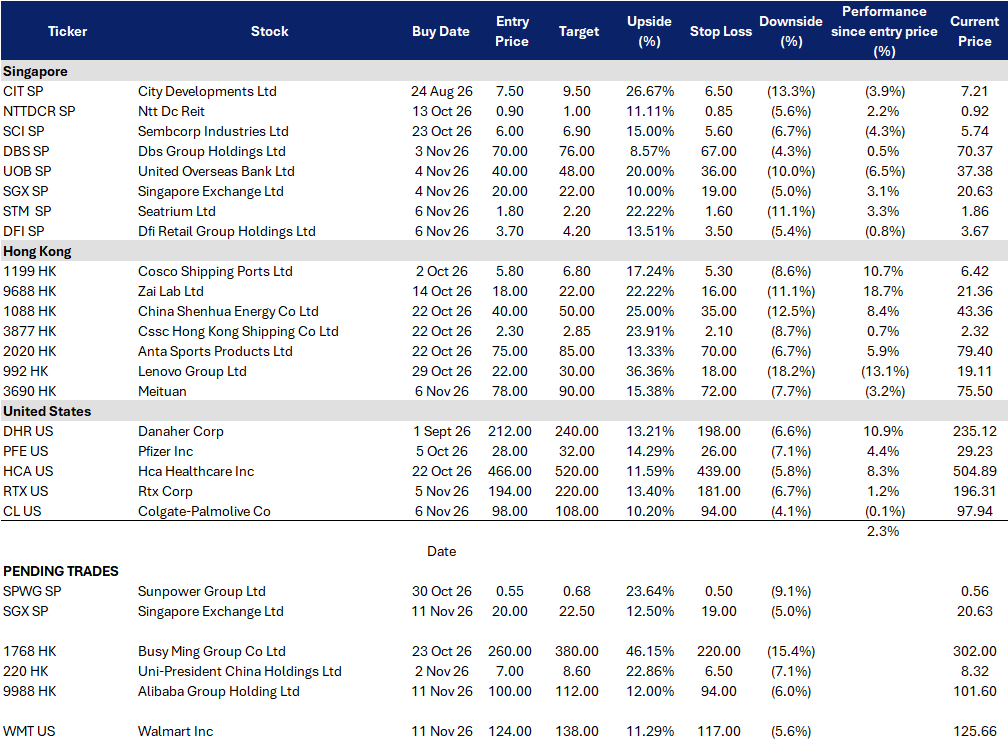
  • RTX Corp (RTX US) at US$194
  • Colgate-Palmolive Co (CL US) at US$98
  • Meituan (3690 HK) at HK$78
  • DFI Retail Group Holdings Ltd (DFI SP) at S$3.70
  • Seatrium Ltd (STM SP) at S$1.80
  • Singapore Exchange Ltd (SGX SP) at S$20
CUT

STOCKS

  • Lockheed Martin Corp (LMT US) at US$588
  • Toku Ltd (TOKU SP) at S$0.08