TRADING IDEAS

今日精选:股票 | 2026年10月16日

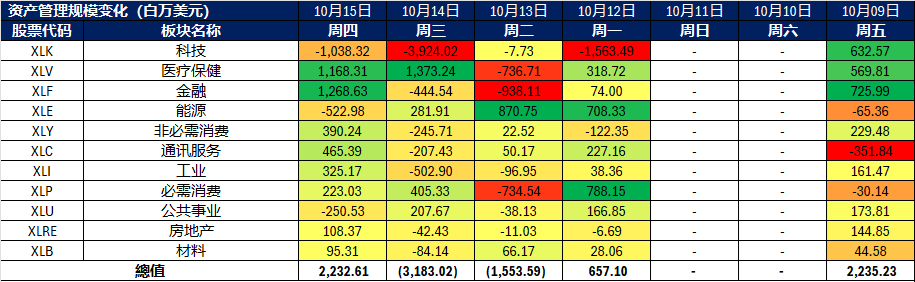
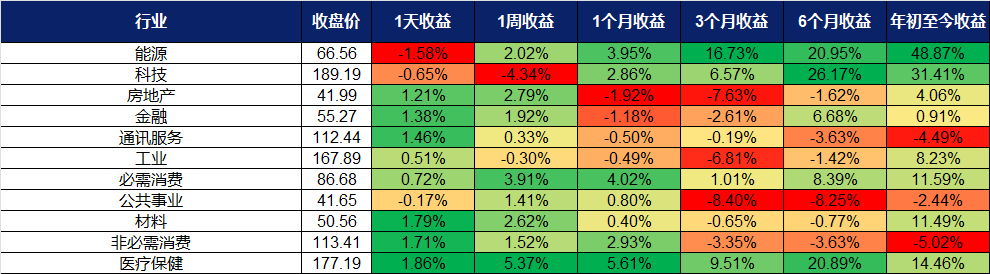
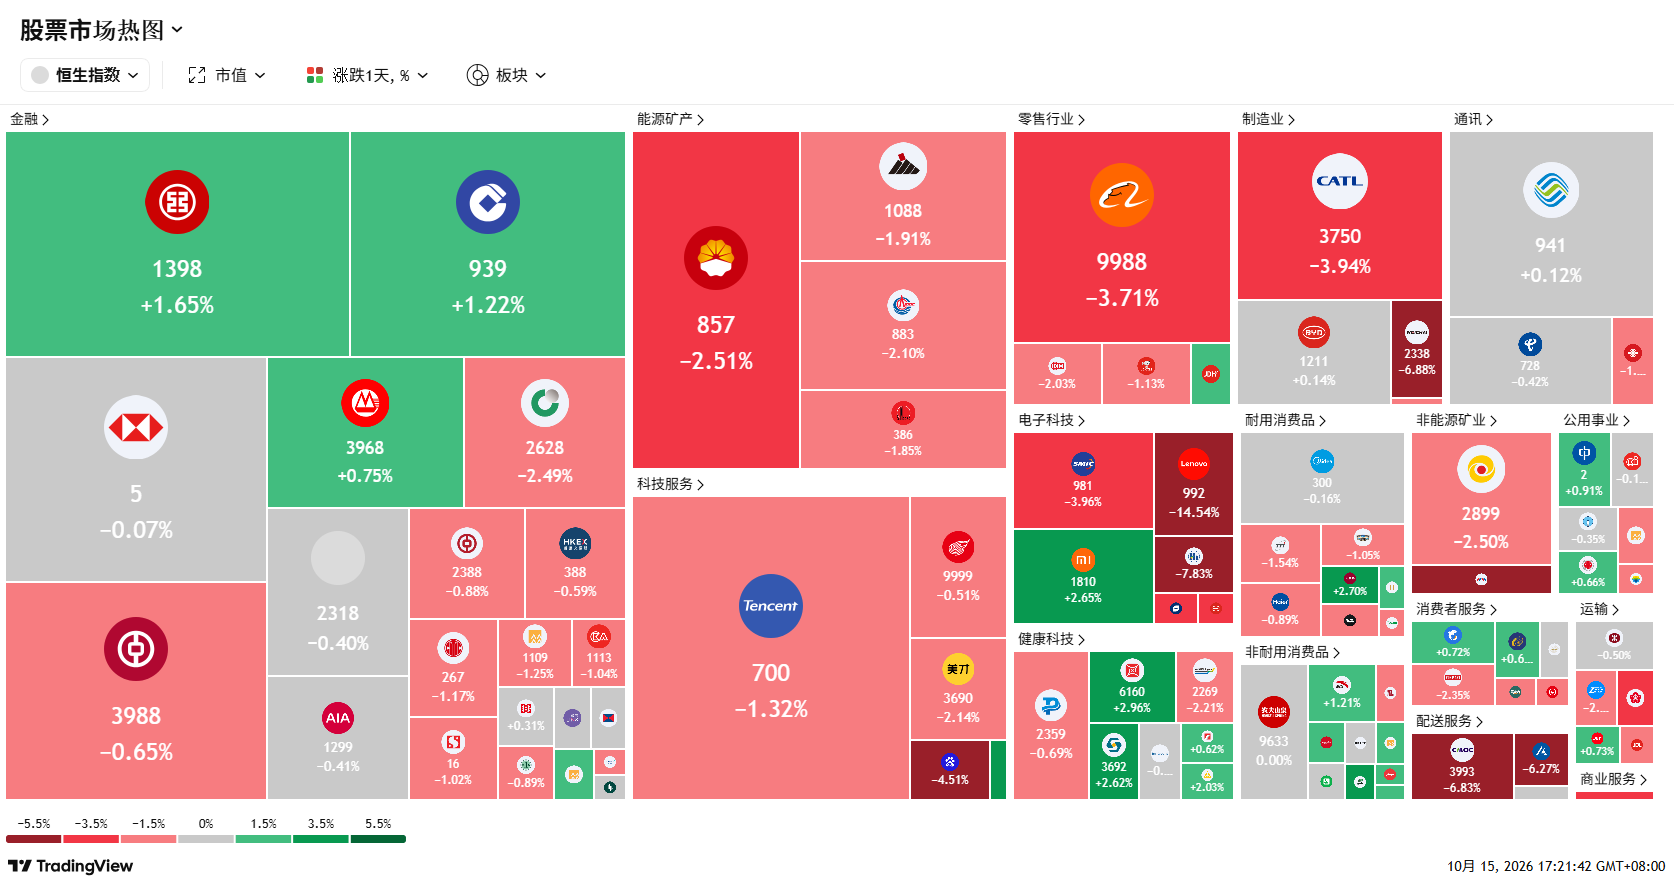
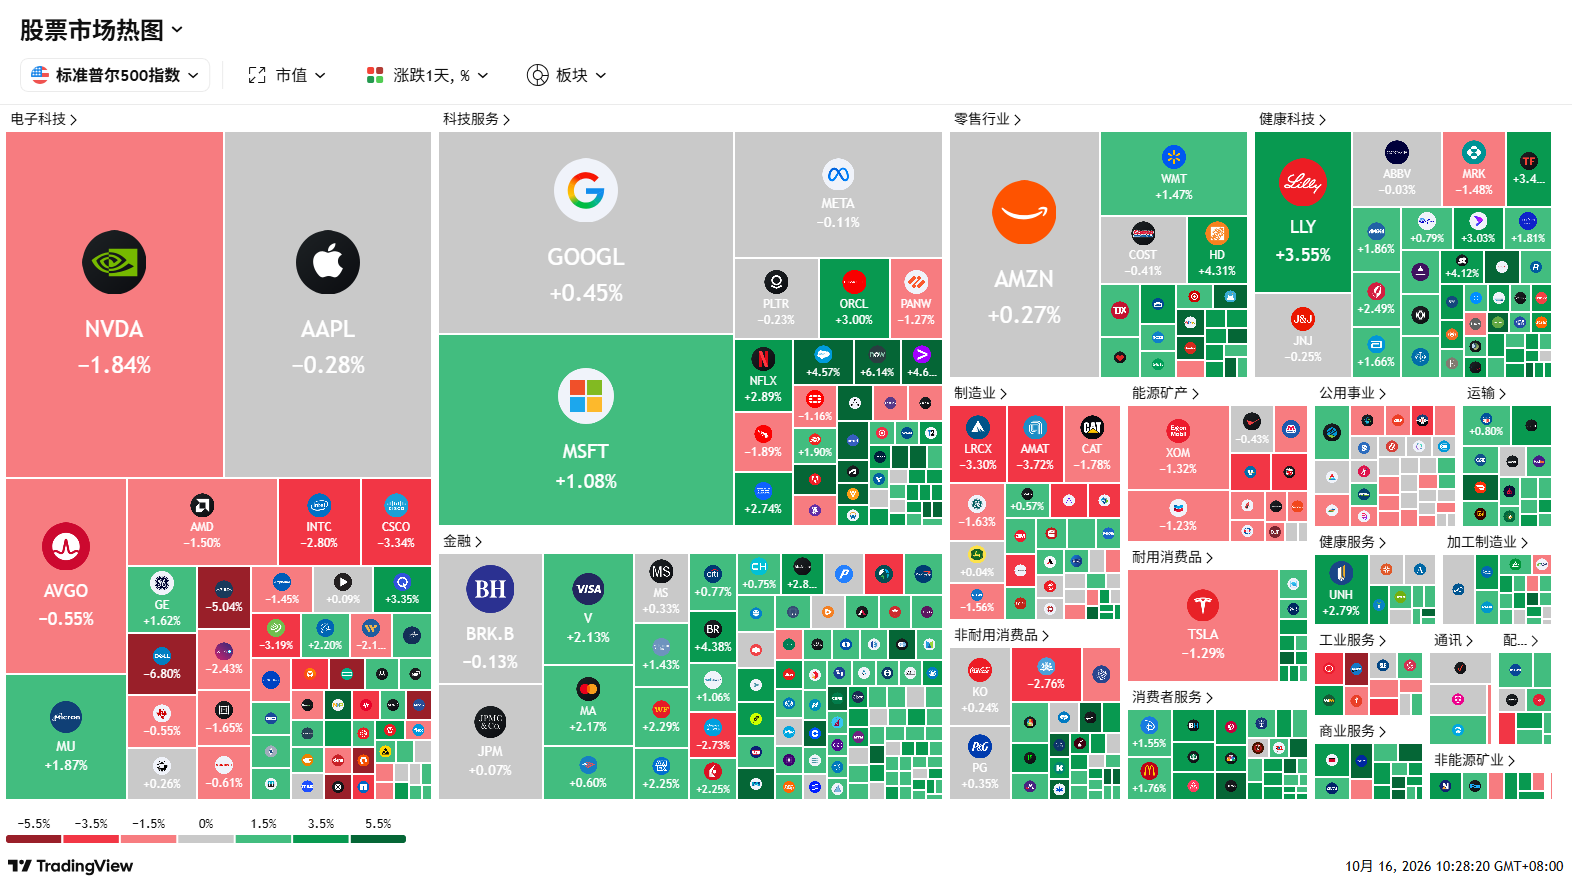
行业板块表现

^ Back to Top

新加坡

买入

UOB SP

大华银行

东盟(ASEAN)特许经营网络驱动增长、财富管理动能强劲、高确定性资本回报

买入价
0
目标价
0
止损价
0

关键见解 #1

银行板块整体回调砸出更优布局窗口,基本面韧性依旧。

受花旗(Citi)下调OCBC评级、市场对三季度盈利走软的担忧,以及全球债券收益率攀升等因素影响,新加坡银行板块遭遇集体抛售。UOB股价从10月初的43新元以上回落至10月8日的40.25新元。这一轮下跌主要是板块性情绪波动,而非UOB自身基本面恶化。运营层面,2026年第二季度净利润同比仍增长10%至15亿新元,在净息差(NIM)承压的背景下贷款仍实现5%的增长。目前股价已回升至41.20新元附近,但仍低于近期高点,在11月4日三季度业绩更新披露前,当前位置提供了更具吸引力的入场时机。

关键见解 #2

股份回购与稳定分红构成实质支撑,穿越盈利放缓期。

UOB维持中期股息每股0.88新元(派息率约50%),同时持续推进20亿新元的资本回报回购计划。截至7月,该回购计划已完成约40%,且10月仍在执行中——例如10月12日以约40新元的价格回购并注销7万股。更为关键的是,公司核心一级资本充足率(CET1)高达15.4%,即使未来NIM逐步正常化,仍有充足的资本空间维持股东回报。

重申买入

DBS SP

星展集团控股有限公司

财富管理复利增长、净息差(NIM)展现韧性、大幅回调后迎估值重置与布局良机

买入价
0
目标价
0
止损价
0

关键见解 #1

新银行板块大幅回调砸出“黄金坑”,宏观基本面依然稳健。

受获利了结、前期估值偏高、全球债券收益率攀升及银行融资成本担忧等因素共振,新加坡银行板块近期遭遇集体抛售。DBS在10月8日下跌4.7%,10月9日股价在73新元附近震荡。此次回撤更多是估值层面的技术性重置,而非基本面恶化。新加坡宏观经济依然强劲,而全球通胀的反复与“Higher for longer”的利率预期,实际上降低了激进降息对银行净息差(NIM)的潜在下行冲击。作为本土盈利能力最强的银行,DBS从52周高点(79.05新元)回落后的当前位置,提供了更具吸引力的风险回报比。

关键见解 #2

财富管理业务强劲爆发,有效对冲净息差(NIM)收窄压力。

2026年第二季度,尽管NIM环比下降18个基点至1.87%,DBS净利润仍同比逆势增长9%,创下30.8亿新元的历史新高。核心驱动力来自非利息收入的强劲表现:净手续费收入大增25%至14.6亿新元,其中财富管理手续费飙升42%至创纪录的9.19亿新元;按固定汇率计算,财富管理资产规模(AUM)达5,160亿新元(+16%)。同时,贷款(+8%)与存款(+11%)的稳健增长也进一步缓冲了利率压缩的影响。这一结构性转变至关重要,表明DBS正逐步摆脱对传统NIM周期的单一依赖,财富管理、财资客户销售及金融市场业务正构筑起更庞大、更具抗周期性的盈利基本盘。

香港

买入

1810 HK

小米集团

电动车业务规模化放量、智能手机利润率迎修复、自研AI芯片构筑重估期权

买入价
0
目标价
止损价
0

关键见解 #1

智能手机行业步入下行周期,电动车与新业务强势对冲基本盘压力。

2026年第三季度,受内存短缺及零部件成本攀升影响,全球智能手机出货量同比下滑20%,小米出货量亦下降超30%(公司主动采取“保利润、弃低端份额”的防御策略)。然而,小米的多元化布局正展现出极强的抗周期韧性:2026年上半年,智能电动车、AI及创新业务营收达448亿元人民币(同比+12.3%);在国内乘用车大盘下滑20%的逆境下,汽车交付量逆势大增17.7%至18.5万辆。9月汽车交付量更是环比激增33%至约4万辆,这得益于产品线从纯电(SU7/YU7)成功向增程式车型矩阵拓展。这一结构性转变正推动小米彻底摆脱“单一手机硬件厂”的传统估值框架。

关键见解 #2

自研芯片与AI生态深度融合,开启“底层垂直整合”的第二重估逻辑。

继第一代O1芯片赋能超百万台设备后,小米于8月重磅推出基于台积电3nm工艺的第二代Xring O3处理器。此外,公司正持续研发专用于AI推理与自动驾驶的Xring系列定制芯片,累计半导体研发投入已超200亿元人民币,拥有一支超3,000人的庞大芯片设计团队。这种深度的底层垂直整合,不仅能逐步降低对高通、联发科等外部供应商的依赖并提升硬件毛利,更能将智能手机、智能汽车与AIoT生态在底层算力与系统调度上彻底打通,构筑极深的技术护城河。

重申买入

9926 HK

康方生物

依沃西单抗(Ivonescimab)头对头临床获强力验证、商业化加速兑现、近期全球重磅催化剂密集落地

买入价
0
目标价
0
止损价
0

关键见解 #1

头对头击败“药王”,依沃西单抗确立下一代免疫治疗新标准。

HARMONi-2 III期临床数据极大地巩固了依沃西单抗(PD-1/VEGF双抗)作为下一代免疫治疗基石的地位。在一线PD-L1阳性非小细胞肺癌(NSCLC)治疗中,依沃西单抗头对头击败了默沙东的帕博利珠单抗(K药),将患者死亡风险显著降低27%。其中位总生存期(OS)高达30.8个月(对照组为22.6个月),OS风险比(HR)仅为0.73;在PD-L1高表达人群中获益更为惊人,HR低至0.58。结合此前显著的无进展生存期(PFS)优势及在国内的接连获批,这些数据有力证明:PD-1/VEGF双抗完全具备在庞大的肺癌市场中实质性替代并抢占传统PD-1单药市场份额的颠覆性潜力。

关键见解 #2

ESMO大会与FDA审批接踵而至,五周内迎来两大全球级催化剂。

公司的催化窗口极其密集:首先,针对胆道癌的III期HARMONi-GI1试验已成功达到对比度伐利尤单抗(英飞凡)联合化疗的主要OS终点,其详细数据将于10月25日的ESMO主席研讨会(Presidential Symposium) 上重磅公布。若展现出强劲的生存获益幅度,将极大拓宽依沃西单抗在肺癌之外的商业想象空间与适应症边界。紧接着,海外合作伙伴Summit Therapeutics将于2026年11月14日迎来美国FDA的PDUFA(审批目标)日期,这将是该核心资产在中国市场之外获得的最具分量的监管验证,直接决定其全球峰值销售预期。

美国

买入

HCA US

HCA Healthcare Inc.

具规模的医疗保健网络,处于医院与门诊需求上升的有利位置

买入价
0
目标价
0
止损价
0

关键见解 #1

网络投资、人力发展与回购支撑每股盈余成长。

HCA持续运用其在190家医院及约2,600个门诊据点的规模,2026年第二季营收年增8.7%至202亿美元,同院入院数成长2.5%,调整后每股盈余成长11%。该公司维持2026年50亿至55亿美元的资本支出,而其近期收购服务超过8,000名学生的College of Health Care Professions,强化了HCA内部的医疗保健人才管道;连同第二季21亿美元的股票回购及剩余72亿美元的回购授权,这些投资为中期产能与每股盈余成长提供多重杠杆。

关键见解 #2

人口老化与向门诊照护转移支撑医疗保健使用率。

美国医疗保健需求的结构性成长应支撑HCA的医院与门诊网络,CMS预测全国医疗保健支出到2034年每年成长5.4%,高于GDP成长的4.1%,而医院支出预计每年上升5.2%。与此同时,照护持续从传统医院环境向外转移,门诊量预计到2035年增加约18%,有利于像HCA这样能在医院、手术中心、急诊室、紧急照护与医师诊所之间捕捉患者的规模化系统。

重申买入

P US

Everpure Inc

AI时代存储与数据管理平台,受益于超大规模基础设施增长

买入价
0
目标价
0
止损价
0

关键见解 #1

超大规模客户订单与数据管理业务扩张正在拓宽增长机遇。

Everpure正从传统企业存储扩展至超大规模基础设施、Scale AI及现代数据管理软件,形成多个增量增长引擎。公司目前已获得两家全球前五大超大规模云厂商的设计订单,其DirectFlash架构旨在降低存储功耗、冷却及机架空间需求,同时通过收购1touch及新增数据管理能力,将平台延伸至数据发现、治理及AI就绪数据编排领域。这一势头已在财务上有所体现:2Q27营收同比增长38%至12亿美元,订阅ARR增长20%至21亿美元,RPO增长44%至41亿美元。

关键见解 #2

AI数据中心建设提升高效存储与数据管理的价值。

AI基础设施热潮正推动数据中心容量大幅增加,但电力、冷却及物理空间日益成为制约因素,使得能够以更低能耗和机架需求提供更大容量的存储架构愈发重要。Everpure估计其DirectFlash技术可将存储空间、电力及冷却需求降低80%至90%,同时企业将AI工作负载从试点推向生产,也创造出对可治理、可访问及AI就绪数据的更大需求;这使Everpure能够同时受益于AI数据中心的物理扩张以及企业数据管理向更复杂方向演进。全球AI相关基础设施支出仍然庞大,预计到2050年累计数据中心投资将超过30万亿美元。

交易龙虎榜

TAKE PROFIT

STOCKS

–

ADD

STOCKS

  • AEM Holdings Limited (AEM SP) at SG$9.0
  • Zai Lab Ltd (9688 HK) at HK$18
  • Everpure Inc (P US) at US$144
  • Affirm Holdings Inc (AFRM US) at US$ 76
CUT

STOCKS

  • Oue Ltd (OUE SP) at SG$0.85
  • Hour Glass Ltd/The (HG SP) at SG$2.5
  • Mmg Ltd (1208 HK) at HK$8.0
  • Asmpt Ltd (522 HK) at HK$150
  • Akeso Inc (9926 HK) at HK$95.0
  • Caterpillar Inc (CAT US) at US$755
  • Johnson & Johnson (JNJ US) US$251
  • Affirm Holdings Inc (AFRM US) at US$ 72