TRADING IDEAS

今日精选:股票 | 2026年10月9日

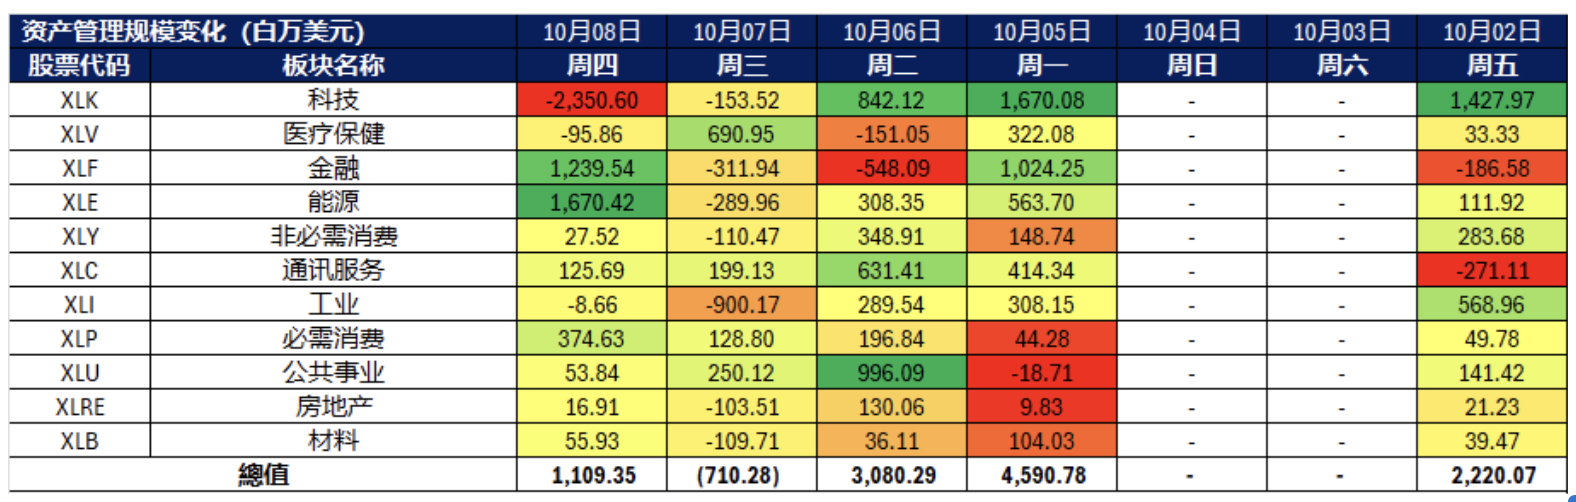
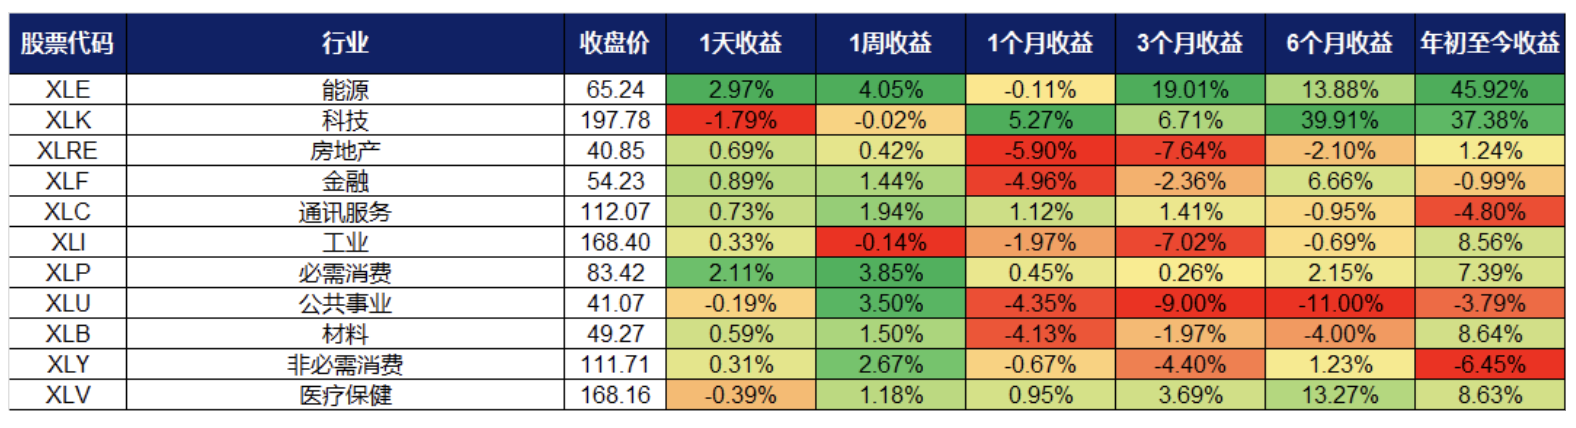
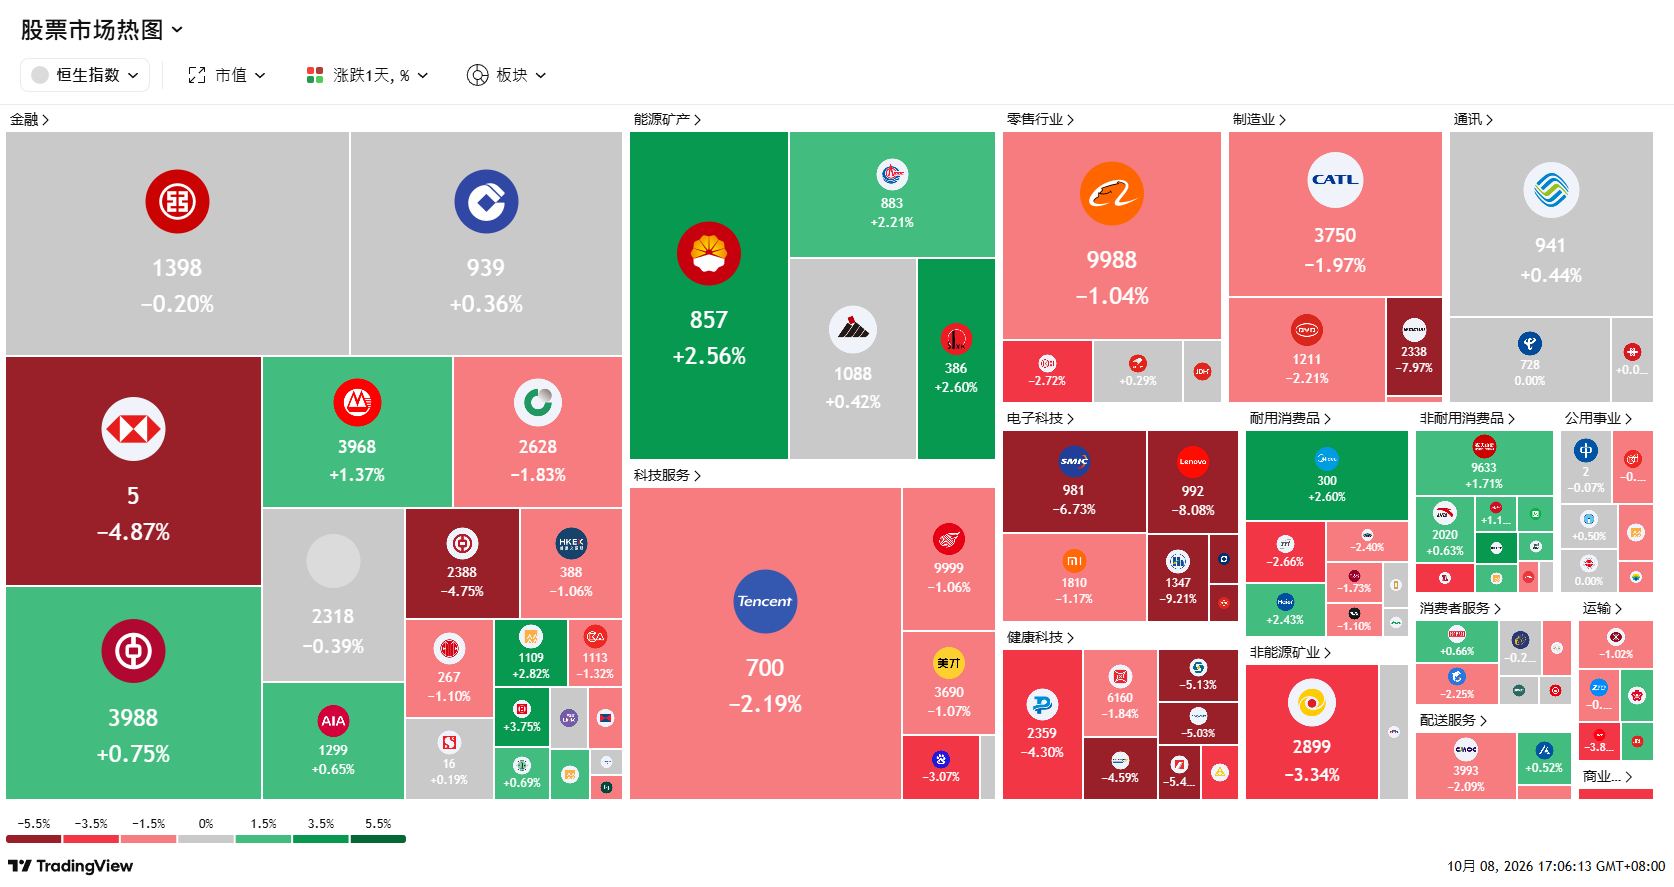
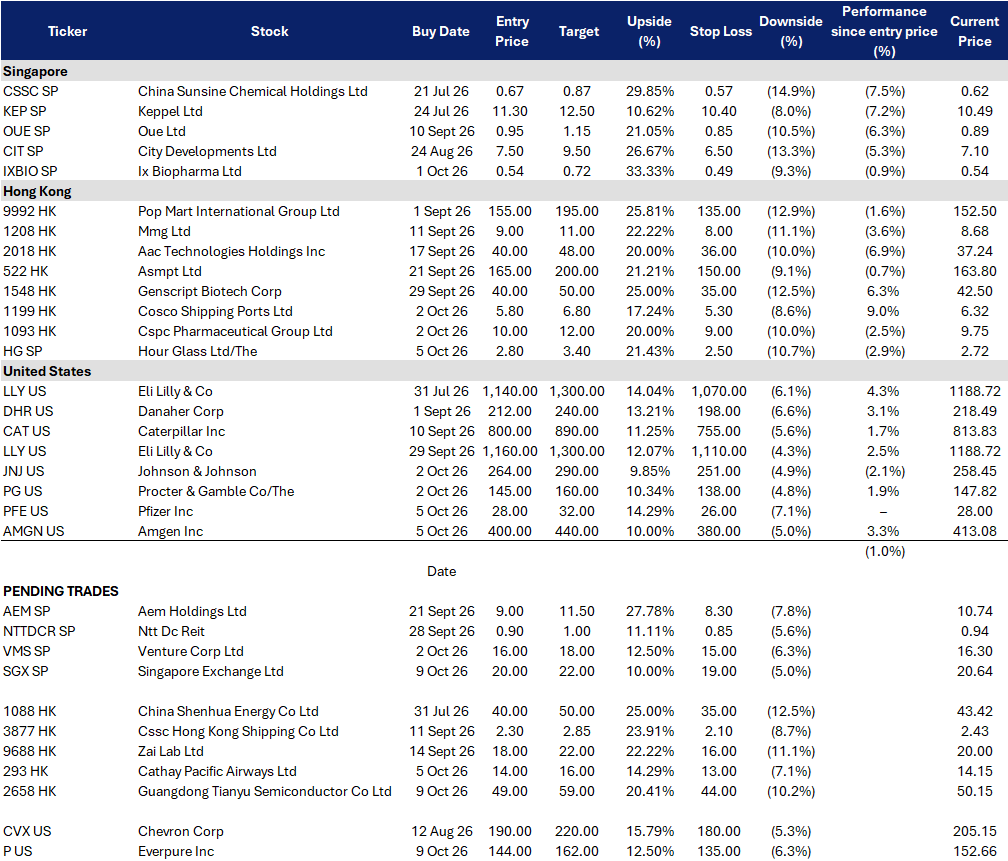
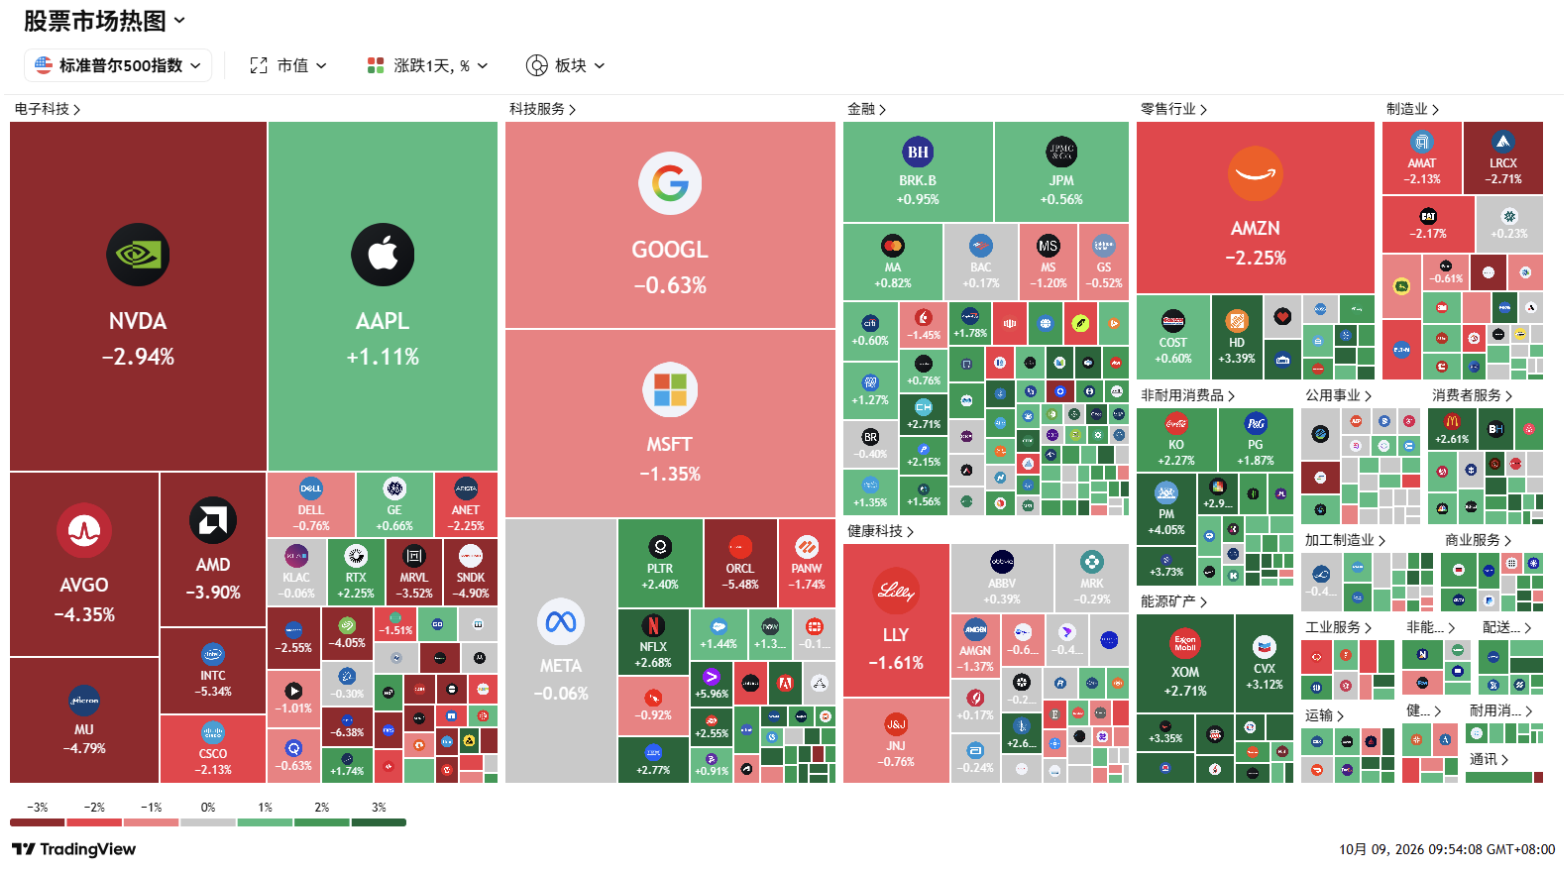
行业板块表现

^ Back to Top

新加坡

买入

SGX SP

新加坡交易所

新加坡股市复苏带动交易活跃、多资产生态驱动增长、大幅回调后迎估值重置与布局良机

买入价
0
目标价
0
止损价
0

关键见解 #1

新加坡股市复苏实质性转化为交易活跃度跃升。

新加坡股票市场正经历多年来最强劲的参与周期,主要受益于“股市审查改革措施(Equities Market Review)”、散户参与度提升及机构资金的重新流入。2026年8月,证券日均交易额(ADV)同比大增35%至约22亿新元,月度总成交额增长29%至433亿新元。9月份,海峡时报指数(STI)创下5,828.5点的历史新高,STI相关ETF总资产管理规模(AUM)首次突破60亿新元。更重要的是,市场活跃度正从银行股和指数权重股向更广泛的板块扩散:2026年前9个月,有近220只股票的日均成交额超过10万新元(去年同期不足200只)。这种更高的市场流转速度将直接且持续地增厚SGX的清算、交易及市场数据收入。

关键见解 #2

20%的深度回调重置估值,高股息与强劲基本面提供安全垫。

S68股价从9月初的25新元以上高位回落至10月8日的约20.6新元(期间包含10月2日因摩根大通下调目标价至23新元及估值重置引发的7.2%单日大跌)。此次约20%的回调使当前前瞻市盈率回落至约27倍,而市场分析师的共识目标价仍在24.2新元左右,留下了显著的修复空间。同时,公司的资本回报依然极具吸引力:受创纪录的盈利支撑,2026财年总股息达每股0.57新元。

重申买入

HG SP

The Hour Glass

稀缺品牌配额展现强韧性、零负债资产负债表构筑安全垫、股份回购提供估值支撑

买入价
0
目标价
0
止损价
0

关键见解 #1

无惧奢侈品行业逆风,稀缺品牌配额驱动业绩逆势创纪录。

尽管高端腕表行业面临瑞郎强势、贵金属成本高企及宏观可选消费疲软的挑战,但市场需求正加速向具备强大收藏家生态的“头部稀缺品牌”集中。The Hour Glass凭借与劳力士(Rolex)、百达翡丽(Patek Philippe)及顶级独立制表品牌的长期深厚合作与稳固配额优势,精准卡位这一结构性红利。2026财年,公司营收逆势同比增长15.1%至创纪录的13.4亿新元,税后净利润大增32%至1.795亿新元。其卓越的品牌矩阵、地域多元化布局及核心配额壁垒,使其成功跨越了传统奢侈品周期的波动,展现出极强的抗周期韧性。

关键见解 #2

“零负债”与战略性库存构筑极强防御性与资本回报灵活性。

截至2026财年末,公司库存增至3.622亿新元(上年同期为3.283亿新元)。然而,对于The Hour Glass而言,这部分库存并非传统的滞销积压,而是锁定稀缺高价值腕表配额的战略性资产。更为亮眼的是,公司账面拥有1.575亿新元现金,且在历史上首次实现零借款。公司净资产高达10.7亿新元(折合每股净资产约1.67新元)。这一极其强健的资产负债表,不仅使管理层能够从容投资旗舰店升级与核心库存储备,完全免疫高利率环境的融资成本冲击,更为后续通过股份回购或派息向股东返还资本提供了巨大的操作空间。

香港

买入

2658 HK

广东天域半导体

8英寸碳化硅(SiC)产能加速爬坡、利润率迎修复拐点、大力度回购构筑估值安全垫

买入价
0
目标价
止损价
0

关键见解 #1

向8英寸SiC过渡打开结构性增长空间,无惧短期行业价格战。

随着碳化硅(SiC)在电动汽车动力总成、充电桩、可再生能源及高效电源转换等领域的渗透率持续提升,行业正加速从6英寸向更具成本优势的8英寸晶圆迭代。天域半导体是国内极少数已具备8英寸SiC外延片量产能力的供应商之一。2026年上半年,尽管行业面临激烈的价格竞争,公司8英寸产品收入仍同比大增40.5%至1.471亿元人民币,历史性地超越了6英寸产品的收入(1.468亿元),带动集团总营收逆势增长4.3%至3.479亿元。产品结构的实质性优化,意味着若8英寸需求持续放量,公司将释放出巨大的运营杠杆与盈利弹性。

关键见解 #2

管理层斥资强力回购,彰显对长期发展与估值修复的绝对信心。

在业绩披露引发股价短期重挫后,管理层迅速采取实质性护盘行动。公司于9月推出H股回购计划,拟回购不超过590万股(占当时已发行H股总数的10%),明确向市场传递对公司基本面与当前估值的高度认可。回购行动在10月初仍在密集推进,截至10月6日已累计回购约38.7万股(当日平均买入价约52.15港元),为股价提供了坚实的下行保护。

重申买入

0293 HK

国泰航空

高端出行需求展现强韧性、货运业务表现强劲、运力扩张驱动盈利上行

买入价
0
目标价
0
止损价
0

关键见解 #1

客货运需求强劲,无惧航空业周期放缓担忧。

尽管市场担忧航空业运力常态化及收益率走弱,国泰航空的实际运营数据依然亮眼。2026年前八个月,公司客运量同比增长15%;8月份在可用座位公里(ASK)仅微增3%的情况下,客运量仍逆势增长5%。国泰航空与旗下香港快运(HK Express)在8月共承运了创纪录的360万名旅客。同时,国泰货运8月货邮运量同比增长9%,突破15万吨。高端出行(两舱)需求保持韧性,而货运业务则持续受益于半导体、医药及高时效性货物的强劲托运需求,有效对冲了行业逆风。

关键见解 #2

千亿级资本开支开启长周期运力扩张,高股息提供坚实安全垫。

国泰航空已承诺投入约1,500亿港元用于机队更新、客舱升级、贵宾室扩建及数字化转型,目标在未来十年内引进150架新飞机并将航线网络拓展至150个航点。随着香港国际机场三跑道系统(3RS)的全面启用,这将为公司构筑跨越多年的运力增长跑道。短期内,强劲的现金流已直接转化为股东回报:2026年中期股息达每股0.26港元(同比+30%);星展银行(DBS)预测2026财年每股股息(DPS)将达0.90港元,按当前股价计算隐含股息率高达约6%。

美国

买入

P US

Everpure Inc

AI时代存储与数据管理平台,受益于超大规模基础设施增长

买入价
0
目标价
0
止损价
0

关键见解 #1

超大规模客户订单与数据管理业务扩张正在拓宽增长机遇。

Everpure正从传统企业存储扩展至超大规模基础设施、Scale AI及现代数据管理软件,形成多个增量增长引擎。公司目前已获得两家全球前五大超大规模云厂商的设计订单,其DirectFlash架构旨在降低存储功耗、冷却及机架空间需求,同时通过收购1touch及新增数据管理能力,将平台延伸至数据发现、治理及AI就绪数据编排领域。这一势头已在财务上有所体现:2Q27营收同比增长38%至12亿美元,订阅ARR增长20%至21亿美元,RPO增长44%至41亿美元。

关键见解 #2

AI数据中心建设提升高效存储与数据管理的价值。

AI基础设施热潮正推动数据中心容量大幅增加,但电力、冷却及物理空间日益成为制约因素,使得能够以更低能耗和机架需求提供更大容量的存储架构愈发重要。Everpure估计其DirectFlash技术可将存储空间、电力及冷却需求降低80%至90%,同时企业将AI工作负载从试点推向生产,也创造出对可治理、可访问及AI就绪数据的更大需求;这使Everpure能够同时受益于AI数据中心的物理扩张以及企业数据管理向更复杂方向演进。全球AI相关基础设施支出仍然庞大,预计到2050年累计数据中心投资将超过30万亿美元。

重申买入

AMGN US

安进

多元化生物制药增长平台,兼具肥胖症和肿瘤领域的期权价值

买入价
0
目标价
0
止损价
0

关键见解 #1

多个增长业务板块正在抵消成熟产品的下滑。

安进的增长日益多元化,2026年第二季度营收同比增长10%至101亿美元,六大关键增长驱动力增长26%,占产品销售额的近70%。Repatha和EVENITY分别同比增长37%和38%,而小细胞肺癌疗法IMDELLTRA激增115%至2.88亿美元;延长给药和皮下给药的持续开发有望进一步提升便利性并扩大采用范围,有助于抵消生物类似药对Prolia和XGEVA等成熟产品的压力。

关键见解 #2

肥胖症治疗市场的扩张创造了重大的新增长机遇。

全球有超过10亿人患有肥胖症,随着治疗渗透率扩大以及下一代疗法在疗效和给药便利性方面展开竞争,预计未来十年肥胖症药物市场年规模将超过1000亿美元。安进的MariTide已进入多个III期项目,涵盖肥胖症、糖尿病、心血管结局和睡眠呼吸暂停,其长效设计支持每月给药或可能更低频率的给药方案,使安进在这一增长最快的制药市场之一中获得差异化敞口。

交易龙虎榜

TAKE PROFIT

STOCKS

  • GE Vernova Inc (GEV US) at US$1010
ADD

STOCKS

–

CUT

STOCKS

  • Tencent Holdings Ltd (700 HK) at HK$411
  • Mtr Corp Ltd (66 HK) at HK$31.38
  • Alibaba Group Holding Ltd (9988 HK) at HK$104.3