TRADING IDEAS

今日精选:股票 | 2026年10月5日

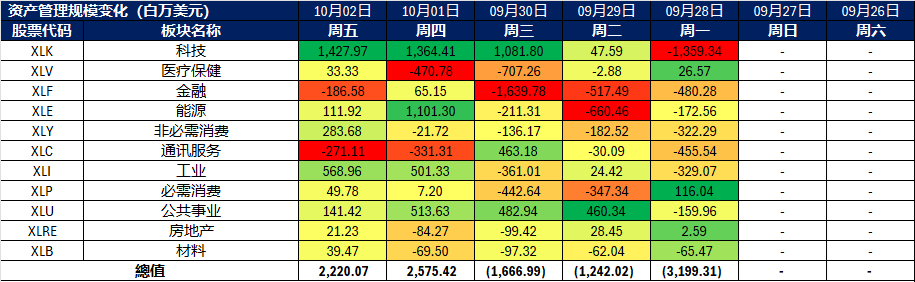
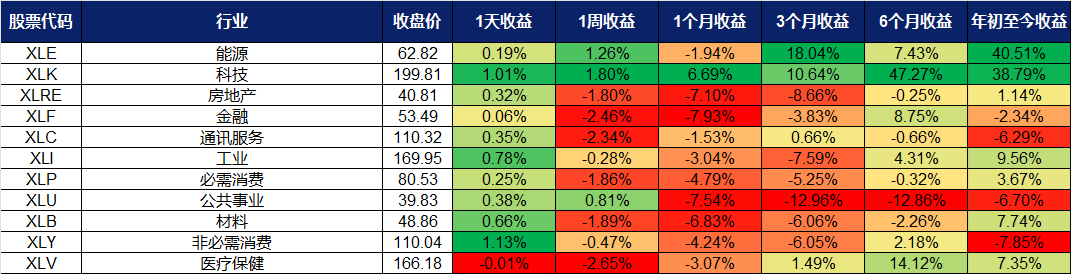
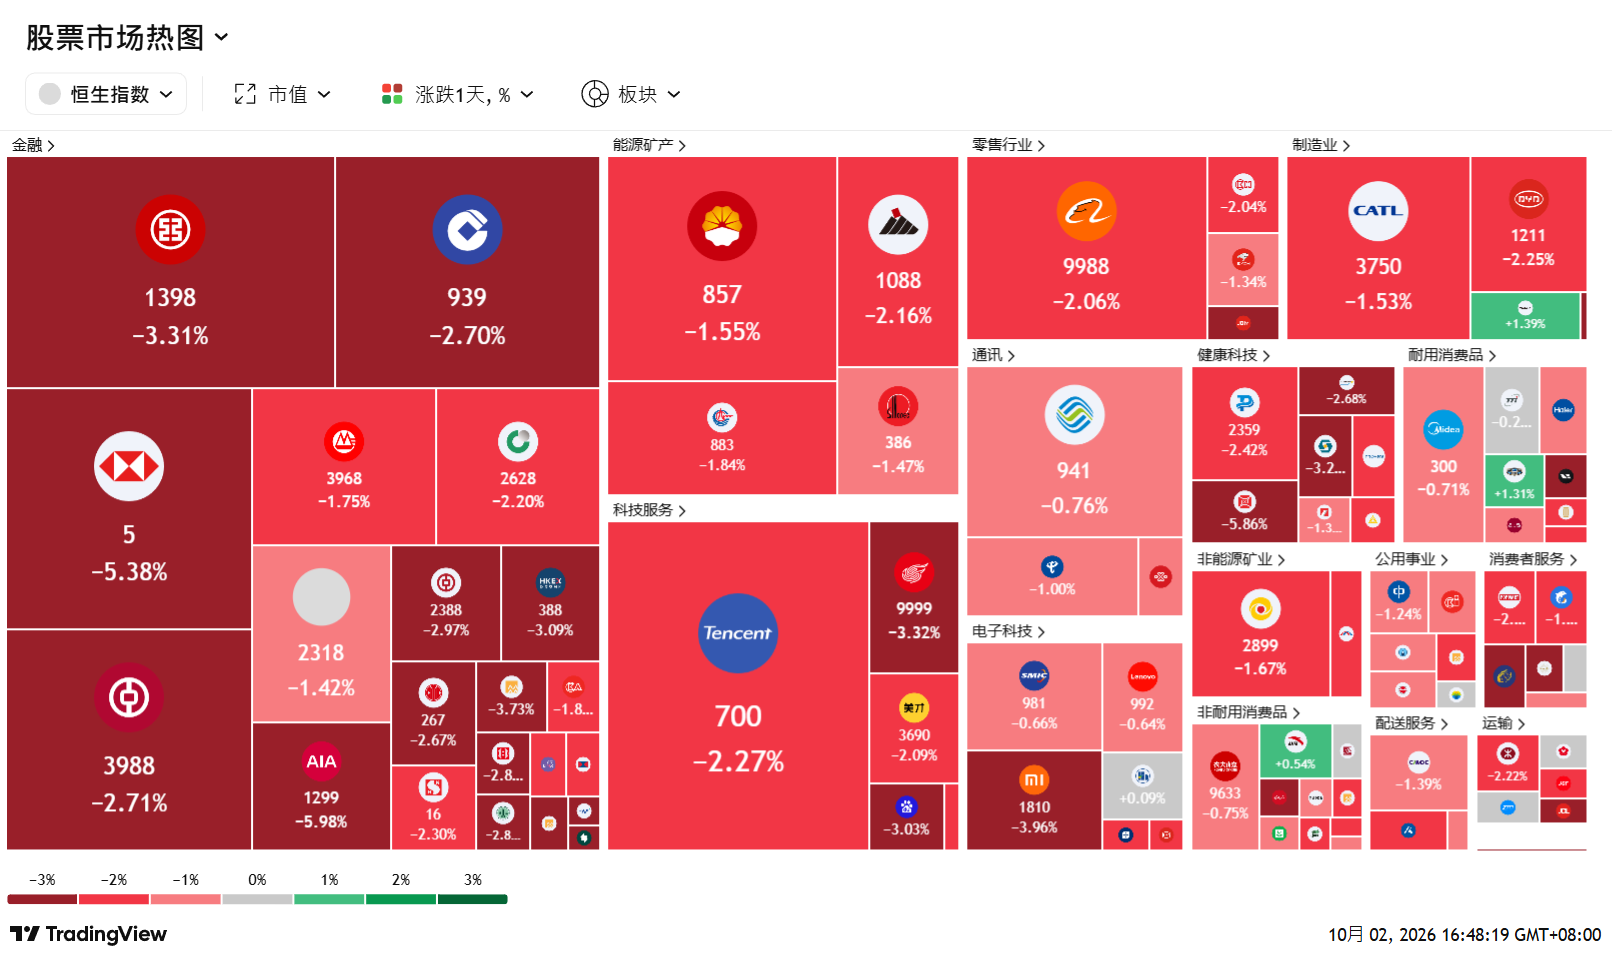
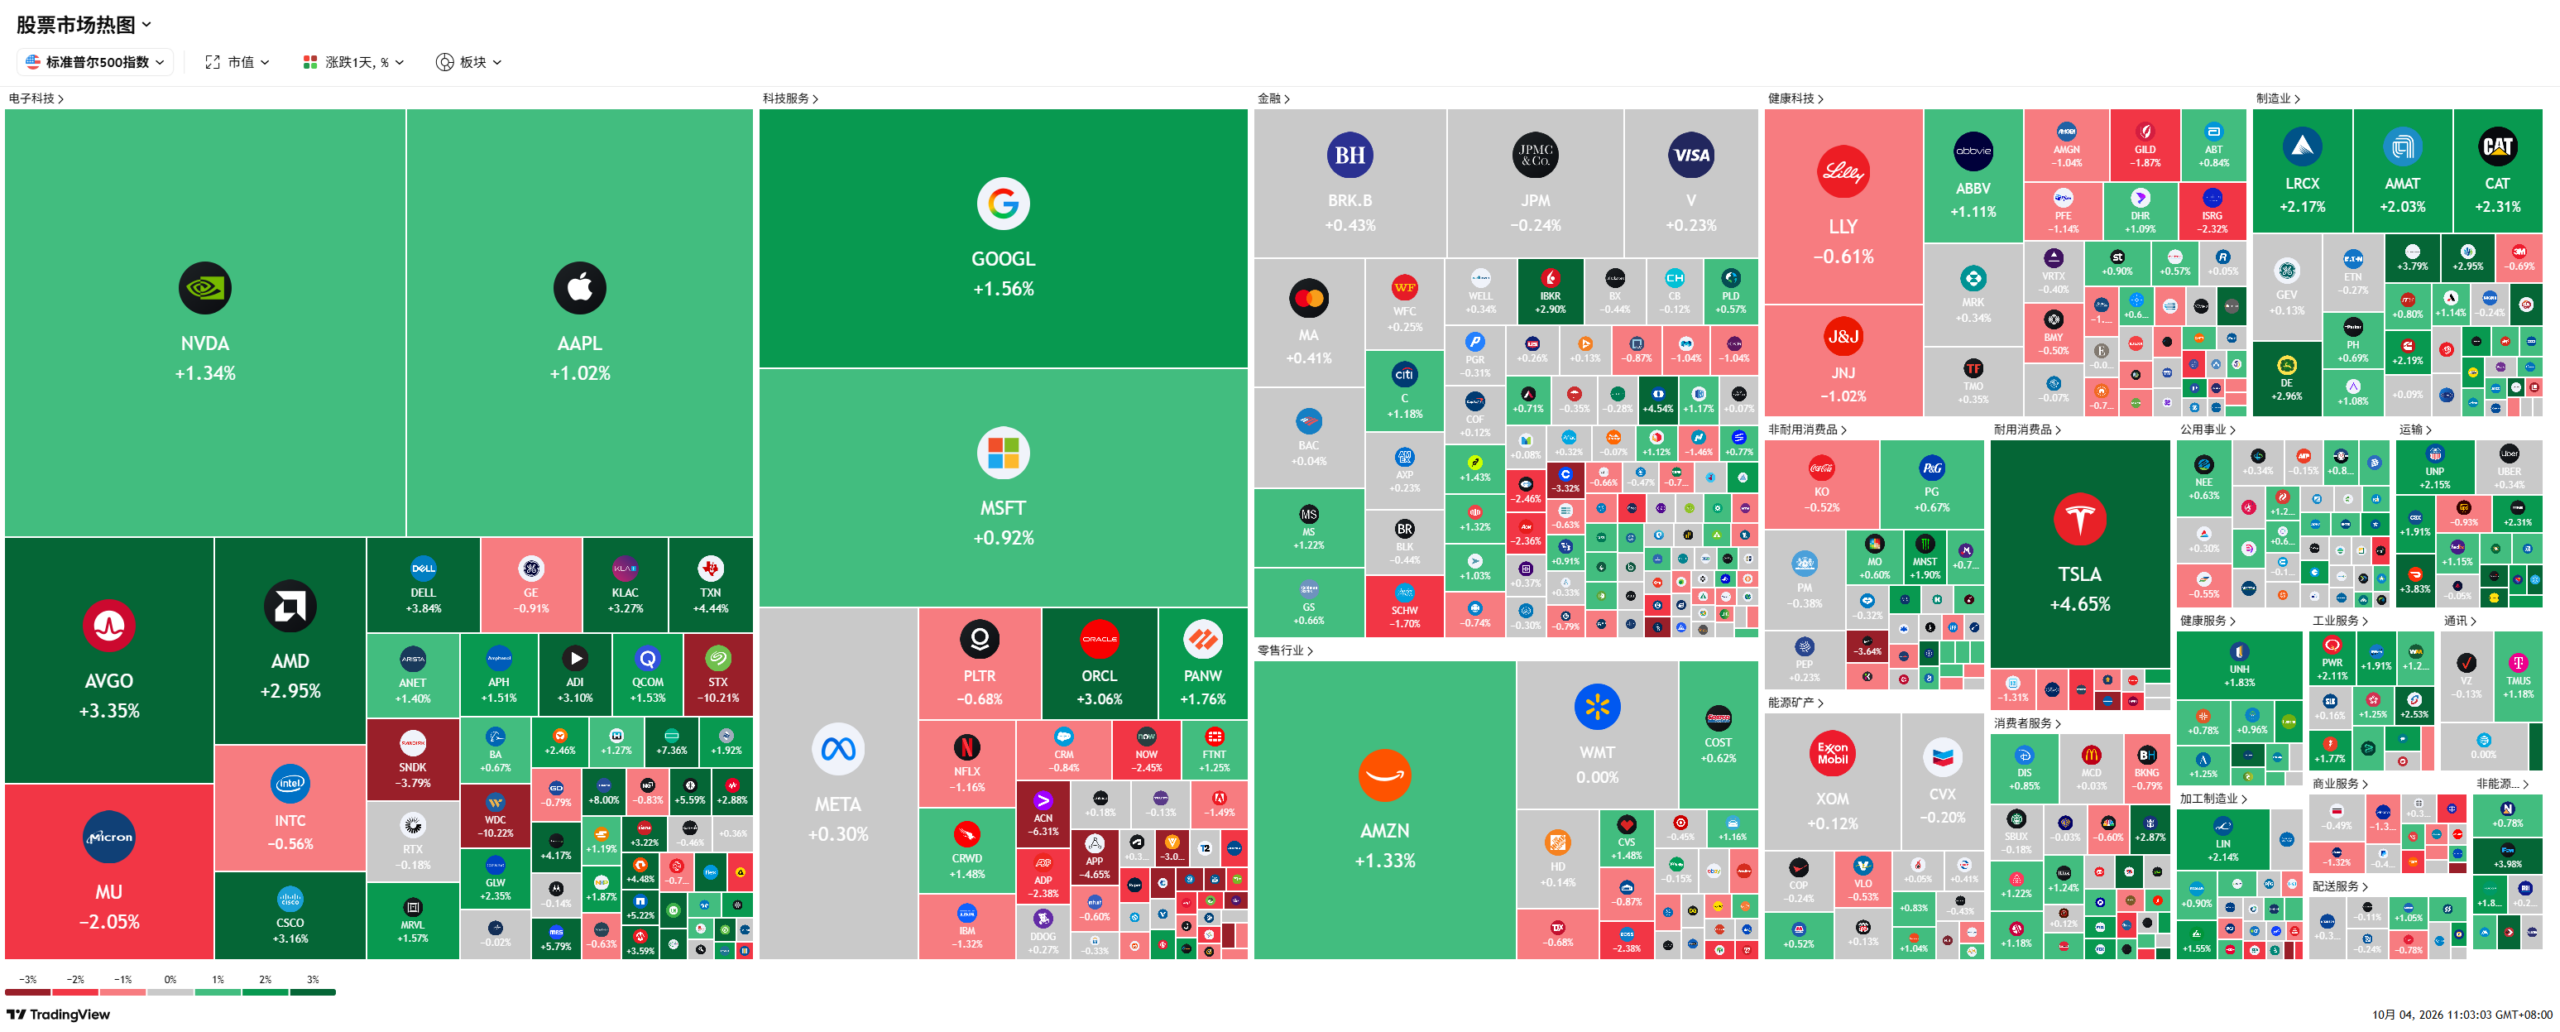
行业板块表现

^ Back to Top

新加坡

买入

HG SP

The Hour Glass

稀缺品牌配额展现强韧性、零负债资产负债表构筑安全垫、股份回购提供估值支撑

买入价
0
目标价
0
止损价
0

关键见解 #1

无惧奢侈品行业逆风,稀缺品牌配额驱动业绩逆势创纪录。

尽管高端腕表行业面临瑞郎强势、贵金属成本高企及宏观可选消费疲软的挑战,但市场需求正加速向具备强大收藏家生态的“头部稀缺品牌”集中。The Hour Glass凭借与劳力士(Rolex)、百达翡丽(Patek Philippe)及顶级独立制表品牌的长期深厚合作与稳固配额优势,精准卡位这一结构性红利。2026财年,公司营收逆势同比增长15.1%至创纪录的13.4亿新元,税后净利润大增32%至1.795亿新元。其卓越的品牌矩阵、地域多元化布局及核心配额壁垒,使其成功跨越了传统奢侈品周期的波动,展现出极强的抗周期韧性。

关键见解 #2

“零负债”与战略性库存构筑极强防御性与资本回报灵活性。

截至2026财年末,公司库存增至3.622亿新元(上年同期为3.283亿新元)。然而,对于The Hour Glass而言,这部分库存并非传统的滞销积压,而是锁定稀缺高价值腕表配额的战略性资产。更为亮眼的是,公司账面拥有1.575亿新元现金,且在历史上首次实现零借款。公司净资产高达10.7亿新元(折合每股净资产约1.67新元)。这一极其强健的资产负债表,不仅使管理层能够从容投资旗舰店升级与核心库存储备,完全免疫高利率环境的融资成本冲击,更为后续通过股份回购或派息向股东返还资本提供了巨大的操作空间。

重申买入

VMS SP

Venture Corporation

AI基础设施需求驱动业绩复苏、产品周期迎来拐点、高价值工程模式保障利润率韧性

买入价
0
目标价
0
止损价
0

关键见解 #1

AI基建拉动业绩重回增长轨道,终结三年收缩期。

在经历连续三年的业务收缩后,AI基础设施的强劲需求正推动Venture重回增长。2026年第二季度复苏势头加速,营收同比增长12.5%,净利润增长10.3%。其中,涵盖测试与测量、网络与通信及半导体相关设备的投资组合B(Portfolio B) 同比激增25.7%,直接受益于AI基建支出的爆发。2026年上半年,投资组合B营收大增18.6%至9.16亿新元,成功对冲了面向消费者业务的疲软。这为投资者提供了一种差异化参与AI资本开支的途径——通过底层测试、网络及半导体设备切入,而无需押注单一芯片架构或特定终端客户。

关键见解 #2

11亿新元净现金构筑安全垫,支撑新项目拓展与股东回报。

截至6月底,公司账面净现金高达11.1亿新元,占当时总市值的约24%。更重要的是,其盈利模式建立在高价值工程设计与研发之上,而非低毛利的商品化代工制造。极其稳健的资产负债表不仅赋予管理层灵活投资新项目(如AI、生命科学及医疗技术)的底气,也确保了在周期复苏阶段能够维持稳定的股息派发,提供坚实的下行保护。

香港

买入

0293 HK

国泰航空

高端出行需求展现强韧性、货运业务表现强劲、运力扩张驱动盈利上行

买入价
0
目标价
止损价
0

关键见解 #1

客货运需求强劲,无惧航空业周期放缓担忧。

尽管市场担忧航空业运力常态化及收益率走弱,国泰航空的实际运营数据依然亮眼。2026年前八个月,公司客运量同比增长15%;8月份在可用座位公里(ASK)仅微增3%的情况下,客运量仍逆势增长5%。国泰航空与旗下香港快运(HK Express)在8月共承运了创纪录的360万名旅客。同时,国泰货运8月货邮运量同比增长9%,突破15万吨。高端出行(两舱)需求保持韧性,而货运业务则持续受益于半导体、医药及高时效性货物的强劲托运需求,有效对冲了行业逆风。

关键见解 #2

千亿级资本开支开启长周期运力扩张,高股息提供坚实安全垫。

国泰航空已承诺投入约1,500亿港元用于机队更新、客舱升级、贵宾室扩建及数字化转型,目标在未来十年内引进150架新飞机并将航线网络拓展至150个航点。随着香港国际机场三跑道系统(3RS)的全面启用,这将为公司构筑跨越多年的运力增长跑道。短期内,强劲的现金流已直接转化为股东回报:2026年中期股息达每股0.26港元(同比+30%);星展银行(DBS)预测2026财年每股股息(DPS)将达0.90港元,按当前股价计算隐含股息率高达约6%。

重申买入

1093 HK

石药集团

License-out(授权出海)变现驱动盈利爆发、ADC管线加速推进、代谢疾病领域构筑期权价值

买入价
0
目标价
0
止损价
0

关键见解 #1

创新药授权出海(License-out)动能强劲,成为实质性盈利引擎。

2026年上半年,石药集团营收同比激增40.1%至185.9亿元人民币,核心归母净利润更是大幅飙升165.8%至61.6亿元人民币,主要得益于其创新管线商业化价值的集中兑现。其中最引人注目的是与阿斯利康(AstraZeneca)达成的战略合作,涵盖8个长效多肽项目,不仅斩获12亿美元首付款,更锁定高达173亿美元的潜在里程碑付款。此外,8月公司还从阿斯利康获得另一项独立siRNA合作的3,000万美元首付款。这些重磅交易不仅有力验证了石药底层研发平台的全球竞争力,更为其后续研发提供了充沛的非稀释性资金,彻底摆脱了单纯依赖国内药品销售造血的传统模式。
关键见解 #2

核心管线跨越早期阶段,向注册性(上市)资产加速转化。

石药目前拥有多个后期临床项目,正逐步降低对传统仿制药及老产品的盈利依赖。9月24日,其JMT101联合奥希替尼一线治疗EGFR外显子20插入突变非小细胞肺癌(NSCLC)的III期临床试验取得了积极的顶线结果;同时,核心ADC药物SYS6010在国内针对肺癌和食管癌斩获多项“突破性治疗药物”认定。此外,公司正推进白蛋白结合型多西他赛进入III期乳腺癌临床研究,并持续丰富其ADC产品矩阵。

美国

买入

AMGN US

安进

多元化生物制药增长平台,兼具肥胖症和肿瘤领域的期权价值

买入价
0
目标价
0
止损价
0

关键见解 #1

多个增长业务板块正在抵消成熟产品的下滑。

安进的增长日益多元化,2026年第二季度营收同比增长10%至101亿美元,六大关键增长驱动力增长26%,占产品销售额的近70%。Repatha和EVENITY分别同比增长37%和38%,而小细胞肺癌疗法IMDELLTRA激增115%至2.88亿美元;延长给药和皮下给药的持续开发有望进一步提升便利性并扩大采用范围,有助于抵消生物类似药对Prolia和XGEVA等成熟产品的压力。

关键见解 #2

肥胖症治疗市场的扩张创造了重大的新增长机遇。

全球有超过10亿人患有肥胖症,随着治疗渗透率扩大以及下一代疗法在疗效和给药便利性方面展开竞争,预计未来十年肥胖症药物市场年规模将超过1000亿美元。安进的MariTide已进入多个III期项目,涵盖肥胖症、糖尿病、心血管结局和睡眠呼吸暂停,其长效设计支持每月给药或可能更低频率的给药方案,使安进在这一增长最快的制药市场之一中获得差异化敞口。

重申买入

PFE US

辉瑞

以肿瘤学为首的盈利复苏,受益于研发管线催化剂与成本管控

买入价
0
目标价
0
止损价
0

关键见解 #1

PADCEV增长与ESMO催化剂强化后新冠时期的投资组合。

辉瑞的基础业务正在改善,较新产品抵消了新冠相关收入的下滑,2026年第二季度剔除Comirnaty与Paxlovid的收入按实际汇率计算增长5%,已上市/收购产品则增长18%。PADCEV是关键贡献者,收入按实际汇率计算增长23%,而其7月获FDA扩大标签至围手术期肌层浸润性膀胱癌、无论是否符合顺铂资格,扩大了可及市场;在2026年10月23日至27日的ESMO大会上,辉瑞将发布45篇肿瘤学摘要,包括11场口头报告,涵盖PADCEV及atirmociclib、tivunatamig等后期候选药物,提供多项近期研发管线催化剂。

关键见解 #2

持续的肿瘤学创新支撑对下一代癌症疗法的需求。

肿瘤学仍是最大的制药治疗市场,2025年达到约2910亿美元,IQVIA预测2026至30年复合年增长率约10%,因新治疗模式日益重塑癌症诊疗。抗体药物偶联物与双特异性抗体预计将成为肿瘤学支出的更大贡献者,支撑辉瑞在收购Seagen后的战略及其对PADCEV等资产与其他下一代肿瘤疗法的聚焦。

交易龙虎榜

TAKE PROFIT

STOCKS

    ADD

    STOCKS

    • Cosco Shipping Ports Ltd (1199 HK) at HK$5.8 
    • Cspc Pharmaceutical Group Ltd (1093 HK) at HK$10 
    • Johnson & Johnson (JNJ US) at US$264 
    • Procter & Gamble Co/The (PG US) at US$145 
    CUT

    STOCKS

    –