TRADING IDEAS

今日精选:股票 | 2026年9月21日

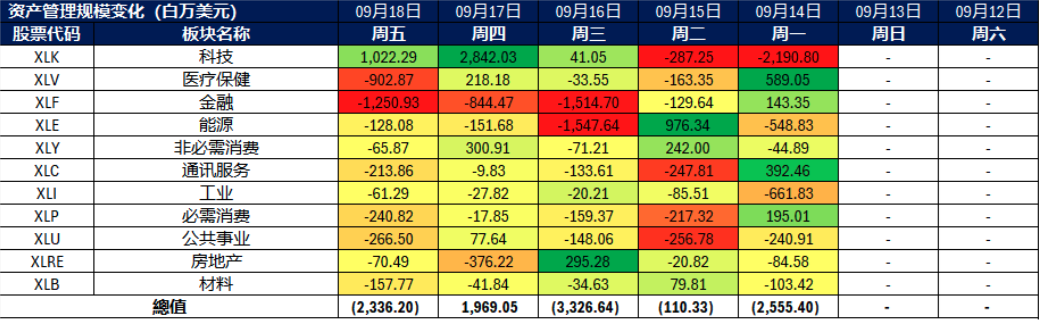
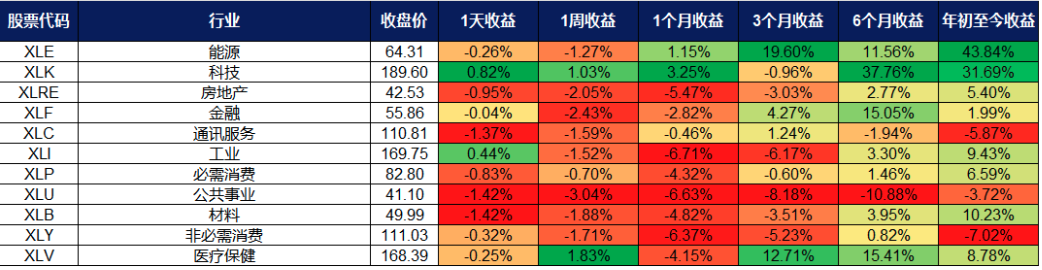
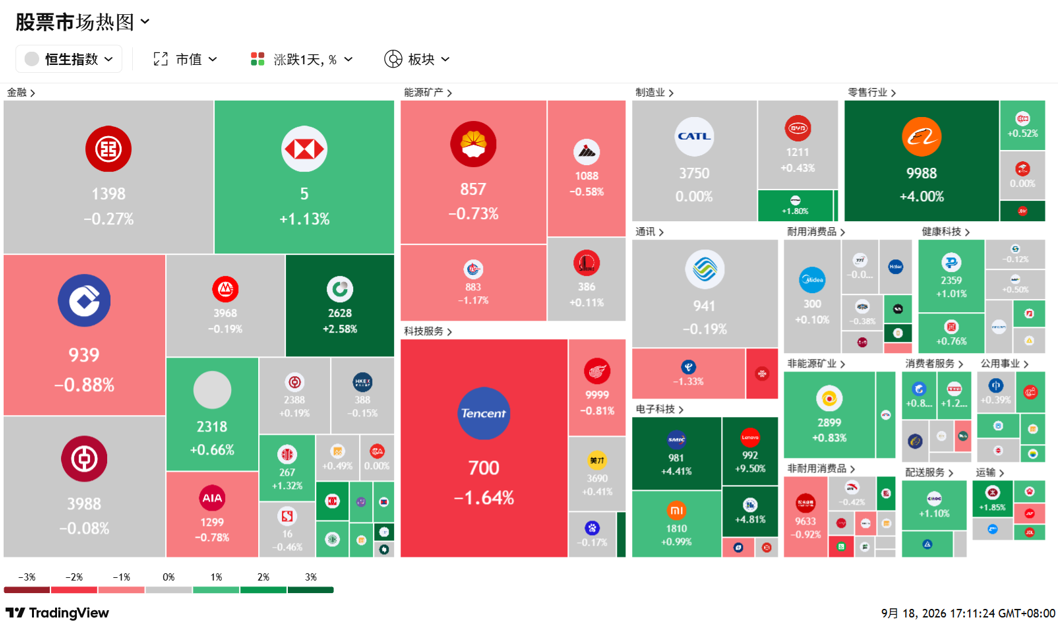
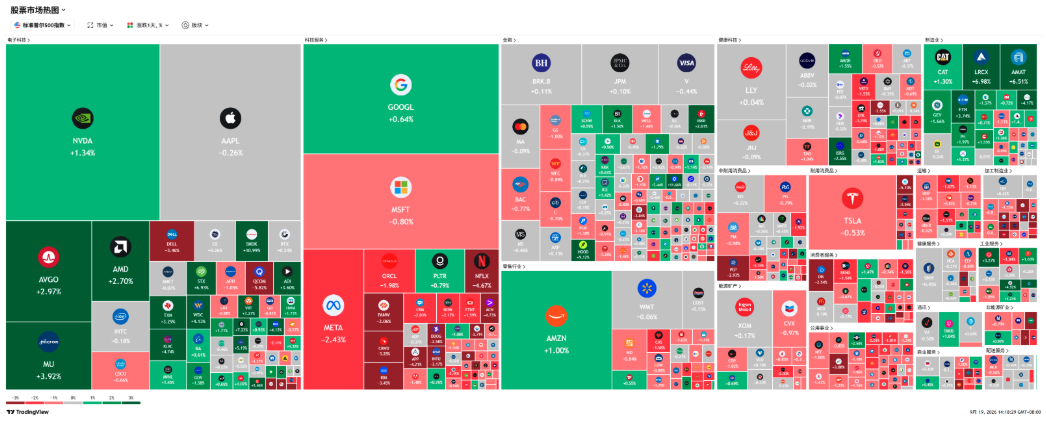
行业板块表现

^ Back to Top

新加坡

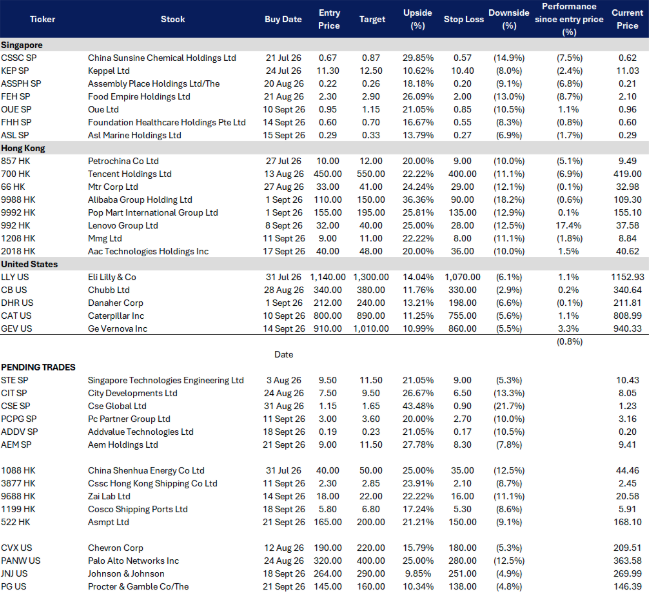
买入

AEM SP

AEM Holdings

AI/HPC芯片测试强度结构性提升、客户结构多元化、AMPS庞大订单簿加速转化

买入价
0
目标价
0
止损价
0

关键见解 #1

AI芯片驱动测试强度结构性跃升,全面打开AEM潜在市场空间(TAM)。

随着AI加速器和HPC(高性能计算)处理器向更大尺寸、更高功耗与更复杂架构演进,芯片需要更长的测试时间、更精密的温控管理及更高的并行测试能力,这完美契合了AEM在高并行测试与主动温控管理(Active Thermal Management)领域的核心壁垒。2026年上半年,公司测试单元解决方案(Test Cell Solutions)收入同比大增52.5%至1.809亿新元,占总营收比重达73.2%;集团总营收亦强势增长29.9%至2.472亿新元。管理层预计,受AI加速器、堆叠内存(HBM)及异构芯粒(Chiplets)测试需求激增驱动,全球半导体测试设备市场规模将从2026年的153亿美元大幅扩容至2028年的208亿美元。

关键见解 #2

超4亿新元AMPS订单簿叠加内存业务放量,锁定2027财年高增长能见度。

截至8月,公司AMPS(先进测试处理系统)未交付订单已突破4亿新元,核心驱动力来自头部无晶圆厂AI/HPC客户及PC/代工客户的双重强劲采购。基于此,管理层年内第二次上调2026财年指引,预计营收达6.3–6.8亿新元,每股收益(EPS)达24.5–27.5新加坡分。公司的下一增长引擎将来自内存测试领域:首台内存终测分选机(Final-Test Handler)预计于2026年第四季度出货,为2027年的产能全面爬坡奠定基础。当前股价约9.1–9.4新元(对比星展银行高达14.60新元的目标价),随着在手订单的加速转化及内存设备顺利通过客户验证,公司有望迎来新一轮强劲的盈利上调周期。

重申买入

ADDV SP

Addvalue Technologies

太空通信连接应用加速普及、订单簿提供高业绩能见度、经常性通信服务费(airtime)带来上行期权

买入价
0
目标价
0
止损价
0

关键见解 #1

低轨(LEO)卫星激增催生“永远在线”的太空通信需求,IDRS技术加速商业化落地。

Addvalue的IDRS(星间数据中继系统)允许低轨卫星通过地球同步轨道(GEO)中继网络进行通信,而无需等待传统地面站的过境窗口,从而实现近实时的指令下达与数据传输。该技术的市场采用正持续扩大:2026年6月,公司从三家客户(含一家新客户)处斩获510万美元的IDRS新订单,应用于地球观测和在轨服务任务;此前4月已宣布290万美元订单,且至9月仍在持续签约。这一连串的订单胜利有力印证了:随着全球卫星星座规模的快速扩张,IDRS正从早期的技术验证阶段,实质性迈向更广泛的商业化应用阶段。

关键见解 #2

营收高增获庞大且多元的订单管线支撑,盈利质量显著改善。

2026财年公司营收同比大增59.9%至2,480万美元,其中94%以上由SPC(卫星通信)和ADR(数据中继)两大核心业务贡献。SPC收入增长60.7%,ADR收入增长56.4%,表明公司的增长引擎已实现多元化,不再依赖单一产品线。同时,毛利率稳守在52.1%的强劲水平,净利润更是从200万美元大幅翻倍至480万美元。6月的IDRS订单将公司在手订单簿推高至2,335万美元,而9月4日宣布的额外500万美元SPC和ADR订单,进一步夯实了2027财年的收入能见度与增长确定性。
香港

买入

522 HK

ASMPT

集装箱吞吐量稳健增长、海外码头规模化扩张、秘鲁钱凯港(Chancay)构筑长期增长期权

买入价
0
目标价
0
止损价
0

关键见解 #1

AI封装复杂性驱动后端设备全面上行周期。

随着AI加速器、高带宽内存(HBM)、芯粒(Chiplets)及2.5D/3D集成技术的日益复杂,半导体制造对先进封装的依赖度大幅提升,而非单纯依赖前道晶体管微缩。ASMPT通过热压键合(TCB)、混合键合(Hybrid Bonding)、高精度贴片(Die Bonding)及光子学(Photonics)等核心技术直接受益。2026年上半年,公司先进封装收入创历史新高,达3.39亿美元(同比+17%),占集团总收入约30%;同时,受800G及以上高速光模块放量驱动,光子学业务收入近乎翻了三倍。这赋予了ASMPT横跨算力、存储与光互连的多元化AI基础设施敞口,有效分散了单一封装技术路线的风险。

关键见解 #2

强劲订单流表明盈利周期远未见顶。

2026年第二季度,公司新增订单同比激增97.6%至9.036亿美元,带动上半年总订单额达16.3亿美元,订单出货比(Book-to-Bill)跃升至1.43倍,创下2021年上半年以来的最高水平。当季收入同比大增52.1%至6.3亿美元,调整后毛利率扩张至42.5%,调整后净利润更是暴增逾两倍至6.375亿港元。尤为关键的催化剂是,ASMPT近期斩获了OSAT(外包半导体封测)客户用于先进AI芯片的超50台TCB(芯片到基板)设备的批量大单。这提供了确凿的证据,表明TCB技术已正式跨越客户验证阶段,迈入实质性的规模化量产部署期。

重申买入

1199 HK

中远海运港口有限公司

集装箱吞吐量稳健增长、海外码头规模化扩张、秘鲁钱凯港(Chancay)构筑长期增长期权

买入价
0
目标价
止损价
0

关键见解 #1

无惧航运周期波动,全球集装箱吞吐量展现强韧性与经营杠杆。

尽管航运业整体盈利能力有所回落,中远海运港口仍保持强劲增长。2026年上半年,公司总吞吐量达8,020万TEU(同比+7.9%),权益吞吐量达2,450万TEU(同比+7.0%)。营收同比增长12.3%至9.05亿美元,归母净利润大增28.5%至2.34亿美元,充分释放经营杠杆。与集装箱航运公司的核心区别在于:港口主要依赖吞吐量与码头服务费创收,使其免受海运费率下跌的直接冲击,同时又能持续受益于全球贸易量的稳健底盘。

关键见解 #2

海外码头加速扩张,成为更具爆发力的盈利新引擎。

地域多元化战略正结出硕果:2026年上半年,海外码头吞吐量同比激增18.0%至2,110万TEU,占集团总吞吐量的26.4%;海外权益吞吐量增长12.4%,占比达30.9%。这一结构性转变显著降低了对国内成熟港口业务的依赖,使公司深度切入全球高增长的贸易走廊。尽管受中东地缘局势扰动等局部因素影响,比雷埃夫斯港(-2.9%)与阿布扎比码头(-44.3%)吞吐量短期承压,但海外资产组合的整体扩张速度依然显著快于国内网络。此外,随着秘鲁钱凯港(Chancay)等战略枢纽的逐步落成与产能爬坡,公司有望在南美-亚洲航线中捕获巨大的长期中转与腹地货源期权价值,进一步拔高估值天花板。

美国

买入

PG US

宝洁

防御型民生消费品复利者,受惠于强韧的现金流生成能力

买入价
0
目标价
0
止损价
0

关键见解 #1

在高利率与通胀环境下,刚需品类展现抗跌韧性。

高企的国债收益率、持续的通胀以及美联储政策的不确定性持续压抑周期性消费支出,宝洁业务具备防御性。家庭护理、个人修容与个人护理等日常品类的需求相对稳定;同时,宝洁的品牌实力与定价能力有助于抵消原料成本通胀。即使低收入消费者变得更加精打细算,公司的盈利与现金流仍展现出相对强劲的韧性。近期美国的通胀数据与能源成本上涨,进一步凸显了这种防御型盈利模式的价值。

关键见解 #2

品牌领导地位与现金流生成能力奠定股东回报。

宝洁旗下居于行业领导地位的品牌组合持续创造充沛的现金流。2026 财年运营现金流达 196 亿美元,并透过股息与股票回购向股东回馈超过 150 亿美元。公司已连续 70 年调升股息,而持续推进的效率提升与精准的品牌组合管理,使其能在面对严峻的消费与成本环境时,依然具备护城河以保护毛利,并维持资本回报能力。

重申买入

JNJ US

强生

具备肿瘤学与心血管双增长引擎的防御型医疗保健龙头

买入价
0
目标价
0
止损价
0

关键见解 #1

非周期性医疗需求支撑盈利韧性。

A相较于可选消费,医疗保健需求受经济景气影响较小,使强生在高利率环境中展现出相对的防御属性。人口老龄化、治疗强度提升,以及对创新药物和医疗手术的持续需求提供了结构性增长;同时,公司涵盖制药与医疗科技(MedTech)的多元业务组合,降低了对单一终端市场的依赖。

关键见解 #2

创新药物与心血管医疗器械维持高于市场的增长。

得益于包括 DARZALEX、CARVYKTI、TECVAYLI 及 RYBREVANT 在内的肿瘤学产品持续强劲,强生 2026 财年第二季度销售额同比增长 6.6% 至 253 亿美元;同时,在电生理学与 Shockwave 等心血管产品的支撑下,医疗科技业务运营销售额增长 3.6%。这种高增长创新药物与持续扩张的心血管技术相结合,使强生具备比传统防御型医疗保健股更强劲的增长前景。

交易龙虎榜

TAKE PROFIT

STOCKS

• Intel Corp (INTC US) at US$110
• Attika Group Ltd (ATTIKA SP) at SG$0.20

ADD

STOCKS

–

CUT

STOCKS

–