TRADING IDEAS

今日精选:股票 | 2026年8月28日

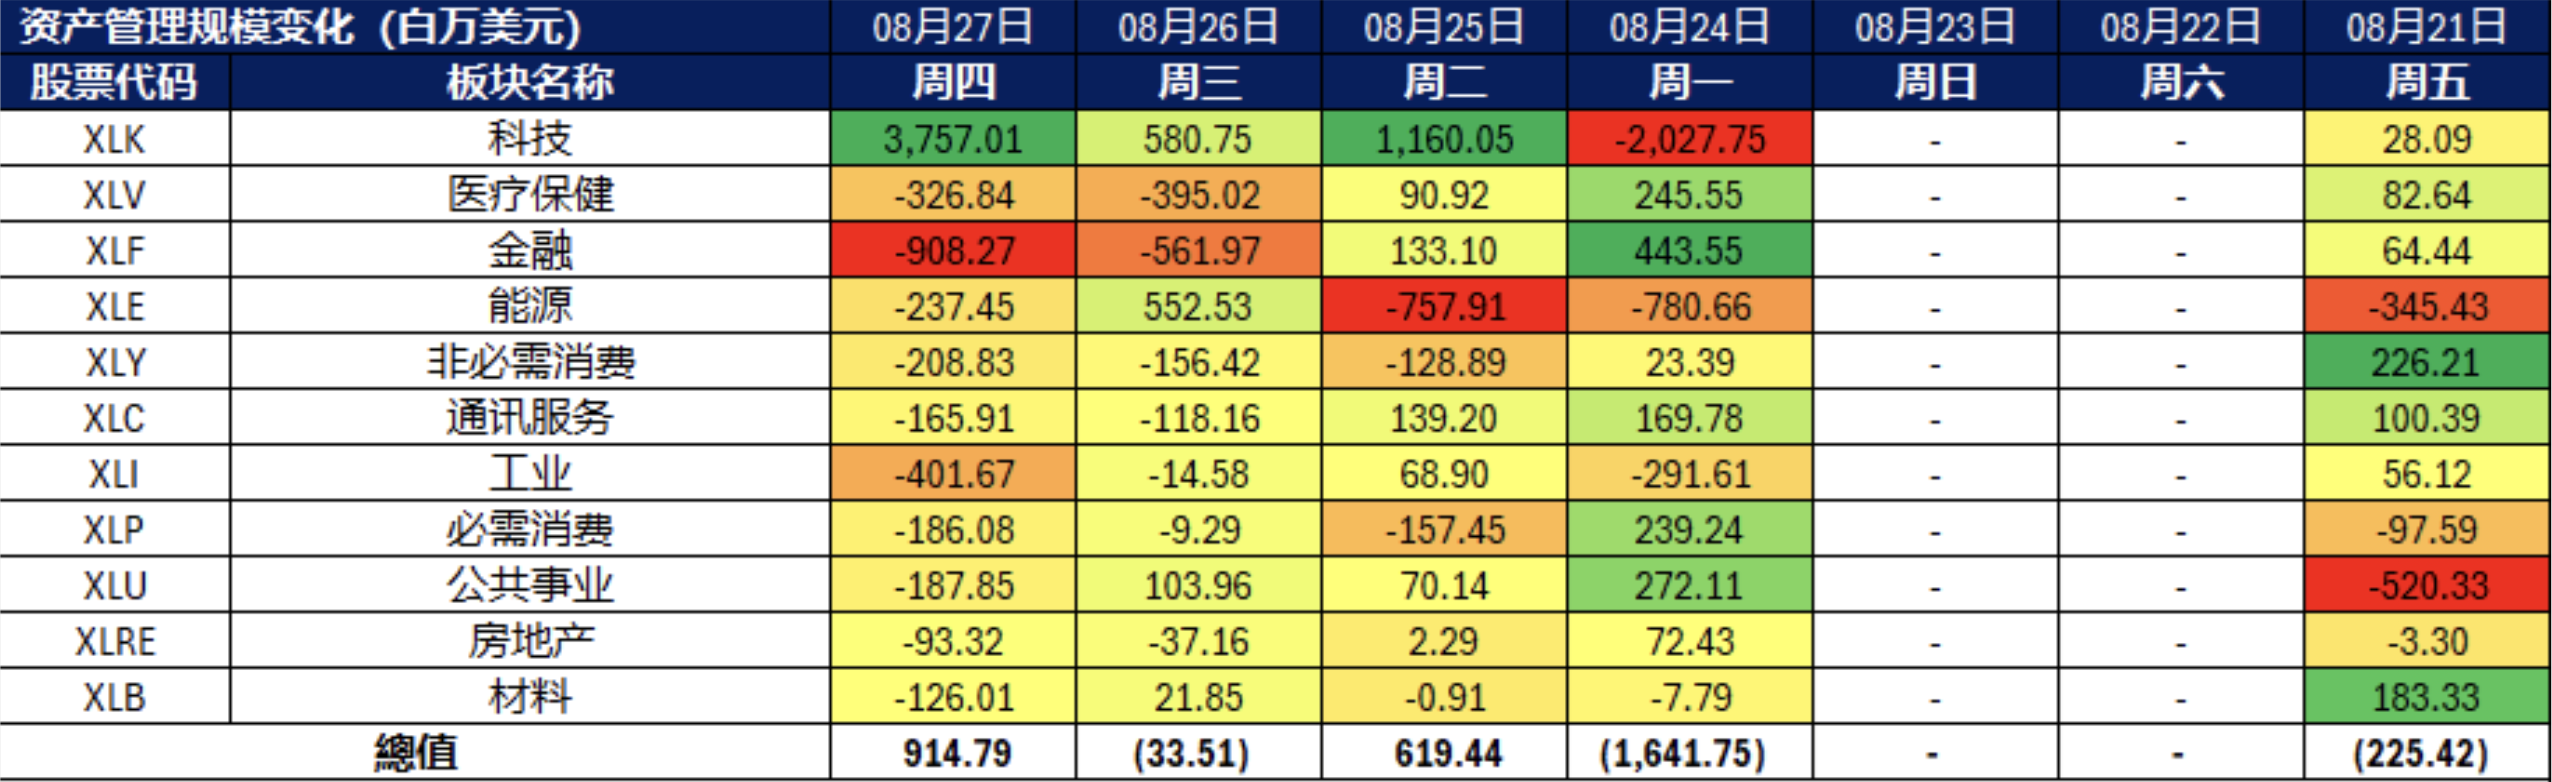
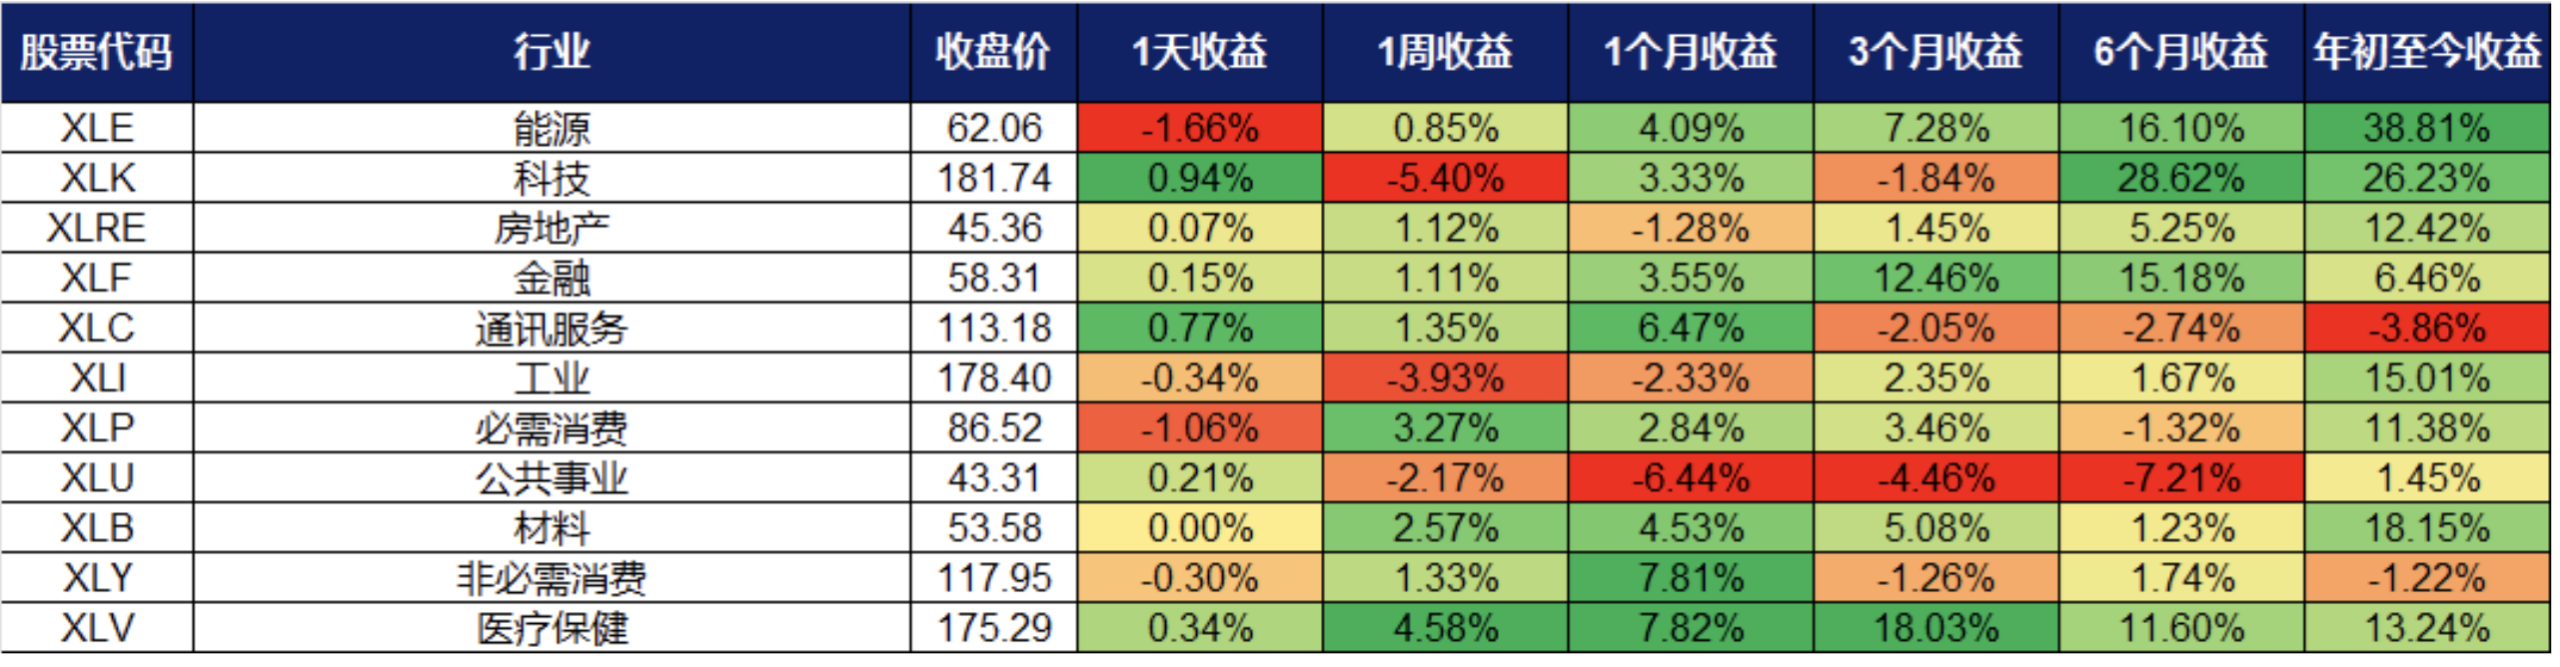
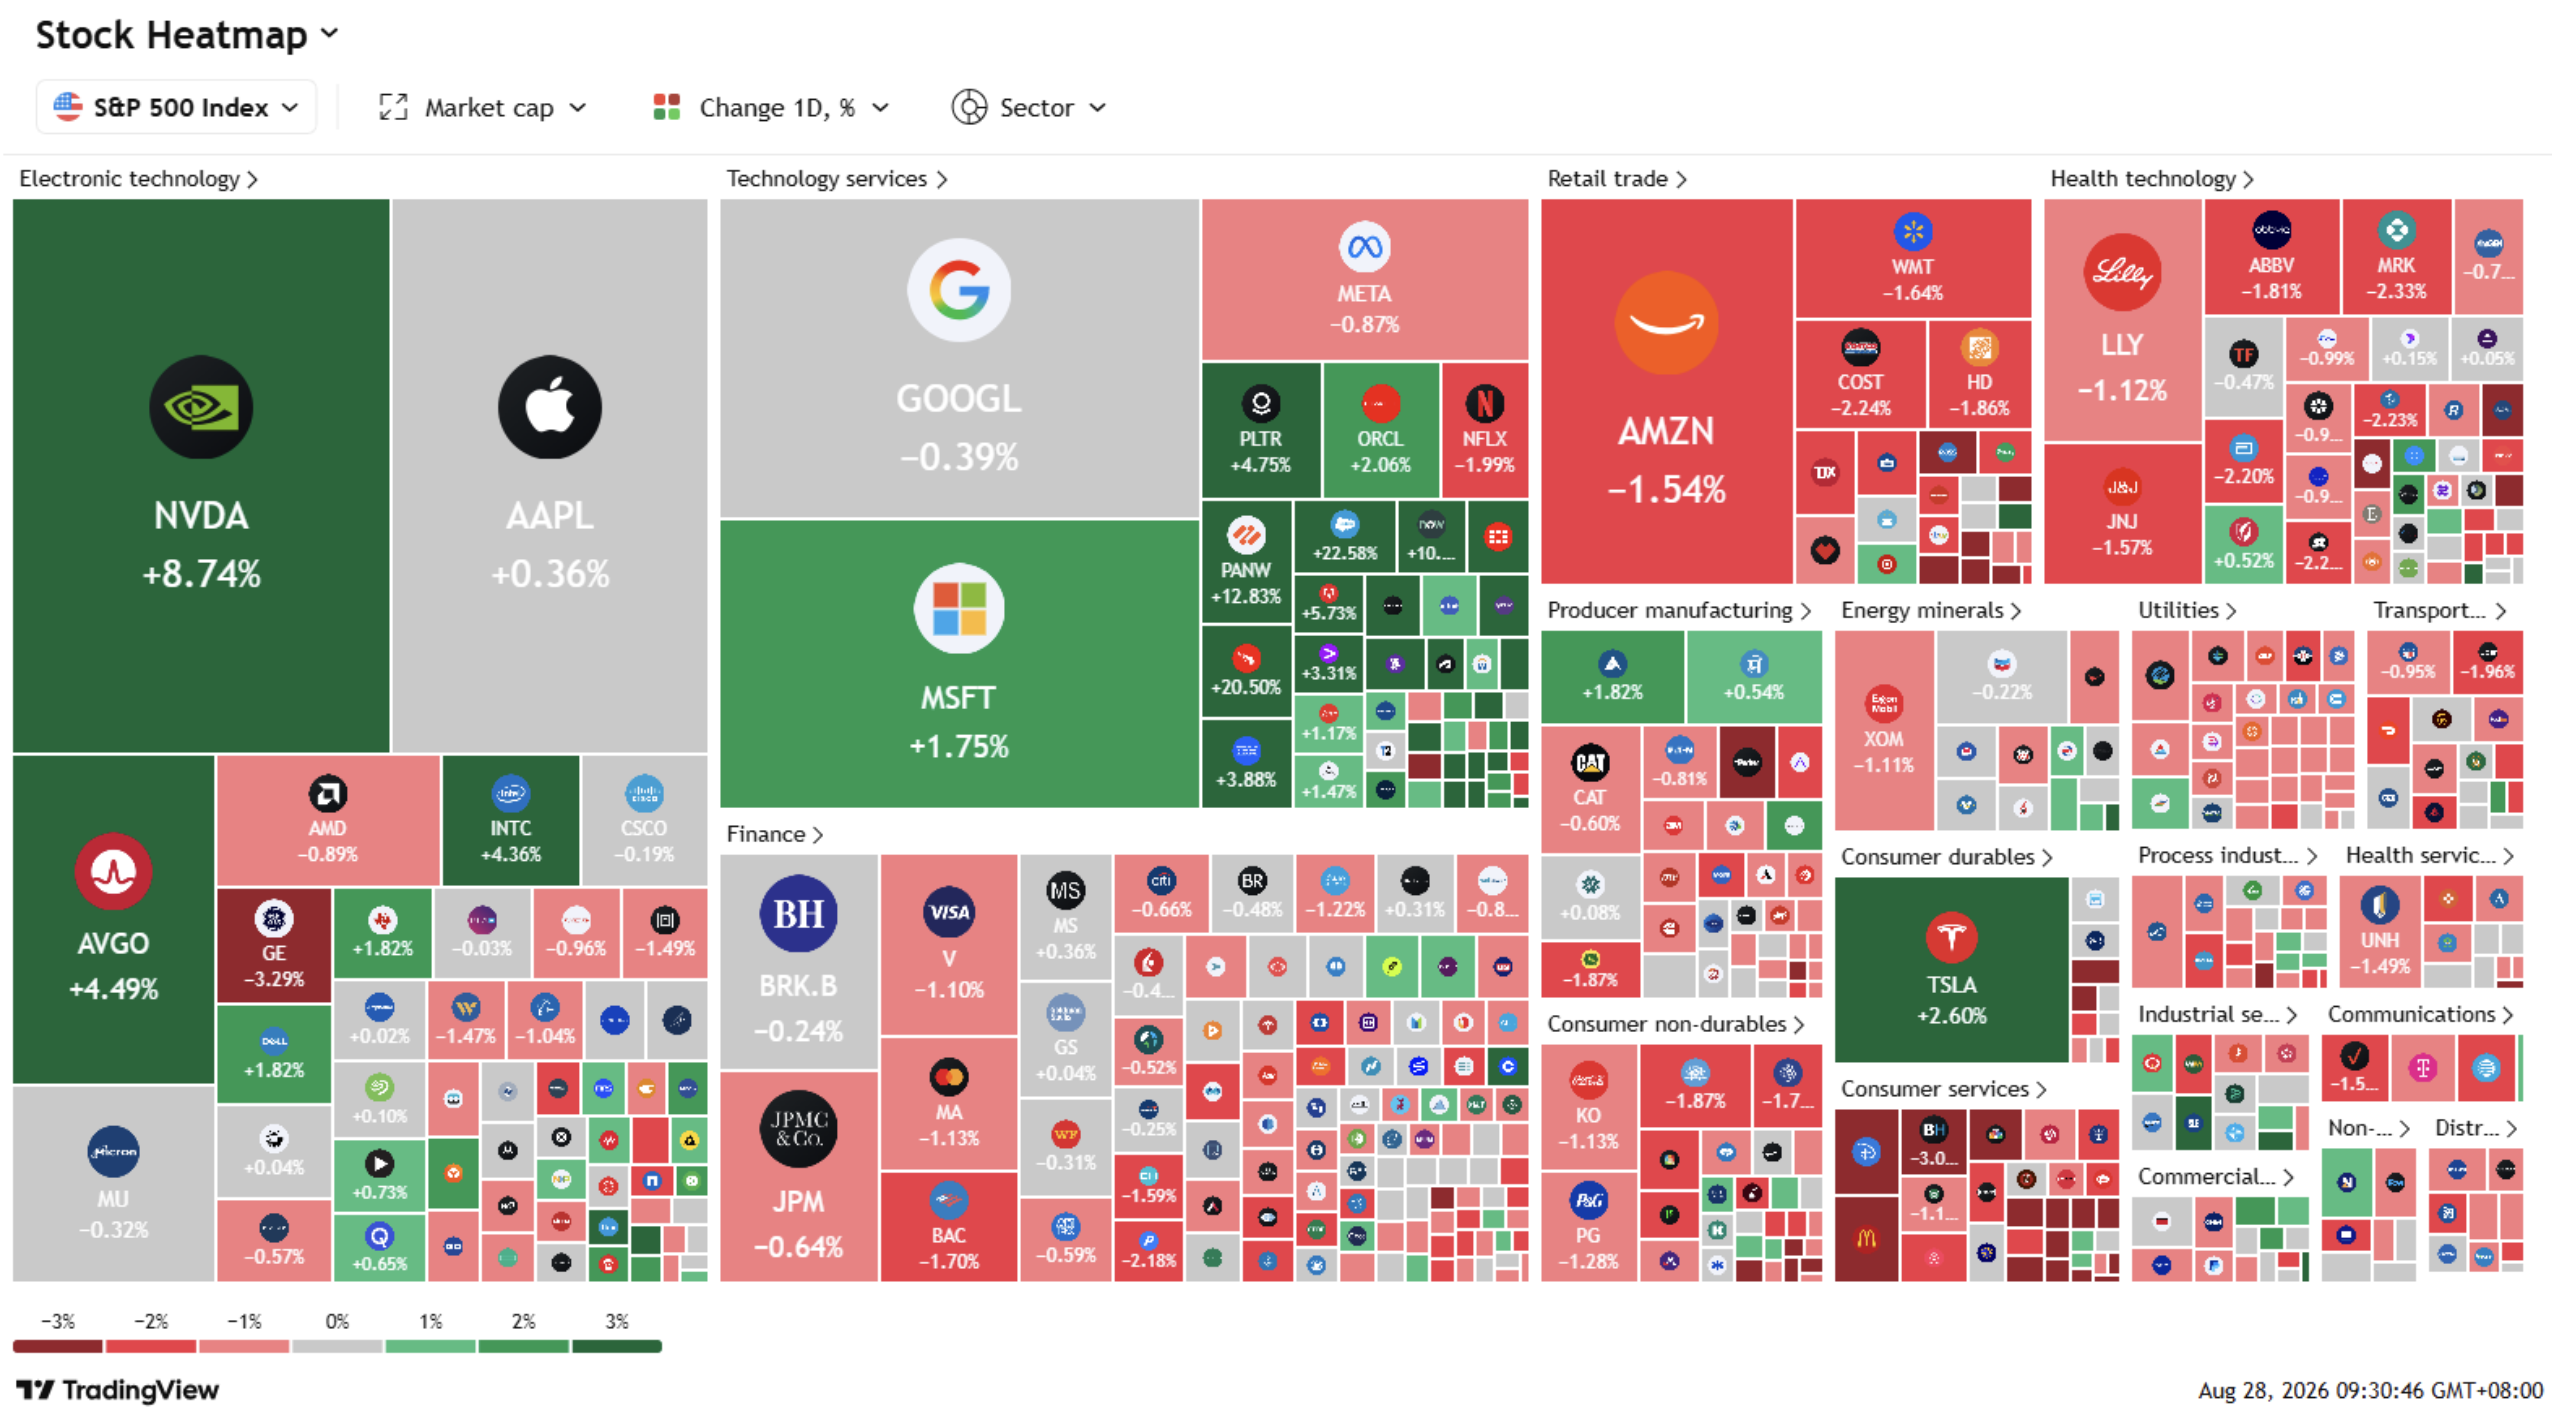
行业板块表现

^ Back to Top

新加坡

买入

PCPG SP

栢能集团

GPU供应紧张赋予定价权、AI服务器业务打开期权价值、利润率显著改善

买入价
0
目标价
0
止损价
0

关键见解 #1

显存与GPU供应紧张支撑售价(ASP),利润率逆势大幅扩张。

在出货量受限的背景下,显卡行业迎来罕见的盈利结构变化。2026年上半年,公司自有品牌显卡出货量下滑18.4%,但受益于平均售价(ASP)提升10.7%,收入降幅收窄至9.2%(44.6亿港元);更亮眼的是,尽管ODM/OEM出货量下降38.4%,其ASP激增181%,推动该板块收入大增73.9%至14.8亿港元。受此驱动,集团总收入同比微增1.5%至64.5亿港元,毛利率从10.5%大幅跃升至16.5%。管理层指出,显存价格高企将在供应改善前持续支撑显卡终端定价,为短期产量下滑提供了坚实的利润缓冲垫。

关键见解 #2

切入企业级AI计算,打开消费级游戏显卡之外的第二增长曲线。

公司正从传统的“板卡式GPU制造商”向高价值企业级算力硬件转型。在2026年英伟达GTC大会上,公司展示了搭载RTX PRO 6000 Blackwell Server Edition GPU及ConnectX-8网络的4U NVIDIA MGX服务器(最高支持8个GPU,单卡96GB GDDR7显存),以及面向本地AI与数字孪生工作负载的6U八GPU服务器。目前6U系统已开始出货,4U MGX服务器预计9月上市。尽管初期出货以低毛利准系统(barebones)为主,难以立即重塑集团整体盈利,但成功获得系统集成商与数据中心客户认证,将实质性打破其长期依赖游戏GPU的估值天花板,打开广阔的AI算力基础设施潜在市场(TAM)。

重申买入

CIT SP

城市发展有限公司

新加坡住宅市场展现强韧性、资本循环优化资产负债表、战略审查结果提供估值重估期权

买入价
0
目标价
0
止损价
0

关键见解 #1

新加坡住宅需求无惧高利率与政策约束,销售与土储双双发力。

CDL的新加坡住宅开发业务仍是近期最清晰的盈利引擎。2026年上半年,集团及其合资项目共售出352套住宅,总货值达8.922亿新元;其中Newport Residences自1月开盘以来去化率已高达83%。同时,公司通过成功竞标Tanjong Rhu Road和Peck Hay Road的政府售地(GLS)项目,新增约900套单位储备,使新加坡住宅总土储提升至约2,200套。在房地产周期步入成熟阶段的背景下,这为2027–2028年的业绩兑现提供了高度的可见性与支撑。

关键见解 #2

9月战略审查结果或成打破估值折价的核心催化剂。

管理层已承诺在2026年9月底前公布战略审查的最终方案,涵盖集团未来战略方向、资本配置框架及具体实施路线图。对于当前股价而言,这一宏观层面的顶层设计可能比单季度的强劲销售更具决定性意义。若审查结果能带来实质性的非核心资产剥离、杠杆率的有效压降、更严格的资本回报门槛或更大规模的股东回馈,将有望显著收窄CDL长期存在的净资产价值(NAV)折价。此外,在短期内,计划于10月推盘的570套新项目Lucerne Grand若能延续热销势头,也将为基本面提供额外的运营催化。

香港

买入

1208 HK

五矿资源有限公司

铜市供需紧缺支撑高铜价、高铜价释放创纪录现金流、Khoemacau项目构筑强劲增长期权

买入价
0
目标价
止损价
0

关键见解 #1

铜市结构性紧缺与AI/电网需求共振,盈利弹性显著。

当前铜价维持在历史高位(约14,000美元/吨)附近,主因美国以外地区实物库存收紧、铜精矿供应受限,以及潜在关税政策对全球贸易流的扰动。同时,全球电网升级、可再生能源部署及AI数据中心建设持续夯实铜的长期结构性需求。MMG作为高弹性铜矿标的直接受益:2026年上半年公司铜产量创2018年以来同期新高,仅核心资产Las Bambas矿山就产出21.02万吨铜精矿。在强劲铜价支撑下,公司的盈利与自由现金流展现出极大的向上弹性。

关键见解 #2

Khoemacau产能加速扩张,推动公司向多元化高增长铜企转型。

位于博茨瓦纳的Khoemacau矿山是公司中期产量增长的最清晰引擎。该矿目标在2028年将年产能提升至约13万吨(2025年实际产量为4.21万吨),长期产能潜力更逼近20万吨。此外,8月发现的邻近Kgwebe矿床为Khoemacau新增了约140万吨铜金属量及9,000万盎司银资源量,大幅强化了矿山寿命延长与吞吐量扩张的逻辑。若高铜价环境延续且Khoemacau顺利达产,MMG将成功摆脱单一依赖Las Bambas的叙事,蜕变为资产更多元、成长性更高的全球铜矿生产商。

重申买入

66 HK

港铁公司

铁路客流展现强韧性、物业发展利润逐步兑现、新基建项目构筑长期资产增长期权

买入价
0
目标价
0
止损价
0

关键见解 #1

本地出行与跨境旅游双轮驱动,铁路客流与高毛利商业协同增长。

2026年上半年,香港整体公共交通客流量突破9.7亿人次,港铁列车准点率维持在99.9%的极高水准。其中,广深港高铁表现尤为亮眼,半年载客量超1,600万人次,创下同期历史新高。入境游的稳步复苏、跨境通勤的常态化以及本地出行的韧性,不仅直接夯实了港铁的票务收入基本盘,更通过庞大的客流溢出效应,持续赋能车站内高毛利的零售商铺与广告业务,形成“交通引流+商业变现”的良性循环。

关键见解 #2

千亿级新铁路投资开启长周期资产扩张,“铁路+物业”模式再迎机遇。

港铁正步入新一轮重大基建投资周期,涵盖北环线(Northern Link)等多条新铁路延伸项目,管理层预计香港本地新铁路总投资额将超1,000亿港元。2026年7月,公司更获政府邀请开展白石角(Pak Shek Kok)车站项目的详细规划与设计。为支撑庞大的资本开支,港铁在2026年成功发行超188亿港元债券及30亿欧元绿色债券,锁定了长期资金。尽管短期内公司杠杆率与财务成本会有所上升,但新线路的落成将大幅拓宽未来的乘客辐射范围,并为经典的“铁路+物业(R+P)”综合开发模式注入新的利润兑现空间,赋予公司跨越周期的长期增长期权。
美国

买入

TWST US

Twist Bioscience 

DNA 合成平台为人工智能驱动的生物科技创新赋能

买入价
0
目标价
0
止损价
0

关键见解 #1

DNA 合成规模化扩张,毛利率持续改善。

Twist 得益于 DNA 合成、蛋白质解决方案以及 NGS(下一代测序)领域日益增长的需求,2026 财年第三季度营收同比增长 23% 至 1.184 亿美元,实现连续 14 个季度环比增长。其中,DNA 合成与蛋白质解决方案业务营收同比增长 39% 至 5660 万美元,毛利率提升至 52.8%,表明更高的产能利用率和产品组合正在同步推动业务增长与运营杠杆效应。

关键见解 #2

AI 药物研发与个性化医疗推升合成 DNA 需求。

人工智能驱动的药物研发正加速蛋白质、抗体和候选药物的设计,导致需要进行物理合成与测试的生物序列数量大幅增加。此外,Moderna 和默沙东(Merck)个性化 mRNA 癌症疫苗近期在 III 期临床试验中取得成功,突显出向基因组学驱动及个性化疗法的更广泛转型——在这一转型中,测序、突变识别以及快速 DNA 合成正在成为日益重要的研究工具。

重申买入

PANW US

Palo Alto Networks

平台化战略(Platformization)深化、AI安全需求扩张、并购驱动潜在市场(TAM)捕获

买入价
0
目标价
0
止损价
0

关键见解 #1

AI应用结构性增加安全复杂度,加速企业安全平台整合。

企业在部署生成式AI与自主智能体(Agentic AI)时,催生了更多身份验证节点、数据流转路径及攻击面,同时也使网络攻击变得更快、更自动化。这使得企业安全支出具备较强韧性,并显著利好能够保护企业IT架构多层级的平台型厂商。Palo Alto 2026财年第三季度营收同比增长31%至30亿美元;包含CyberArk和Chronosphere并购贡献在内,下一代安全(NGS)年度经常性收入(ARR)达81亿美元(同比+60%)。管理层特别指出,随着客户增加预算以保障AI部署,有机订单正在加速增长,印证了网络安全仍是企业IT支出中最具防御性与持续性的板块之一。

关键见解 #2

财年末执行力将验证并购扩张未牺牲现金流质量。

管理层指引2026财年第四季度NGS ARR达89.0–89.5亿美元(同比增长59%–60%),总营收33.45–33.55亿美元(+32%),剩余履约义务(RPO)209–210亿美元。尽管并购相关费用导致第三季度GAAP营业利润转负,但过去12个月调整后自由现金流(FCF)利润率仍高达38.5%(同比提升430个基点),且管理层继续维持2028财年FCF利润率至少40%的长期目标。在股价于8月20日从近期高点回调至约349.56美元之际,若下季度能继续交出强劲的有机订单与稳定的FCF利润率,将有力重塑市场信心,证明扩大后的平台能够同时兼顾高增长与高盈利。

交易龙虎榜

TAKE PROFIT

STOCKS

  • Montage Technology Co Ltd (6809 HK) at HK$300 
ADD

STOCKS

  • Mtr Corp Ltd (66 HK) at HK$33 
CUT

STOCKS